Was ist ein Inflationsrechner?
Ein Inflationsrechner ist ein Finanzwerkzeug, das Ihnen hilft zu verstehen, wie sich die Kaufkraft von Geld im Laufe der Zeit durch die Inflation verändert. Er ermöglicht es, den Wert von Geld zwischen verschiedenen Jahren zu vergleichen, und zeigt, wie viel mehr oder weniger Ihr Geld wert ist, wenn die Preise steigen.
Wann Sie einen Inflationsrechner verwenden sollten
Ein Inflationsrechner ist in mehreren Situationen nützlich:
- Bei der Altersvorsorge, um abzuschätzen, wie viel Ihre Ersparnisse in der Zukunft wert sein werden
- Bei der Bewertung der realen Rendite von Geldanlagen nach Berücksichtigung der Inflation
- Beim Vergleich historischer Preise und Löhne mit ihren heutigen Gegenwerten
So berechnen Sie die Inflation
Zur Berechnung des zukünftigen Werts von Geld unter Inflationseinfluss wird die folgende Formel verwendet:
FV = PV × (1 + r)n
Dabei gilt:
- FV = Zukunftswert (Endwert)
- PV = Gegenwartswert (Barwert) bzw. Startwert
- r = jährliche Inflationsrate (als Dezimalzahl)
- n = Anzahl der Jahre
Die gesamte Wertänderung lässt sich wie folgt berechnen:
Gesamtänderung = Zukunftswert - Gegenwartswert
Die prozentuale Änderung beträgt:
Prozentuale Änderung = (Gesamtänderung / Gegenwartswert) × 100%
Beispiele für den Inflationsrechner
Beispiel 1: Zukunftswert unter Inflation berechnen
Wie viel sind $10.000 in 10 Jahren bei einer jährlichen Inflationsrate von 3% wert?
| Startwert | Startjahr | Endjahr | Inflationsrate | Ergebnis |
|---|---|---|---|---|
| $10.000 | 2023 | 2033 | 3% | $13.439,16 |
Das bedeutet, dass Sie im Jahr 2033 $13.439,16 benötigen, um dieselbe Kaufkraft zu haben wie mit $10.000 im Jahr 2023. Das entspricht einem inflationsbedingten Anstieg von 34,39%.
Beispiel 2: Auswirkung hoher Inflation berechnen
Wie wirken sich 5 Jahre mit einer hohen Inflationsrate von 7% auf $5.000 aus?
| Startwert | Startjahr | Endjahr | Inflationsrate | Ergebnis |
|---|---|---|---|---|
| $5.000 | 2023 | 2028 | 7% | $7.012,76 |
Ihre $5.000 müssten innerhalb von 5 Jahren auf $7.012,76 anwachsen, um dieselbe Kaufkraft zu behalten. Das entspricht einer Gesamtänderung von 40,26%.
Beispiel 3: Historische Werte vergleichen
Welchem Wert entsprechen $1.000 aus dem Jahr 2000 im Jahr 2023, wenn eine durchschnittliche Inflationsrate von 2,5% angenommen wird?
| Startwert | Startjahr | Endjahr | Inflationsrate | Ergebnis |
|---|---|---|---|---|
| $1.000 | 2000 | 2023 | 2,5% | $1.769,67 |
$1.000 im Jahr 2000 hätten dieselbe Kaufkraft wie $1.769,67 im Jahr 2023. Der Betrag, der für denselben Gegenwert nötig ist, steigt also um 76,97%.
Auswirkungen der Inflation im Zeitverlauf
Die Wirkung der Inflation summiert sich im Laufe der Zeit (Zinseszinseffekt) und kann die Kaufkraft erheblich schmälern. Selbst scheinbar niedrige Inflationsraten von 2-3% können den Wert des Geldes über Jahrzehnte deutlich verringern.
| Jahre | 2% Inflation | 3% Inflation | 5% Inflation | 7% Inflation |
|---|---|---|---|---|
| 5 | $1.104,08 | $1.159,27 | $1.276,28 | $1.402,55 |
| 10 | $1.218,99 | $1.343,92 | $1.628,89 | $1.967,15 |
| 20 | $1.485,95 | $1.806,11 | $2.653,30 | $3.869,68 |
| 30 | $1.811,36 | $2.427,26 | $4.321,94 | $7.612,26 |
Historische Inflationsraten in den USA nach Jahr
Die folgende Tabelle zeigt die durchschnittliche jährliche Inflationsrate in den USA, gemessen am Verbraucherpreisindex für alle städtischen Verbraucher (CPI-U), wie vom U.S. Bureau of Labor Statistics (BLS) veröffentlicht. Die Werte geben die Veränderung des jährlichen Durchschnitts-CPI gegenüber dem Vorjahr an und sind auf eine Nachkommastelle gerundet.
| Jahr | Jährliche CPI-Inflation | Anmerkungen |
|---|---|---|
| 1974 | 11,0% | Zeit des Ölembargos |
| 1979 | 11,3% | Zweiter Ölpreisschock |
| 1980 | 13,5% | Nachkriegshöchststand |
| 1981 | 10,3% | Reaktion mit hohen Leitzinsen |
| 1990 | 5,4% | Ölpreisspitze im Golfkrieg |
| 2000 | 3,4% | — |
| 2008 | 3,8% | Rohstoffpreisspitze vor der Rezession |
| 2009 | -0,4% | Deflation während der Rezession |
| 2015 | 0,1% | Jahr mit niedrigen Energiepreisen |
| 2020 | 1,2% | Beginn der Pandemie |
| 2021 | 4,7% | Beginn des Preisanstiegs nach der Pandemie |
| 2022 | 8,0% | Höchster Wert seit 1981 |
| 2023 | 4,1% | Abkühlung vom Höchststand |
Langfristig lag die CPI-Inflation in den USA seit Mitte des 20. Jahrhunderts im Durchschnitt bei etwa 3% bis 3,3% pro Jahr, wobei einzelne Jahre stark abweichen. Die 1970er-Jahre und die frühen 1980er-Jahre bilden die am längsten anhaltende Hochinflationsphase der modernen US-Geschichte, während die 2010er-Jahre durch ungewöhnlich niedrige Inflation auffielen.
Wichtige Inflationsbegriffe erklärt
- Inflationsrate — Der prozentuale Anstieg des allgemeinen Preisniveaus in einem Zeitraum, meist einem Jahr. Eine jährliche Rate von 3% bedeutet, dass die Preise im Durchschnitt 3% höher liegen als ein Jahr zuvor.
- Verbraucherpreisindex (CPI) — Ein Index des BLS, der die durchschnittlichen Preise eines festen Warenkorbs aus Konsumgütern und Dienstleistungen im Zeitverlauf erfasst. Inflationsraten werden üblicherweise aus den Veränderungen des CPI abgeleitet.
- Kaufkraft — Die Menge an Waren und Dienstleistungen, die man mit einer Geldeinheit kaufen kann. Die Inflation mindert die Kaufkraft, sodass derselbe Dollar im Laufe der Zeit weniger kauft.
- Nominalwert — Ein Betrag in aktuellen Dollar, nicht inflationsbereinigt (der Nennwert).
- Realwert — Ein inflationsbereinigter Betrag, ausgedrückt in der konstanten Kaufkraft eines Referenzjahres, der einen fairen Vergleich über die Zeit ermöglicht.
- Kumulierte Inflation — Der gesamte aufgezinste Preisanstieg über einen ganzen Zeitraum von Jahren, nicht die Rate eines einzelnen Jahres.
- Zinseszinseffekt — Der Vorgang, bei dem die Inflation jedes Jahres auf das bereits gestiegene Preisniveau aufgeschlagen wird, sodass der Effekt geometrisch wächst statt durch einfache Addition.
So interpretieren Sie Ihr Inflationsergebnis
Der Rechner gibt drei zusammenhängende Werte aus. Der Endwert ist der Betrag, der im Endjahr nötig wäre, um das zu kaufen, was Ihr Startbetrag im Startjahr kaufte. Die Gesamtänderung ist die Differenz in Dollar zwischen Endwert und Startwert, und die prozentuale Änderung drückt diese Differenz im Verhältnis zum Startbetrag aus.
Ein höherer Endwert bedeutet nicht, dass Sie wohlhabender sind. Er stellt die gleiche Kaufkraft dar, ausgedrückt in inflationierten Dollar des späteren Jahres. Wenn zum Beispiel $1.000 im Startjahr im Endjahr auf $1.344 anwachsen, kaufen diese $1.344 dieselben Waren wie einst die ursprünglichen $1.000 – Ihre Kaufkraft bleibt unverändert, aber es sind mehr Nominaldollar nötig, um sie zu erhalten.
Die angezeigte prozentuale Änderung ist die kumulierte Inflation über den gesamten Zeitraum, nicht die jährliche Rate. Beide unterscheiden sich, weil sich die Inflation aufzinst. Bei einer konstanten jährlichen Rate von 3% über 10 Jahre steigen die Preise nicht um \(3\% \times 10 = 30\%\), sondern um \((1{,}03)^{10} - 1 \approx 34{,}4\%\), da der Anstieg jedes Jahres auf dem vorherigen, höheren Preisniveau aufbaut.
Nutzen Sie das Ergebnis, um Beträge über die Zeit fair zu vergleichen: um zu sehen, was eine frühere Summe heute wert ist, oder um abzuschätzen, wie stark eine Ausgabe oder ein Sparziel wachsen muss, um lediglich mit den steigenden Preisen Schritt zu halten. Da die Berechnung von einer einzigen durchschnittlichen Jahresrate ausgeht, schwankt die tatsächliche Inflation von Jahr zu Jahr; betrachten Sie den Wert daher als Schätzung und nicht als exakte historische Umrechnung.
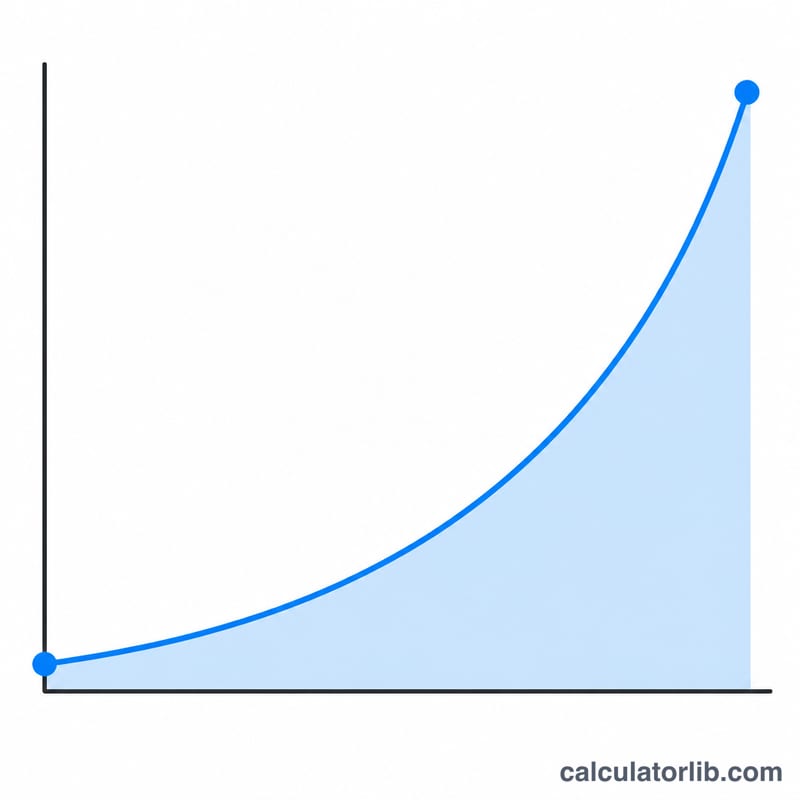
Auswirkung der Inflation bei verschiedenen Raten und Zeiträumen
Die Inflation hat zwei spiegelbildliche Effekte auf dieselbe Zahl. Ein fester Warenkorb, der heute $1.000 kostet, kostet später nominal mehr, und ein unter der Matratze aufbewahrter $1.000-Schein kauft später weniger. Beides folgt aus demselben Aufzinsungsfaktor, den dieser Rechner verwendet:
$$FV = PV \times (1 + r)^{n}$$
Dabei ist \(PV\) der Startwert, \(r\) die durchschnittliche jährliche Inflationsrate als Dezimalzahl und \(n\) die Anzahl der Jahre (Endjahr − Startjahr). Der entsprechende Kaufkraftverlust beträgt:
$$\text{Verlust} = 1 - \frac{PV}{FV} = 1 - \frac{1}{(1 + r)^{n}}$$
Die folgende Tabelle hält den Startbetrag bei $1.000 fest und variiert nur die Rate und den Zeitraum. Der erste Wert in jeder Zelle ist der nominale Betrag, der nötig ist, um denselben Warenkorb zu kaufen; der Prozentwert darunter gibt an, wie viel Kaufkraft $1.000 in bar über diesen Zeitraum verloren hätten.
| Jahresrate | 5 Jahre | 10 Jahre | 20 Jahre | 30 Jahre | ||||
|---|---|---|---|---|---|---|---|---|
| Wert | Verlust | Wert | Verlust | Wert | Verlust | Wert | Verlust | |
| 2% | $1.104,08 | 9,4% | $1.218,99 | 18,0% | $1.485,95 | 32,7% | $1.811,36 | 44,8% |
| 3% | $1.159,27 | 13,7% | $1.343,92 | 25,6% | $1.806,11 | 44,6% | $2.427,26 | 58,8% |
| 5% | $1.276,28 | 21,6% | $1.628,89 | 38,6% | $2.653,30 | 62,3% | $4.321,94 | 76,9% |
| 7% | $1.402,55 | 28,7% | $1.967,15 | 49,2% | $3.869,68 | 74,2% | $7.612,26 | 86,9% |
| 10% | $1.610,51 | 37,9% | $2.593,74 | 61,5% | $6.727,50 | 85,1% | $17.449,40 | 94,3% |
So entsteht eine Zelle. Für 3% über 30 Jahre:
$$FV = \$1\,000 \times (1 + 0{,}03)^{30} = \$1\,000 \times 2{,}427262 = \$2\,427{,}26$$
$$\text{Verlust} = 1 - \frac{ {\$1\,000}}{\$2\,427{,}26} = 1 - 0{,}41199 = 0{,}5880 \Rightarrow 58{,}80\%$$
Waren, die heute $1.000 kosten, würden nach 30 Jahren mit 3% Inflation also etwa $2.427 kosten, und $1.000 in bar würden nur noch etwa 41% dessen kaufen, was sie heute kaufen – ein Verlust von 59%, obwohl die Rate moderat klingt.
Das Muster verstehen. Der Wert wächst geometrisch, während die Kaufkraft gegen null sinkt, es aber nie erreicht. Eine Verdopplung der Rate mehr als verdoppelt die Wirkung bei langen Zeiträumen: Bei 5% über 30 Jahre kostet der Warenkorb das 4,3-Fache, bei 10% das 17,4-Fache. Eine nützliche Faustformel ist die 70er-Regel – die Preise verdoppeln sich ungefähr in \(70 / r\) Jahren, bei 2% also in etwa 35 Jahren, bei 7% in etwa 10.
Hinweis zu den gezeigten Raten. Diese fünf Raten dienen der Veranschaulichung und sind keine Prognosen. Die Zeile mit 2% ist enthalten, weil 2% das erklärte mittelfristige Inflationsziel mehrerer großer Zentralbanken ist, darunter der US-Notenbank Federal Reserve und der Europäischen Zentralbank; die höheren Zeilen ähneln Phasen erhöhter oder hoher Inflation in verschiedenen Volkswirtschaften. Die tatsächliche Inflation unterscheidet sich stark je nach Land, Jahr und Art der Ausgaben – Wohnen, Gesundheit und Bildung steigen oft schneller als ein nationaler Verbraucherpreisindex, während Elektronik oft langsamer teurer wird. Geben Sie eine Rate ein, die aus den Daten der amtlichen Statistikbehörde Ihres Landes stammt, und betrachten Sie diese Tabelle als Sensitivitätsprüfung und nicht als Vorhersage.