Was der IRA-Rechner leistet
Mit diesem kostenlosen IRA-Rechner können Sie den zukünftigen Wert eines Individual Retirement Account (IRA) berechnen – eines steuerbegünstigten Altersvorsorgekontos, das in den Vereinigten Staaten verwendet wird. Nach Eingabe weniger Angaben dazu, wie viel Sie sparen und wie lange Sie anlegen, schätzt das Tool Ihr Endguthaben, die Summe Ihrer Einzahlungen und den Anteil Ihres Vermögens, der aus Kapitalerträgen stammt. Zusätzlich erhalten Sie eine Aufschlüsselung Jahr für Jahr, sodass Sie sehen können, wie Ihr IRA im Laufe der Zeit wächst.
Ihre Eingaben
- Anfangsinvestition ($): Der Einmalbetrag, mit dem Sie Ihren IRA heute beginnen.
- Monatliche Einzahlung ($): Der Betrag, den Sie jeden Monat auf das Konto einzahlen.
- Jährliche Rendite (%): Ihre erwartete durchschnittliche jährliche Anlagerendite.
- Anlagedauer in Jahren: Wie viele Jahre Sie bis zum Ruhestand weiter investieren möchten.
So funktioniert die Berechnung
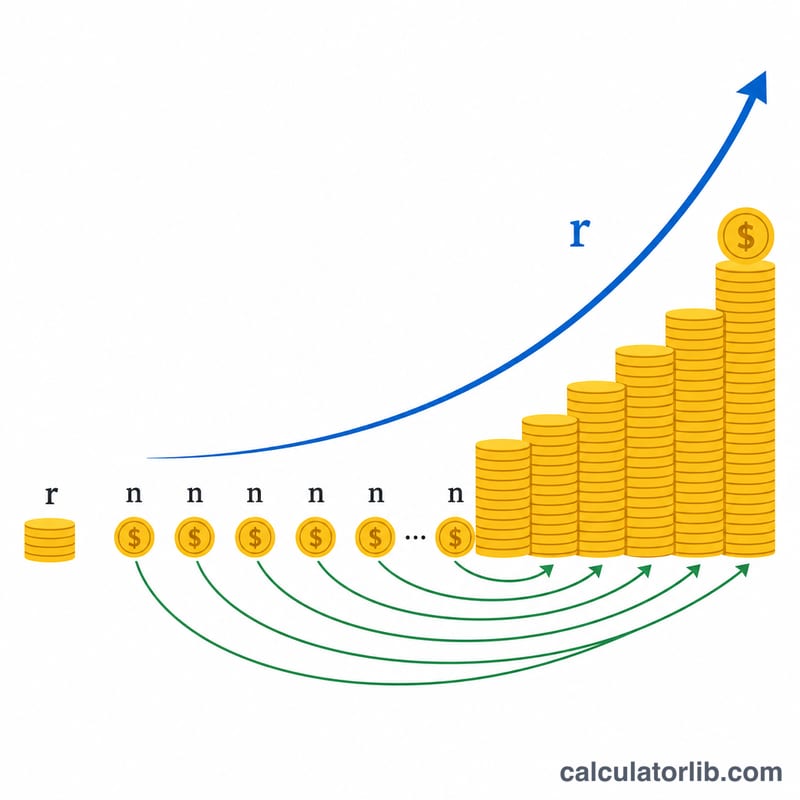
Der Rechner verwendet monatliche Verzinsung. Er wandelt Ihre jährliche Rendite in einen Monatszins um (Jahreszins ÷ 12 ÷ 100) und rechnet für jeden Monat Ihres Anlagezeitraums (Jahre × 12). Das Gesamtguthaben ergibt sich aus:
$$B = P\,(1+r)^{n} + C \cdot \frac{(1+r)\left[(1+r)^{n}-1\right]}{r}$$wobei
$$\left\{ \begin{aligned} P &= \text{Anfangsinvestition} \\ C &= \text{Monatliche Einzahlung} \\ r &= \dfrac{\text{Jährliche Rendite (\%)}}{1200} \\ n &= 12 \times \text{Jahre} \end{aligned} \right.$$Jeden Monat gilt folgende Reihenfolge:
- Ihre monatliche Einzahlung wird zum Guthaben addiert.
- Ein Monat Wertzuwachs wird angewendet: \(\text{Guthaben} \times (1 + \text{Monatlicher Zinssatz})\).
Die Gesamteinzahlungen (Anfangsinvestition plus alle monatlichen Einzahlungen) werden separat erfasst, sodass Ihre Gesamterträge einfach dem Endguthaben abzüglich aller Einzahlungen entsprechen.
Rechenbeispiel
Angenommen, Sie beginnen mit einer Anfangsinvestition von $5.000, zahlen monatlich $500 ein, erwarten eine jährliche Rendite von 7% und investieren 30 Jahre lang. Der Monatszins beträgt etwa \(0{,}5833\%\). Nach 360 Monaten mit Einzahlungen und Verzinsung wächst Ihr Guthaben auf rund $649.000. Ihre Gesamteinzahlungen betrügen \(\$5\,000 + (\$500 \times 360) = \$185\,000\), das heißt, etwa $464.000 stammen allein aus Zinseszinserträgen – ein eindrucksvolles Beispiel dafür, wie wichtig ein früher Beginn ist.
IRA-Wachstumsszenarien: Rendite und Anlagedauer im Vergleich
Die folgende Tabelle verwendet die Formel des Rechners \(B = P(1+r)^{n} + C\cdot\frac{(1+r)\left[(1+r)^{n}-1\right]}{r}\) mit monatlicher Verzinsung und Einzahlungen zu Beginn jedes Monats. In jedem Szenario bleibt die Anfangsinvestition bei \(P = \$5\,000\) und die monatliche Einzahlung bei \(C = \$500\), mit \(r = \text{Jährlicher Zinssatz}/12\) und \(n = 12 \times \text{Jahre}\). Die Werte sind auf den nächsten Dollar gerundet. Es handelt sich um beispielhafte Projektionen unter der Annahme einer konstanten Rendite, nicht um Prognosen.
| Jährliche Rendite | Jahre | Gesamteinzahlungen | Endguthaben | Erträge |
|---|---|---|---|---|
| 5% | 10 | $65.000 | $86.205 | $21.205 |
| 5% | 20 | $125.000 | $219.936 | $94.936 |
| 5% | 30 | $185.000 | $440.202 | $255.202 |
| 7% | 10 | $65.000 | $97.096 | $32.096 |
| 7% | 20 | $125.000 | $282.176 | $157.176 |
| 7% | 30 | $185.000 | $654.126 | $469.126 |
| 9% | 10 | $65.000 | $109.740 | $44.740 |
| 9% | 20 | $125.000 | $366.494 | $241.494 |
| 9% | 30 | $185.000 | $995.890 | $810.890 |
Kontrolle durch Einsetzen (7%, 20 Jahre): \(r = 0{,}07/12 \approx 0{,}0058333\), \(n = 240\), \((1+r)^{240} \approx 4{,}03874\).
$$B \approx 5\,000(4{,}03874) + 500\cdot\frac{1{,}0058333\,(3{,}03874)}{0{,}0058333} \approx 20\,194 + 261\,983 \approx \$282\,176$$
Sowohl eine höhere Rendite als auch ein längerer Anlagezeitraum erhöhen das Guthaben. Die Zeit hat hier den größeren Effekt: Bei 7% vervielfacht sich das Endguthaben beim Übergang von 10 auf 30 Jahre um etwa das 6,7-Fache, während es bei 30 Jahren beim Übergang von 5% auf 9% nur um etwa das 2,3-Fache steigt.
Übersicht der IRA-Einzahlungsgrenzen
Dies sind die jährlichen Einzahlungsgrenzen der US-Steuerbehörde Internal Revenue Service (IRS). Sie gelten nur für IRAs in den Vereinigten Staaten. Die Grenze gilt als Gesamtsumme über alle traditionellen und Roth-IRAs einer Person und nicht separat für jedes Konto. Einzahlungen sind zudem im Allgemeinen auf das steuerpflichtige Einkommen der Person im jeweiligen Jahr begrenzt.
| Steuerjahr | Standardgrenze (unter 50) | Catch-up (ab 50 Jahren) | Gesamtgrenze (ab 50 Jahren) | Monatliches Äquivalent (unter 50) | Monatliches Äquivalent (ab 50 Jahren) |
|---|---|---|---|---|---|
| 2023 | $6.500 | $1.000 | $7.500 | ≈ $541,67 | $625,00 |
| 2024 | $7.000 | $1.000 | $8.000 | ≈ $583,33 | ≈ $666,67 |
| 2025 | $7.000 | $1.000 | $8.000 | ≈ $583,33 | ≈ $666,67 |
- Das monatliche Äquivalent ist die Jahresgrenze geteilt durch 12. Es ist der Wert, den Sie als monatliche Einzahlung eingeben, wenn Sie Ihre Einzahlungen gleichmäßig über das Jahr verteilen.
- Der IRS passt diese Grenzen regelmäßig an die Inflation an, sodass sich die Beträge im Laufe der Zeit ändern.
- Die Berechtigung für Roth-IRAs unterliegt einkommensabhängigen Abschmelzbereichen: Die zulässige Roth-Einzahlung sinkt bei höherem modifiziertem bereinigtem Bruttoeinkommen und kann auf null fallen. Auch die Abzugsfähigkeit von Einzahlungen in einen traditionellen IRA kann vom Einkommen und von der Absicherung durch eine betriebliche Altersvorsorge abhängen.
- Aktuelle Grenzen, Abschmelzbereiche und Regeln finden Sie auf IRS.gov.
Ihre IRA-Projektion richtig interpretieren
- Es handelt sich um eine nominale Projektion. Das Ergebnis ist in zukünftigen Dollar angegeben und berücksichtigt keine Inflation. Ein Guthaben, das in einigen Jahrzehnten erreicht wird, hat eine geringere Kaufkraft als dieselbe Dollarsumme heute.
- Die Projektion gilt vor Steuern und Gebühren. Die Formel berücksichtigt keine Steuern, Kontogebühren oder Fondskosten. Reale Kosten verringern die Nettorendite, und selbst eine kleine jährliche Gebühr kann das Endguthaben über Jahrzehnte spürbar senken.
- Die Rendite ist konstant, die Märkte sind es nicht. Der Rechner wendet jedes Jahr einen festen Jahreszins an. Tatsächliche Renditen schwanken von Jahr zu Jahr und können negativ sein, sodass der reale Verlauf von der glatten Projektion abweicht. Auch die Reihenfolge guter und schlechter Jahre beeinflusst das Ergebnis, wenn über längere Zeit eingezahlt wird.
- Einzahlungen im Vergleich zu Erträgen. Bei kurzen Zeiträumen besteht der Großteil des Guthabens aus Ihren eigenen Einzahlungen. Bei längeren Zeiträumen verschiebt der Zinseszins das Verhältnis zugunsten der Erträge. In den obigen Szenarien bei 7% machen die Erträge nach 10 Jahren etwa 33% des Guthabens aus ($32.096 von $97.096) und nach 30 Jahren etwa 72% ($469.126 von $654.126).
- Besteuerung von Auszahlungen (US-Regeln). Nach US-Recht werden Auszahlungen aus einem traditionellen IRA im Allgemeinen als gewöhnliches Einkommen besteuert, und Einzahlungen können je nach Einkommen und Absicherung durch eine betriebliche Altersvorsorge abzugsfähig sein. Qualifizierte Auszahlungen aus einem Roth IRA sind im Allgemeinen steuerfrei, da Roth-Einzahlungen mit bereits versteuertem Geld erfolgen. Vorzeitige Auszahlungen können zusätzlichen Steuern oder Strafen unterliegen, und in anderen Ländern gelten andere Regeln.
Dies sind allgemeine Informationen und keine Steuer-, Rechts- oder Anlageberatung. Für Entscheidungen in Ihrer persönlichen Situation sollten Sie gegebenenfalls einen qualifizierten Fachmann zurate ziehen.
Häufig gestellte Fragen
Berücksichtigt der Rechner die IRA-Einzahlungsgrenzen? Nein. Der IRS legt jährliche Grenzen fest (zum Beispiel $7.000 im Jahr 2024, zuzüglich eines Catch-up-Betrags, wenn Sie 50 Jahre oder älter sind). Der Rechner erzwingt diese Grenzen nicht. Achten Sie daher darauf, dass Ihre monatlichen Einzahlungen innerhalb der aktuellen Grenzen bleiben.
Ist das Ergebnis garantiert? Nein. Es setzt eine konstante jährliche Rendite voraus, doch die realen Märkte schwanken. Betrachten Sie die Werte als Schätzung, nicht als Zusage.
Werden Steuern oder Inflation berücksichtigt? Nein. Die Ergebnisse sind nominale Dollarbeträge ohne Inflationsbereinigung und bilden die steuerlichen Unterschiede zwischen traditionellen und Roth-IRAs nicht ab. Für eine individuelle Planung wenden Sie sich an einen Finanzberater.