Qué hace la calculadora de IRA
Esta calculadora de IRA gratuita te ayuda a proyectar el valor futuro de una Cuenta de Jubilación Individual (IRA, por sus siglas en inglés), un vehículo de ahorro para el retiro con ventajas fiscales que se utiliza en Estados Unidos. Al introducir unos pocos datos sobre cuánto ahorras y durante cuánto tiempo inviertes, la herramienta estima tu saldo final, el total que has aportado y qué parte de tu patrimonio proviene de las ganancias de la inversión. Además, genera un desglose año por año para que veas crecer tu IRA con el tiempo.
Ten en cuenta: la IRA es un producto propio del sistema estadounidense. Si resides fuera de EE. UU., consulta el equivalente local de tu país (por ejemplo, planes de pensiones privados o fondos de jubilación), ya que las normas fiscales y los límites de aportación difieren.
Los datos que debes introducir
- Inversión inicial ($): la cantidad única con la que abres tu IRA hoy.
- Aportación mensual ($): el importe que añades a la cuenta cada mes.
- Tasa de rendimiento anual (%): el rendimiento medio anual que esperas obtener de tu inversión.
- Años de crecimiento: cuántos años planeas seguir invirtiendo antes de jubilarte.
Cómo funciona el cálculo
La calculadora aplica un interés compuesto mensual. Convierte tu rendimiento anual en una tasa mensual (tasa anual ÷ 12 ÷ 100) y realiza el cálculo para cada mes de tu horizonte temporal (años × 12). El saldo proyectado sigue esta fórmula:
$$B = P\,(1+r)^{n} + C \cdot \frac{(1+r)\left[(1+r)^{n}-1\right]}{r}$$donde
$$\left\{ \begin{aligned} P &= \text{Inversión Inicial} \\ C &= \text{Aportación Mensual} \\ r &= \dfrac{\text{Rendimiento Anual (\%)}}{1200} \\ n &= 12 \times \text{Años} \end{aligned} \right.$$Cada mes sigue este orden:
- Suma tu aportación mensual al saldo.
- Aplica un mes de crecimiento: saldo \(\times (1 + r)\).
El cálculo lleva un registro aparte de las aportaciones totales (la inversión inicial más todos los depósitos mensuales), de modo que tus ganancias totales son simplemente el saldo final menos todo lo que has aportado.
Ejemplo práctico
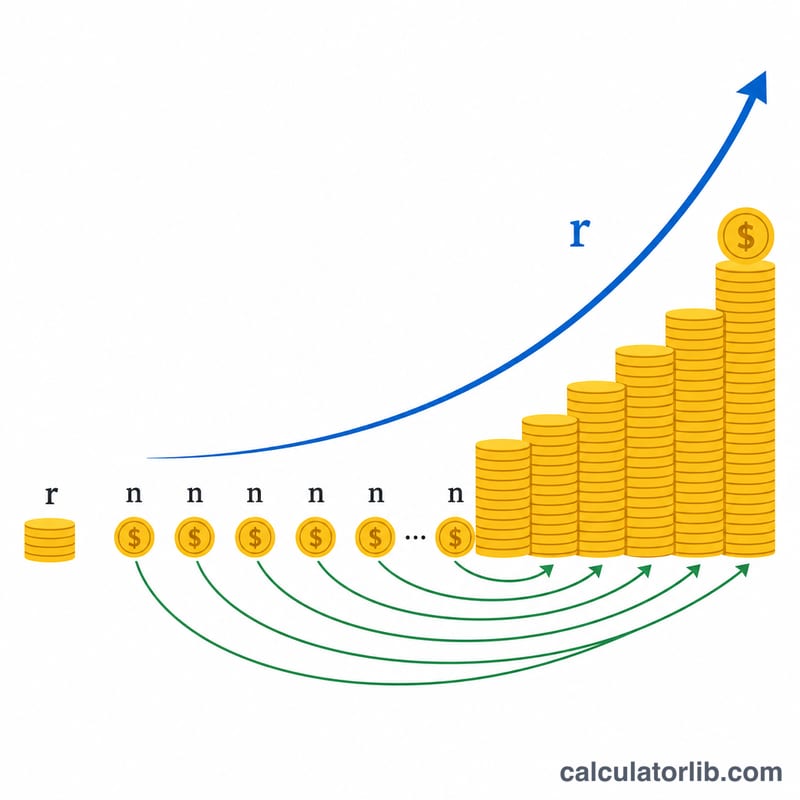
Imagina que empiezas con una inversión inicial de 5.000 $, aportas 500 $ al mes, esperas un rendimiento anual del 7 % e inviertes durante 30 años. La tasa mensual ronda el 0,5833 %. Tras 360 meses de aportaciones e interés compuesto, tu saldo crece hasta aproximadamente 649.000 $. Tus aportaciones totales serían \(5{.}000\,\$ + (500\,\$ \times 360) = 185{.}000\,\$\), lo que significa que alrededor de 464.000 $ proceden únicamente del interés compuesto: una clara demostración de las ventajas de empezar pronto.
Escenarios de crecimiento de IRA: tasa de rendimiento y horizonte temporal comparados
La tabla siguiente utiliza la fórmula de la calculadora \(B = P(1+r)^{n} + C\cdot\frac{(1+r)\left[(1+r)^{n}-1\right]}{r}\) con capitalización mensual y aportaciones realizadas al inicio de cada mes. Todos los escenarios mantienen la inversión inicial en \(P = \$5{,}000\) y la aportación mensual en \(C = \$500\), con \(r = \text{tasa anual}/12\) y \(n = 12 \times \text{años}\). Las cifras están redondeadas al dólar más cercano. Son proyecciones ilustrativas que suponen un rendimiento constante, no pronósticos.
| Rendimiento anual | Años | Aportaciones totales | Saldo final | Ganancias |
|---|---|---|---|---|
| 5% | 10 | $65,000 | $86,205 | $21,205 |
| 5% | 20 | $125,000 | $219,936 | $94,936 |
| 5% | 30 | $185,000 | $440,202 | $255,202 |
| 7% | 10 | $65,000 | $97,096 | $32,096 |
| 7% | 20 | $125,000 | $282,176 | $157,176 |
| 7% | 30 | $185,000 | $654,126 | $469,126 |
| 9% | 10 | $65,000 | $109,740 | $44,740 |
| 9% | 20 | $125,000 | $366,494 | $241,494 |
| 9% | 30 | $185,000 | $995,890 | $810,890 |
Comprobación de sustitución (7%, 20 años): \(r = 0.07/12 \approx 0.0058333\), \(n = 240\), \((1+r)^{240} \approx 4.03874\).
$$B \approx 5{,}000(4.03874) + 500\cdot\frac{1.0058333\,(3.03874)}{0.0058333} \approx 20{,}194 + 261{,}983 \approx \$282{,}176$$
Tanto un rendimiento más alto como un horizonte más largo aumentan el saldo. El tiempo tiene el efecto mayor aquí: al 7%, pasar de 10 a 30 años multiplica el saldo final por unas 6,7 veces, mientras que a 30 años, pasar del 5% al 9% lo multiplica por unas 2,3 veces.
Referencia de límites de aportación a una IRA
Estos son los límites anuales de aportación establecidos por el Servicio de Impuestos Internos (IRS) de los Estados Unidos. Se aplican únicamente a las IRA de los Estados Unidos. El límite es el total combinado de todas las IRA Tradicionales y Roth de una persona, no un límite separado para cada cuenta. Además, las aportaciones suelen estar limitadas a la compensación sujeta a impuestos de la persona durante el año.
| Año fiscal | Límite estándar (menores de 50) | Aportación adicional (50 años o más) | Límite total (50 años o más) | Equivalente mensual (menores de 50) | Equivalente mensual (50 años o más) |
|---|---|---|---|---|---|
| 2023 | $6,500 | $1,000 | $7,500 | ≈ $541.67 | $625.00 |
| 2024 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
| 2025 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
- El equivalente mensual es el límite anual dividido entre 12. Es la cifra que debe introducir como aportación mensual si reparte las aportaciones de manera uniforme a lo largo del año.
- El IRS ajusta estos límites periódicamente por inflación, por lo que las cantidades cambian con el tiempo.
- La elegibilidad para una IRA Roth está sujeta a reducciones graduales por ingresos: la aportación Roth permitida disminuye, y puede llegar a cero, con ingresos brutos ajustados modificados más altos. La deducibilidad de las aportaciones a una IRA Tradicional también puede depender de los ingresos y de la cobertura de un plan de jubilación laboral.
- Para conocer los límites vigentes, los intervalos de reducción gradual y las normas actuales, consulte IRS.gov.
Interpretación de su proyección de IRA
- Es una proyección nominal. El resultado está expresado en dólares futuros y no se ajusta por inflación. Un saldo alcanzado dentro de décadas comprará menos que la misma cantidad de dólares hoy.
- Es antes de impuestos y antes de comisiones. La fórmula no aplica impuestos, comisiones de cuenta ni ratios de gastos de los fondos. Los costos reales reducen el rendimiento neto, e incluso una pequeña comisión anual puede disminuir notablemente el saldo final a lo largo de décadas.
- El rendimiento es constante, pero los mercados no lo son. La calculadora aplica una tasa anual fija cada año. Los rendimientos reales varían de un año a otro y pueden ser negativos, por lo que la trayectoria real será diferente de la proyección uniforme. El orden de los años buenos y malos también afecta el resultado cuando las aportaciones se realizan a lo largo del tiempo.
- Aportaciones frente a ganancias. En horizontes cortos, la mayor parte del saldo es dinero que usted aportó. En horizontes más largos, la capitalización desplaza la proporción hacia las ganancias. En los escenarios anteriores al 7%, las ganancias representan aproximadamente el 33% del saldo después de 10 años ($32,096 de $97,096) y cerca del 72% después de 30 años ($469,126 de $654,126).
- Tratamiento fiscal de los retiros (normas de EE. UU.). Según las normas de EE. UU., los retiros de una IRA Tradicional generalmente tributan como ingreso ordinario, y las aportaciones pueden ser deducibles según los ingresos y la cobertura de un plan de jubilación laboral. Los retiros calificados de una IRA Roth generalmente están libres de impuestos, porque las aportaciones Roth se realizan con dinero ya gravado. Los retiros anticipados pueden estar sujetos a impuestos o sanciones adicionales, y otros países tienen normas diferentes.
Esta es información general, no asesoramiento fiscal, legal ni de inversión. Para decisiones sobre su situación particular, considere consultar a un profesional calificado.
Preguntas frecuentes
¿Tiene en cuenta los límites de aportación de la IRA? No. El IRS (la agencia tributaria de EE. UU.) fija límites anuales (por ejemplo, 7.000 $ en 2024, más una aportación adicional de recuperación si tienes 50 años o más). La calculadora no los aplica, así que asegúrate de que tus aportaciones mensuales se mantengan dentro de los límites vigentes.
¿El resultado está garantizado? No. El cálculo asume un rendimiento anual constante, pero los mercados reales fluctúan. Toma las cifras como una estimación, no como una promesa.
¿Incluye impuestos o inflación? No. Los resultados se expresan en dólares nominales sin ajustar por inflación y no modelan las diferencias fiscales entre una IRA tradicional y una Roth. Consulta a un asesor financiero para una planificación personalizada.