IRA 計算機能幫你做什麼
這款免費的 IRA 計算機,能協助你預估「個人退休帳戶(Individual Retirement Account,簡稱 IRA)」的未來價值。IRA 是美國的一種享有稅務優惠的退休儲蓄工具,主要適用於在美國有報稅義務的人;台灣讀者若沒有在美國工作或報稅,多半不適用,但仍可把它當成複利累積退休金的試算範例參考。只要輸入幾項簡單的數字——你打算存多少、投資多久——工具就會估算出最終帳戶餘額、你累計投入的本金,以及其中有多少來自投資收益。它還會列出逐年明細,讓你清楚看見 IRA 隨時間滾大的過程。
你需要填入的欄位
- 初始投資金額($):你今天一次投入 IRA 帳戶的起始金額。
- 每月投入金額($):你每個月固定加碼到帳戶的金額。
- 年化報酬率(%):你預期的平均年投資報酬率。
- 投資年數:退休前你打算持續投資的年數。
計算邏輯說明
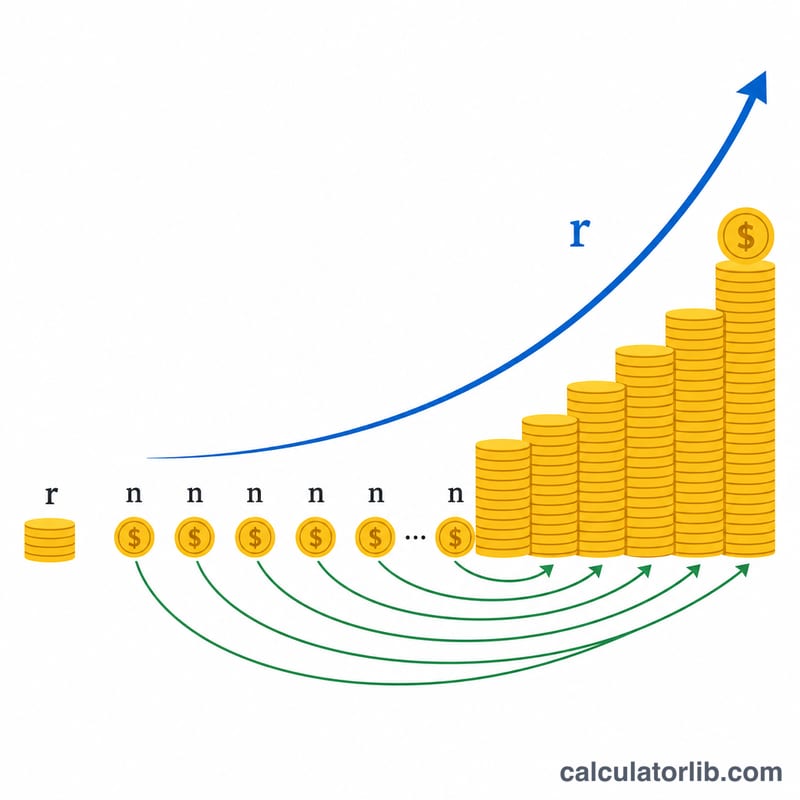
計算機採用「每月複利」的方式運算。它會先把年化報酬率換算成月報酬率(年報酬率 ÷ 12 ÷ 100),再針對整段投資期間的每一個月(年數 × 12)依序計算。完整公式如下:
$$B = P\,(1+r)^{n} + C \cdot \frac{(1+r)\left[(1+r)^{n}-1\right]}{r}$$$$\text{where}\quad \left\{ \begin{aligned} P &= \text{Initial Investment} \\ C &= \text{Monthly Contribution} \\ r &= \dfrac{\text{Annual Return (\%)}}{1200} \\ n &= 12 \times \text{Years} \end{aligned} \right.$$每個月的步驟如下:
- 先把當月的投入金額加進帳戶餘額。
- 再套用一個月的複利成長:餘額 ×(1 + 月報酬率)。
系統會另外追蹤累計投入本金(初始投資加上所有每月投入),因此你的總收益計算起來很單純——就是最終餘額減掉你所有投入的金額。
實際試算範例
假設你以 $5,000 作為初始投資,每月再投入 $500,預期年化報酬率為 7%,並持續投資 30 年。換算後月報酬率約為 \(0.5833\%\)。經過 360 個月的持續投入與複利累積,帳戶餘額會成長到大約 $649,000。你累計投入的本金為 \(\$5{,}000 + (\$500 \times 360) = \$185{,}000\),這代表約有 $464,000 是純粹靠複利滾出來的收益——這正是「越早開始越有利」最有力的證明。
IRA 增長情境:報酬率與投資期間比較
下表使用計算機的公式 \(B = P(1+r)^{n} + C\cdot\frac{(1+r)\left[(1+r)^{n}-1\right]}{r}\),採每月複利,並假設每月月初投入供款。每個情境都固定期初投資 \(P = \$5{,}000\),每月供款 \(C = \$500\),其中 \(r = \text{年利率}/12\),\(n = 12 \times \text{年數}\)。數字四捨五入至最接近的美元。這些都是假設報酬固定不變的示意性預測,並非預測結果。
| 年報酬率 | 年數 | 總供款 | 期末餘額 | 收益 |
|---|---|---|---|---|
| 5% | 10 | $65,000 | $86,205 | $21,205 |
| 5% | 20 | $125,000 | $219,936 | $94,936 |
| 5% | 30 | $185,000 | $440,202 | $255,202 |
| 7% | 10 | $65,000 | $97,096 | $32,096 |
| 7% | 20 | $125,000 | $282,176 | $157,176 |
| 7% | 30 | $185,000 | $654,126 | $469,126 |
| 9% | 10 | $65,000 | $109,740 | $44,740 |
| 9% | 20 | $125,000 | $366,494 | $241,494 |
| 9% | 30 | $185,000 | $995,890 | $810,890 |
代入檢驗(7%,20 年): \(r = 0.07/12 \approx 0.0058333\),\(n = 240\),\((1+r)^{240} \approx 4.03874\)。
$$B \approx 5{,}000(4.03874) + 500\cdot\frac{1.0058333\,(3.03874)}{0.0058333} \approx 20{,}194 + 261{,}983 \approx \$282{,}176$$
較高的報酬率與較長的投資期間都會提高餘額。這裡時間的影響較大:在 7% 的情況下,從 10 年延長到 30 年,期末餘額約增加 6.7 倍;而在 30 年的情況下,報酬率從 5% 提高到 9%,餘額約增加 2.3 倍。
IRA 供款上限參考
以下為美國國稅局(IRS)設定的每年供款上限。這些規定僅適用於美國的 IRA。上限是個人在所有傳統 IRA 與 Roth IRA 帳戶中的合計總額,而非每個帳戶各自的上限。供款通常也不能超過該年度的應稅薪酬。
| 稅務年度 | 標準上限(未滿 50 歲) | 補繳額(50 歲以上) | 總上限(50 歲以上) | 每月等值(未滿 50 歲) | 每月等值(50 歲以上) |
|---|---|---|---|---|---|
| 2023 | $6,500 | $1,000 | $7,500 | ≈ $541.67 | $625.00 |
| 2024 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
| 2025 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
- 每月等值是年度上限除以 12。若你打算平均分散全年供款,應將此數字作為每月供款金額輸入。
- 美國國稅局會定期依通膨調整這些上限,因此金額會隨時間改變。
- Roth IRA 的資格受收入遞減限制影響:在較高的修正調整後總收入下,允許的 Roth 供款會減少,甚至可能降為零。傳統 IRA 供款的可扣抵性也可能取決於收入及職場退休計畫的參與情況。
- 如需目前的上限、遞減範圍與規定,請查閱 IRS.gov。
解讀你的 IRA 預測結果
- 這是名目預測。結果以未來的金額計算,並未經過通膨調整。數十年後達到的餘額,所能購買的商品會比今天同樣數字的金額少。
- 這是稅前且未扣除費用的結果。公式未計入任何稅款、帳戶費用或基金費用率。實際成本會降低淨報酬,即使每年只是小額費用,經過數十年也可能明顯降低期末餘額。
- 報酬固定,但市場並非如此。計算機每年套用一個固定年報酬率。實際報酬逐年不同,也可能為負值,因此實際走勢會與平滑的預測結果有所差異。當供款分散在一段時間內進行時,好年與壞年的先後順序也會影響結果。
- 供款與收益的比例。在較短的投資期間內,餘額大部分是你投入的本金。在較長的投資期間內,複利會使比例逐漸轉向收益。在上述 7% 的情境中,10 年後收益約佔餘額的 33%($97,096 中的 $32,096),30 年後約佔 72%($654,126 中的 $469,126)。
- 提領的稅務處理(美國規定)。依美國規定,傳統 IRA 的提領通常以一般所得課稅,而供款可否扣抵則取決於收入及職場退休計畫的參與情況。合格的 Roth IRA 提領通常免稅,因為 Roth 供款是以稅後資金投入。提前提領可能需要繳納額外的稅款或罰金,其他國家的規定則有所不同。
以上僅為一般資訊,並非稅務、法律或投資建議。若涉及你個人的決定,請考慮諮詢合格的專業人士。
常見問題
計算結果有把 IRA 的年度投入上限算進去嗎?沒有。美國國稅局(IRS)每年都會設定投入上限(例如 2024 年為 $7,000,若年滿 50 歲還可額外追加補繳額度)。本計算機不會自動限制這些上限,所以請自行確認每月投入金額有落在當年度的規定範圍內。
試算結果有保證嗎?沒有。它假設報酬率每年固定不變,但實際市場是會起伏波動的。請把這些數字當成參考估算,而非保證收益。
有考慮稅負或通膨嗎?沒有。結果是未扣除通膨的名目金額,也沒有模擬傳統型(Traditional)與羅斯型(Roth)IRA 之間的稅務差異。若需要量身打造的退休規劃,建議諮詢專業理財顧問。