Что делает калькулятор IRA
Этот бесплатный калькулятор IRA помогает спрогнозировать будущую стоимость индивидуального пенсионного счёта (Individual Retirement Account, IRA) — это инструмент пенсионных накоплений с налоговыми льготами, который используется в США. Указав всего несколько параметров (сколько вы откладываете и на какой срок), вы получите оценку итогового баланса, общей суммы взносов и того, какая часть накоплений сформирована за счёт инвестиционного дохода. Калькулятор также строит разбивку по годам, чтобы вы видели, как ваш счёт IRA растёт со временем.
Обратите внимание: IRA — это американский продукт. В России аналогами с налоговыми преференциями выступают ИИС и программа долгосрочных сбережений, но правила, лимиты и налогообложение у них совершенно другие. Используйте этот калькулятор именно для счетов в США либо для общей оценки роста накоплений.
Какие данные вы вводите
- Начальные инвестиции ($): сумма, с которой вы открываете счёт IRA сегодня.
- Ежемесячный взнос ($): сколько вы пополняете счёт каждый месяц.
- Годовая доходность (%): ожидаемая средняя годовая доходность инвестиций.
- Срок (лет): сколько лет вы планируете инвестировать до выхода на пенсию.
Как устроен расчёт
Калькулятор использует ежемесячную капитализацию процентов. Он переводит годовую доходность в месячную ставку (годовая ставка ÷ 12 ÷ 100) и выполняет расчёт для каждого месяца в выбранном горизонте (количество лет × 12). Итоговый баланс находится по формуле:
$$B = P\,(1+r)^{n} + C \cdot \frac{(1+r)\left[(1+r)^{n}-1\right]}{r}$$$$\text{где}\quad \left\{ \begin{aligned} P &= \text{Начальные инвестиции} \\ C &= \text{Ежемесячный взнос} \\ r &= \dfrac{\text{Годовая доходность (\%)}}{1200} \\ n &= 12 \times \text{Лет} \end{aligned} \right.$$Каждый месяц выполняется такая последовательность:
- к балансу прибавляется ваш ежемесячный взнос;
- применяется рост за один месяц: баланс \(\times (1 + r)\).
Отдельно ведётся учёт суммы всех взносов (начальные инвестиции плюс все ежемесячные пополнения), поэтому общий доход — это просто итоговый баланс за вычетом всего, что вы внесли сами.
Пример расчёта
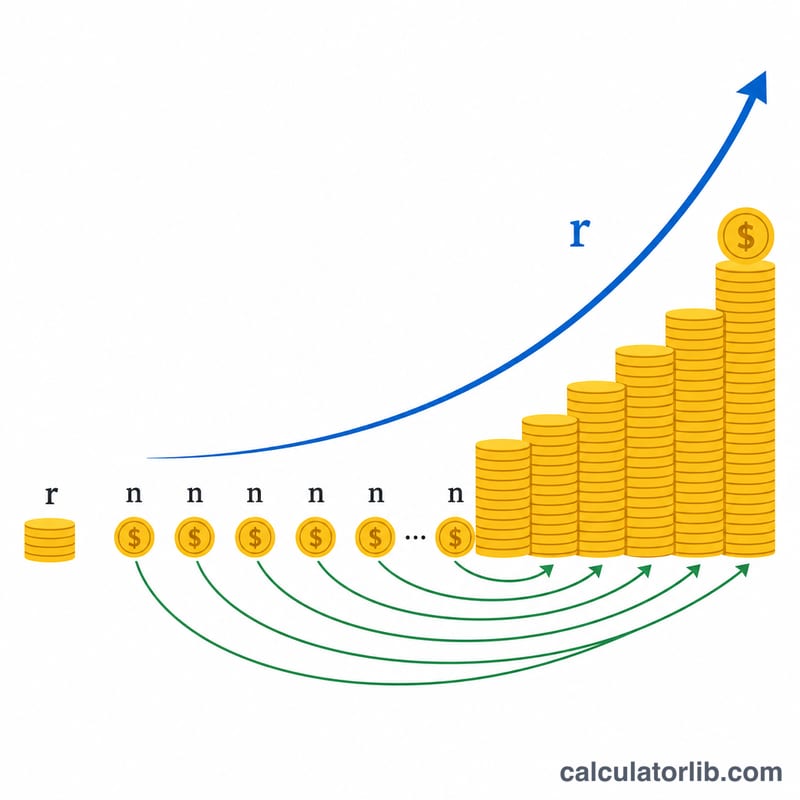
Предположим, вы начинаете с начальной суммы 5 000 $, добавляете по 500 $ в месяц, рассчитываете на годовую доходность 7% и инвестируете 30 лет. Месячная ставка составляет около 0,5833%. После 360 месяцев взносов и капитализации баланс вырастет примерно до 649 000 $. Сумма ваших взносов составит \(5\,000\ \$ + (500\ \$ \times 360) = 185\,000\ \$\), а значит около 464 000 $ приходится исключительно на сложный процент — наглядный пример того, как важно начинать рано.
Частые вопросы
Учитывает ли калькулятор лимиты взносов в IRA? Нет. Налоговая служба США (IRS) устанавливает годовые лимиты (например, 7 000 $ в 2024 году плюс дополнительная сумма для тех, кому 50 лет и больше). Калькулятор эти ограничения не контролирует, поэтому следите, чтобы ваши ежемесячные взносы укладывались в действующие лимиты.
Гарантирован ли результат? Нет. Расчёт исходит из постоянной годовой доходности, но реальные рынки колеблются. Воспринимайте цифры как оценку, а не как обещание.
Учитываются ли налоги и инфляция? Нет. Результаты приведены в номинальных долларах без поправки на инфляцию и не отражают разницу в налогообложении между Traditional IRA и Roth IRA. Для индивидуального планирования обратитесь к финансовому консультанту.
Сравнение сценариев роста IRA: норма доходности и горизонт инвестирования
В таблице ниже используется формула калькулятора \(B = P(1+r)^{n} + C\cdot\frac{(1+r)\left[(1+r)^{n}-1\right]}{r}\) с ежемесячным начислением сложных процентов и взносами, которые добавляются в начале каждого месяца. Во всех сценариях начальная сумма составляет \(P = \$5{,}000\), ежемесячный взнос \(C = \$500\), \(r = \text{годовая ставка}/12\) и \(n = 12 \times \text{лет}\). Суммы округлены до ближайшего доллара. Это иллюстративные прогнозы, которые предполагают постоянную доходность, а не прогнозы.
| Годовая доходность | Лет | Всего взносов | Итоговый баланс | Доход |
|---|---|---|---|---|
| 5% | 10 | $65,000 | $86,205 | $21,205 |
| 5% | 20 | $125,000 | $219,936 | $94,936 |
| 5% | 30 | $185,000 | $440,202 | $255,202 |
| 7% | 10 | $65,000 | $97,096 | $32,096 |
| 7% | 20 | $125,000 | $282,176 | $157,176 |
| 7% | 30 | $185,000 | $654,126 | $469,126 |
| 9% | 10 | $65,000 | $109,740 | $44,740 |
| 9% | 20 | $125,000 | $366,494 | $241,494 |
| 9% | 30 | $185,000 | $995,890 | $810,890 |
Проверка подстановки (7%, 20 лет): \(r = 0.07/12 \approx 0.0058333\), \(n = 240\), \((1+r)^{240} \approx 4.03874\).
$$B \approx 5{,}000(4.03874) + 500\cdot\frac{1.0058333\,(3.03874)}{0.0058333} \approx 20{,}194 + 261{,}983 \approx \$282{,}176$$
И более высокая доходность, и более длинный горизонт увеличивают баланс. Здесь сильнее влияет время: при 7% переход с 10 до 30 лет увеличивает итоговый баланс примерно в 6,7 раза, а при 30 годах переход с 5% до 9% увеличивает его примерно в 2,3 раза.
Справочник лимитов взносов в IRA
Это ежегодные лимиты взносов, установленные Службой внутренних доходов США (IRS). Они применяются только к IRA в Соединённых Штатах. Лимит является совокупным для всех традиционных и Roth IRA человека, а не отдельным лимитом для каждого счёта. Взносы также, как правило, ограничены налогооблагаемым доходом от работы за год.
| Налоговый год | Стандартный лимит (до 50 лет) | Доплата (от 50 лет) | Общий лимит (от 50 лет) | Эквивалент в месяц (до 50 лет) | Эквивалент в месяц (от 50 лет) |
|---|---|---|---|---|---|
| 2023 | $6,500 | $1,000 | $7,500 | ≈ $541.67 | $625.00 |
| 2024 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
| 2025 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
- Эквивалент в месяц — это годовой лимит, разделённый на 12. Это значение нужно указывать как ежемесячный взнос, если вы равномерно распределяете взносы в течение года.
- IRS периодически корректирует эти лимиты с учётом инфляции, поэтому суммы со временем меняются.
- Право на взносы в Roth IRA зависит от ограничений по доходу: допустимый взнос в Roth снижается и может обнулиться при более высоком модифицированном скорректированном валовом доходе. Возможность вычета взносов в традиционный IRA также может зависеть от дохода и участия в корпоративном пенсионном плане.
- Актуальные лимиты, диапазоны ограничений по доходу и правила см. на сайте IRS.gov.
Как читать результат прогноза IRA
- Это прогноз в номинальных величинах. Результат выражен в будущих долларах и не корректируется на инфляцию. Баланс, достигнутый через десятилетия, будет покупать меньше, чем такая же сумма долларов сегодня.
- Прогноз указан до налогов и до комиссий. Формула не учитывает налоги, комиссии счёта или расходы фондов. Реальные издержки снижают чистую доходность, и даже небольшая ежегодная комиссия может заметно уменьшить итоговый баланс за десятилетия.
- Доходность постоянна, а рынки — нет. Калькулятор применяет одну фиксированную годовую ставку каждый год. Фактическая доходность меняется из года в год и может быть отрицательной, поэтому реальная траектория будет отличаться от плавного прогноза. Порядок хороших и плохих лет также влияет на результат, когда взносы производятся в течение времени.
- Взносы и доход. На коротких горизонтах большая часть баланса — это деньги, которые вы внесли. На длинных горизонтах сложный процент смещает соотношение в сторону дохода. В приведённых выше сценариях при 7% доход составляет около 33% баланса после 10 лет ($32,096 из $97,096) и около 72% после 30 лет ($469,126 из $654,126).
- Налогообложение снятия средств (правила США). По правилам США снятие средств с традиционного IRA, как правило, облагается налогом как обычный доход, а взносы могут быть вычитаемыми в зависимости от дохода и участия в корпоративном пенсионном плане. Квалифицированное снятие средств с Roth IRA, как правило, не облагается налогом, поскольку взносы в Roth делаются из уже налогооблагаемых денег. Ранние снятия могут подлежать дополнительным налогам или штрафам, а в других странах действуют иные правила.
Это общая информация, а не налоговая, юридическая или инвестиционная консультация. Для решений, касающихся вашей ситуации, рекомендуем обратиться к квалифицированному специалисту.