IRA Hesaplama Aracı Ne İşe Yarar?
Bu ücretsiz IRA Hesaplama Aracı, bir Bireysel Emeklilik Hesabı'nın (IRA — Individual Retirement Account) gelecekteki değerini tahmin etmenize yardımcı olur. IRA, Amerika Birleşik Devletleri'nde kullanılan, vergi avantajlı bir emeklilik birikim aracıdır; dolayısıyla bu araç ABD'ye özgü bir sistemi temel alır. Türkiye'deki Bireysel Emeklilik Sistemi (BES) ile mantığı benzese de kurallar, vergi avantajları ve limitler farklıdır. Ne kadar biriktirdiğiniz ve ne kadar süre yatırım yaptığınıza dair birkaç basit bilgi girerek; ulaşacağınız nihai bakiyeyi, toplam yatırdığınız tutarı ve birikiminizin ne kadarının yatırım kazançlarından geldiğini tahmin edebilirsiniz. Ayrıca IRA'nızın zaman içinde nasıl büyüdüğünü gösteren yıl yıl bir tablo da sunar.
Girmeniz Gereken Bilgiler
- Başlangıç Yatırımı ($): IRA'nıza bugün koyduğunuz toplu başlangıç tutarı.
- Aylık Katkı ($): Hesaba her ay eklediğiniz tutar.
- Yıllık Getiri Oranı (%): Beklediğiniz ortalama yıllık yatırım getirisi.
- Büyüme Süresi (Yıl): Emeklilikten önce kaç yıl boyunca yatırım yapmayı planladığınız.
Hesaplama Nasıl Yapılır?
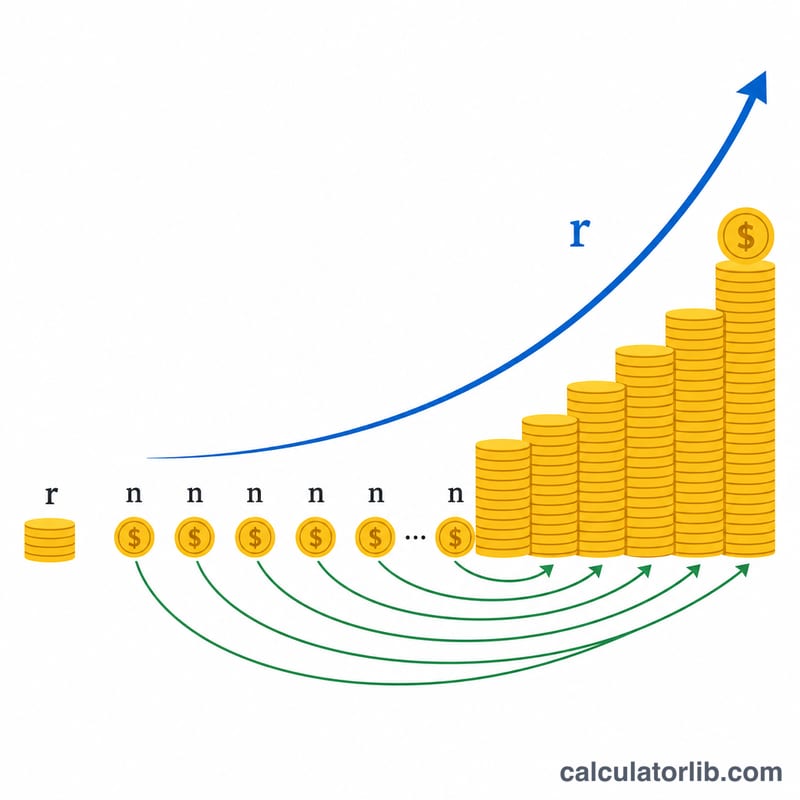
Hesaplama aracı aylık bileşik faiz mantığını kullanır. Yıllık getirinizi aylık orana çevirir (yıllık oran ÷ 12 ÷ 100) ve yatırım sürenizdeki her ay için (yıl × 12) hesaplamayı tekrarlar. Her ay şu sıralamayı izler:
$$B = P\,(1+r)^{n} + C \cdot \frac{(1+r)\left[(1+r)^{n}-1\right]}{r}$$
$$\text{burada}\quad \left\{ \begin{aligned} P &= \text{Başlangıç Yatırımı} \\ C &= \text{Aylık Katkı} \\ r &= \dfrac{\text{Yıllık Getiri (\%)}}{1200} \\ n &= 12 \times \text{Yıl} \end{aligned} \right.$$
- Aylık katkınızı bakiyeye ekler.
- Bir aylık büyümeyi uygular: \(\text{bakiye} \times (1 + \text{aylık oran})\).
Araç, toplam katkılarınızı (başlangıç yatırımı artı tüm aylık ödemeler) ayrı olarak takip eder; böylece toplam kazancınız, nihai bakiyeden yatırdığınız her şeyin çıkarılmasıyla kolayca bulunur.
Örnek Hesaplama
Diyelim ki 5.000 $ başlangıç yatırımıyla işe başlıyorsunuz, ayda 500 $ ekliyorsunuz, %7 yıllık getiri bekliyorsunuz ve 30 yıl boyunca yatırım yapıyorsunuz. Aylık oran yaklaşık %0,5833'tür. 360 ay süren katkılar ve bileşik büyümenin ardından bakiyeniz kabaca 649.000 $ seviyesine ulaşır. Toplam katkılarınız \(5.000\ \$ + (500\ \$ \times 360) = 185.000\ \$\) olur; yani yaklaşık 464.000 $ tutarındaki kısım yalnızca bileşik kazançtan gelir — erken başlamanın gücünü çarpıcı biçimde gösteren bir örnek.
IRA Büyüme Senaryoları: Getiri Oranı ve Zaman Ufkunun Karşılaştırması
Aşağıdaki tablo, hesap makinesinin formülünü \(B = P(1+r)^{n} + C\cdot\frac{(1+r)\left[(1+r)^{n}-1\right]}{r}\) kullanır; aylık bileşik faiz uygulanır ve katkılar her ayın başında eklenir. Her senaryoda başlangıç yatırımı \(P = \$5{,}000\) ve aylık katkı \(C = \$500\) olarak sabittir; \(r = \text{yıllık oran}/12\) ve \(n = 12 \times \text{yıl}\) şeklindedir. Rakamlar en yakın dolara yuvarlanmıştır. Bunlar sabit bir getiri varsayan açıklayıcı projeksiyonlardır, tahmin değildir.
| Yıllık getiri | Yıl | Toplam katkılar | Son bakiye | Kazanç |
|---|---|---|---|---|
| 5% | 10 | $65,000 | $86,205 | $21,205 |
| 5% | 20 | $125,000 | $219,936 | $94,936 |
| 5% | 30 | $185,000 | $440,202 | $255,202 |
| 7% | 10 | $65,000 | $97,096 | $32,096 |
| 7% | 20 | $125,000 | $282,176 | $157,176 |
| 7% | 30 | $185,000 | $654,126 | $469,126 |
| 9% | 10 | $65,000 | $109,740 | $44,740 |
| 9% | 20 | $125,000 | $366,494 | $241,494 |
| 9% | 30 | $185,000 | $995,890 | $810,890 |
Yerine koyma kontrolü (%7, 20 yıl): \(r = 0.07/12 \approx 0.0058333\), \(n = 240\), \((1+r)^{240} \approx 4.03874\).
$$B \approx 5{,}000(4.03874) + 500\cdot\frac{1.0058333\,(3.03874)}{0.0058333} \approx 20{,}194 + 261{,}983 \approx \$282{,}176$$
Hem daha yüksek getiri hem de daha uzun bir zaman ufku bakiyeyi artırır. Burada zamanın etkisi daha büyüktür: %7'de 10 yıldan 30 yıla çıkmak son bakiyeyi yaklaşık 6,7 katına çıkarır; 30 yılda %5'ten %9'a çıkmak ise yaklaşık 2,3 katına çıkarır.
IRA Katkı Limitleri Referansı
Bunlar, Amerika Birleşik Devletleri İç Gelir Servisi (IRS) tarafından belirlenen yıllık katkı limitleridir. Yalnızca Amerika Birleşik Devletleri'ndeki IRA'lar için geçerlidir. Limit, bir kişinin tüm Geleneksel ve Roth IRA'ları genelindeki toplam limittir; her hesap için ayrı bir limit değildir. Katkılar genellikle kişinin o yıl için vergilendirilebilir kazancıyla da sınırlıdır.
| Vergi yılı | Standart limit (50 yaş altı) | Telafi katkısı (50 yaş ve üzeri) | Toplam limit (50 yaş ve üzeri) | Aylık eşdeğeri (50 yaş altı) | Aylık eşdeğeri (50 yaş ve üzeri) |
|---|---|---|---|---|---|
| 2023 | $6,500 | $1,000 | $7,500 | ≈ $541.67 | $625.00 |
| 2024 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
| 2025 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
- Aylık eşdeğer, yıllık limitin 12'ye bölünmesiyle bulunur. Katkıları yıl boyunca eşit olarak dağıtmayı planlıyorsanız aylık katkı olarak girilecek rakam budur.
- IRS bu limitleri enflasyon nedeniyle periyodik olarak ayarlar, dolayısıyla tutarlar zamanla değişir.
- Roth IRA uygunluğu gelir azaltma sınırlarına tabidir: yüksek değiştirilmiş brüt uyarlanmış gelirlerde izin verilen Roth katkısı düşer ve sıfıra kadar inebilir. Geleneksel IRA katkılarının vergi indirimine uygunluğu da gelire ve işyeri emeklilik planı kapsamına bağlı olabilir.
- Güncel limitler, azaltma aralıkları ve kurallar için IRS.gov adresini kontrol edin.
IRA Projeksiyonunuzu Yorumlamak
- Bu nominal bir projeksiyondur. Sonuç gelecekteki dolar cinsindendir ve enflasyon için düzeltme yapılmaz. Onlarca yıl sonra ulaşılan bir bakiye, bugünkü aynı miktardaki dolarla alabileceğinden daha az şey satın alır.
- Vergi öncesi ve ücret öncesidir. Formül vergi, hesap ücreti veya fon gider oranı uygulamaz. Gerçek dünyadaki maliyetler net getiriyi düşürür ve yıllık küçük bir ücret bile on yıllar içinde son bakiyeyi gözle görülür biçimde azaltabilir.
- Getiri sabittir, ancak piyasalar sabit değildir. Hesap makinesi her yıl tek bir sabit yıllık oran uygular. Gerçek getiriler yıldan yıla değişir ve negatif olabilir; bu nedenle gerçek seyir, düzgün projeksiyondan farklı olacaktır. Katkılar zaman içinde yapıldığında iyi ve kötü yılların sırası da sonucu etkiler.
- Katkılar ve kazançlar. Kısa vadelerde bakiyenin çoğu yatırdığınız paradır. Uzun vadelerde bileşik faiz, dağılımı kazanç yönüne kaydırır. Yukarıdaki senaryolarda %7 oranında, 10 yıl sonra kazançlar bakiyenin yaklaşık %33'ü ($97,096 içinde $32,096), 30 yıl sonra ise yaklaşık %72'si ($654,126 içinde $469,126) olmaktadır.
- Para çekmelerin vergi durumu (ABD kuralları). ABD kurallarına göre Geleneksel IRA çekimleri genellikle olağan gelir olarak vergilendirilir; katkılar ise gelire ve işyeri emeklilik planı kapsamına bağlı olarak indirilebilir olabilir. Nitelikli Roth IRA çekimleri genellikle vergisizdir, çünkü Roth katkıları vergi sonrası parayla yapılır. Erken çekimler ek vergi veya cezalara tabi olabilir ve diğer ülkelerin farklı kuralları vardır.
Bu genel bilgidir; vergi, hukuki veya yatırım tavsiyesi değildir. Kendi durumunuzla ilgili kararlar için yetkin bir uzmana danışmayı düşünün.
Sıkça Sorulan Sorular
Bu araç IRA katkı limitlerini hesaba katıyor mu? Hayır. ABD vergi idaresi (IRS) yıllık limitler belirler (örneğin 2024 için 7.000 $, 50 yaş ve üzerindeyseniz ek bir tutar). Hesaplama aracı bu limitleri uygulamaz; bu nedenle aylık katkılarınızın güncel limitler içinde kaldığından emin olun. (Türkiye'deki BES'in farklı katkı ve devlet katkısı kuralları olduğunu unutmayın.)
Sonuç garanti midir? Hayır. Araç sabit bir yıllık getiri varsayar; ancak gerçek piyasalar dalgalanır. Rakamları bir taahhüt değil, bir tahmin olarak değerlendirin.
Vergileri veya enflasyonu hesaba katıyor mu? Hayır. Sonuçlar enflasyondan arındırılmamış nominal dolar cinsindendir ve Geleneksel (Traditional) ile Roth IRA arasındaki vergi farklarını modellemez. Kişiye özel planlama için bir mali danışmana başvurun.