Công Cụ Tính IRA Giúp Bạn Làm Gì
Công cụ tính IRA miễn phí này giúp bạn dự đoán giá trị tương lai của tài khoản hưu trí cá nhân (IRA – Individual Retirement Account) — một hình thức tiết kiệm hưu trí có ưu đãi thuế phổ biến tại Hoa Kỳ. Lưu ý rằng IRA là sản phẩm dành riêng cho người đóng thuế ở Mỹ; Việt Nam không có tài khoản tương đương, mặc dù bạn có thể liên hệ với các hình thức như bảo hiểm xã hội tự nguyện hoặc quỹ hưu trí bổ sung. Chỉ cần nhập vài thông tin đơn giản về số tiền tiết kiệm và thời gian đầu tư, công cụ sẽ ước tính số dư cuối cùng, tổng số tiền bạn đã đóng góp và phần nào trong "quỹ hưu trí" đến từ lợi nhuận đầu tư. Công cụ cũng tạo bảng chi tiết theo từng năm để bạn thấy IRA của mình lớn dần theo thời gian.
Các Thông Tin Bạn Cần Nhập
- Số Tiền Đầu Tư Ban Đầu ($): Khoản tiền gốc bạn dùng để mở tài khoản IRA ngay hôm nay.
- Khoản Đóng Góp Hàng Tháng ($): Số tiền bạn nạp thêm vào tài khoản mỗi tháng.
- Tỷ Suất Lợi Nhuận Hàng Năm (%): Mức lợi nhuận đầu tư trung bình mỗi năm mà bạn kỳ vọng.
- Số Năm Tích Lũy: Số năm bạn dự định tiếp tục đầu tư trước khi nghỉ hưu.
Cách Tính Hoạt Động
Công cụ sử dụng phương pháp lãi kép hàng tháng. Nó chuyển tỷ suất lợi nhuận năm thành lãi suất tháng (tỷ suất năm ÷ 12 ÷ 100) và tính toán cho từng tháng trong suốt thời gian đầu tư (số năm × 12). Mỗi tháng, công cụ thực hiện theo thứ tự sau:
$$B = P\,(1+r)^{n} + C \cdot \frac{(1+r)\left[(1+r)^{n}-1\right]}{r}$$
$$\text{trong đó}\quad \left\{ \begin{aligned} P &= \text{Số Tiền Đầu Tư Ban Đầu} \\ C &= \text{Khoản Đóng Góp Hàng Tháng} \\ r &= \dfrac{\text{Tỷ Suất Lợi Nhuận Hàng Năm (\%)}}{1200} \\ n &= 12 \times \text{Số Năm} \end{aligned} \right.$$
- Cộng khoản đóng góp hàng tháng vào số dư.
- Áp dụng tăng trưởng một tháng: số dư \(\times (1 + \text{lãi suất tháng})\).
Công cụ theo dõi riêng tổng số tiền đóng góp (vốn ban đầu cộng tất cả khoản nạp hàng tháng), nên tổng lợi nhuận đơn giản là số dư cuối cùng trừ đi toàn bộ số tiền bạn đã bỏ ra.
Ví Dụ Minh Họa
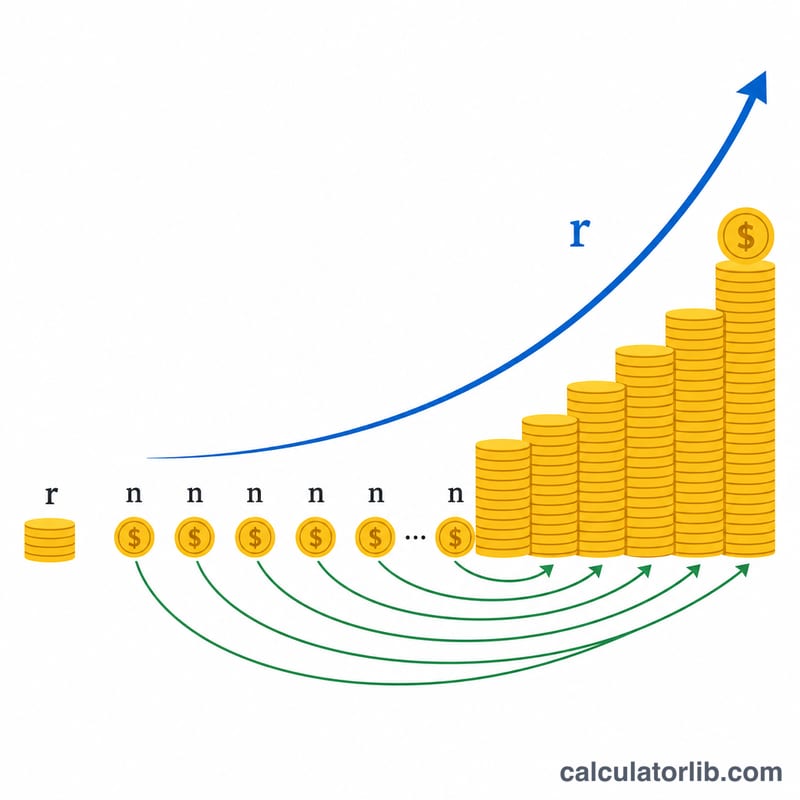
Giả sử bạn bắt đầu với 5.000 $ vốn ban đầu, nạp thêm 500 $ mỗi tháng, kỳ vọng lợi nhuận 7%/năm và đầu tư trong 30 năm. Lãi suất tháng vào khoảng \(0{,}5833\%\). Sau 360 tháng đóng góp và sinh lãi kép, số dư của bạn tăng lên khoảng 649.000 $. Tổng số tiền bạn đóng góp là \(5{.}000\ \$ + (500\ \$ \times 360) = 185{.}000\ \$\), nghĩa là khoảng 464.000 $ đến hoàn toàn từ lãi kép — một minh chứng mạnh mẽ cho lợi ích của việc bắt đầu sớm.
Câu Hỏi Thường Gặp
Công cụ có tính đến giới hạn đóng góp IRA không? Không. Cơ quan thuế Mỹ (IRS) đặt ra giới hạn hàng năm (ví dụ 7.000 $ trong năm 2024, cộng thêm phần "catch-up" nếu bạn từ 50 tuổi trở lên). Công cụ không áp dụng các giới hạn này, vì vậy hãy đảm bảo khoản đóng góp hàng tháng của bạn nằm trong giới hạn hiện hành.
Kết quả có được đảm bảo không? Không. Công cụ giả định lợi nhuận hàng năm cố định, nhưng thị trường thực tế luôn biến động. Hãy xem các con số là ước tính, không phải lời cam kết.
Công cụ có tính đến thuế hoặc lạm phát không? Không. Kết quả là giá trị danh nghĩa chưa trừ lạm phát và không mô phỏng sự khác biệt về thuế giữa IRA Truyền Thống (Traditional) và IRA Roth. Hãy tham khảo chuyên gia tài chính để có kế hoạch phù hợp với cá nhân bạn.