这款IRA计算器能帮你做什么
IRA(Individual Retirement Account,个人退休账户)是美国一种享有税收优惠的退休储蓄工具。这款免费计算器可以帮你预测IRA账户的未来价值:只需输入几项简单的数据,例如你每月存多少、投资多少年,工具就能估算出账户的最终余额、累计投入金额,以及其中有多少来自投资收益。它还会生成逐年明细,让你直观地看到账户随时间不断滚雪球式增长的过程。需要提醒的是,IRA是美国特有的退休账户制度,中国大陆并无完全对应的产品,若你身处中国,可将其类比为"个人养老金账户"或带税收优惠的长期养老储蓄,但具体规则差异很大,仅供参考。
你需要填写的信息
- 初始投资($):你今天开设IRA账户时一次性投入的本金。
- 每月投入($):之后每个月固定追加的金额。
- 年化收益率(%):你预期的平均年投资回报率。
- 投资年限:退休前你计划持续投资的年数。
计算原理
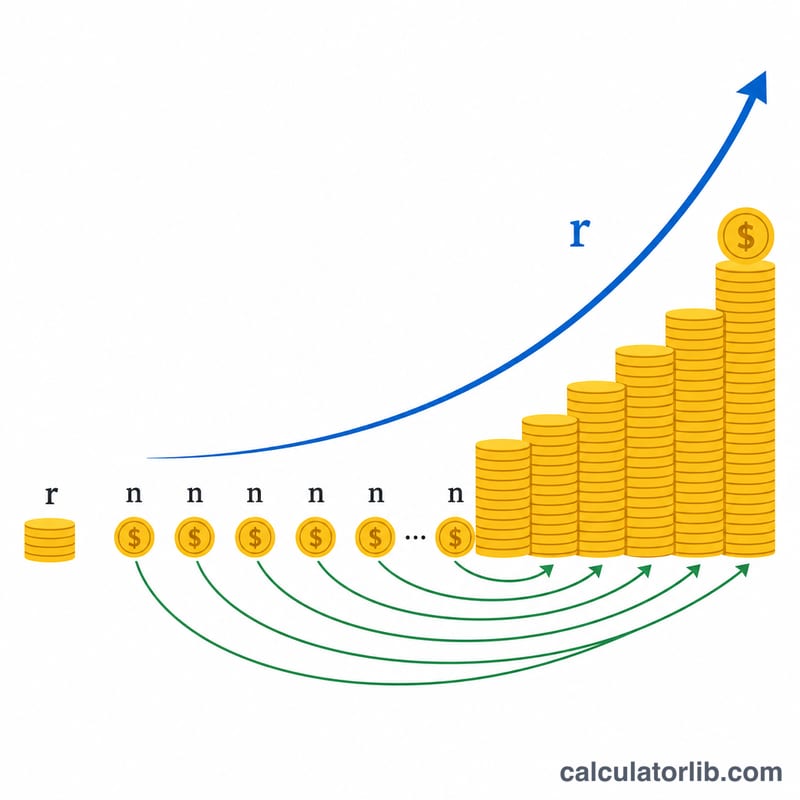
计算器采用按月复利。它先把年化收益率换算成月利率(年化收益率 ÷ 12 ÷ 100),再对你整个投资期内的每一个月(年限 × 12)逐月计算。每个月的处理顺序如下:
$$B = P\,(1+r)^{n} + C \cdot \frac{(1+r)\left[(1+r)^{n}-1\right]}{r}$$$$\text{where}\quad \left\{ \begin{aligned} P &= \text{Initial Investment} \\ C &= \text{Monthly Contribution} \\ r &= \dfrac{\text{Annual Return (\%)}}{1200} \\ n &= 12 \times \text{Years} \end{aligned} \right.$$- 先把当月的定投金额加入账户余额;
- 再计入一个月的增长:余额 ×(1 + 月利率)。
工具会单独记录累计投入(初始本金加上所有月度定投),因此你的总收益就等于最终余额减去你投入的全部本金。
实例演示
假设你以5,000美元起步,每月追加500美元,预期年化收益率为7%,持续投资30年。换算后的月利率约为0.5833%。经过360个月的持续投入与复利滚动,账户余额大约增长到649,000美元。而你的累计投入仅为 \(5{,}000 + (500 \times 360) = 185{,}000\) 美元,这意味着约464,000美元完全来自复利收益——这正是"越早开始越划算"的有力证明。
IRA 增长情景:收益率与投资期限对比
下表使用计算器公式 \(B = P(1+r)^{n} + C\cdot\frac{(1+r)\left[(1+r)^{n}-1\right]}{r}\),按月复利计算,且每月初投入供款。每种情景均保持初始投资 \(P = \$5{,}000\)、每月供款 \(C = \$500\),其中 \(r = \text{年化利率}/12\),\(n = 12 \times \text{年数}\)。数字四舍五入到最接近的美元整数。这些均为假设收益率恒定的示意性预测,而非预测结果。
| 年化收益率 | 年数 | 累计供款 | 期末余额 | 收益 |
|---|---|---|---|---|
| 5% | 10 | $65,000 | $86,205 | $21,205 |
| 5% | 20 | $125,000 | $219,936 | $94,936 |
| 5% | 30 | $185,000 | $440,202 | $255,202 |
| 7% | 10 | $65,000 | $97,096 | $32,096 |
| 7% | 20 | $125,000 | $282,176 | $157,176 |
| 7% | 30 | $185,000 | $654,126 | $469,126 |
| 9% | 10 | $65,000 | $109,740 | $44,740 |
| 9% | 20 | $125,000 | $366,494 | $241,494 |
| 9% | 30 | $185,000 | $995,890 | $810,890 |
代入验算(7%,20 年): \(r = 0.07/12 \approx 0.0058333\),\(n = 240\),\((1+r)^{240} \approx 4.03874\)。
$$B \approx 5{,}000(4.03874) + 500\cdot\frac{1.0058333\,(3.03874)}{0.0058333} \approx 20{,}194 + 261{,}983 \approx \$282{,}176$$
更高的收益率和更长的投资期限都会提高余额。这里时间的影响更大:在 7% 收益率下,从 10 年延长到 30 年,期末余额约增至 6.7 倍;而在 30 年期限下,从 5% 提高到 9%,余额约增至 2.3 倍。
IRA 供款限额参考
这些是美国国税局(IRS)设定的年度供款限额,仅适用于美国的 IRA。该限额是个人所有传统 IRA 和罗斯 IRA 的合计总额,而不是每个账户各自的限额。供款一般还不得超过本人当年的应税薪酬。
| 纳税年度 | 标准限额(50 岁以下) | 追加供款(50 岁及以上) | 总限额(50 岁及以上) | 月度等值(50 岁以下) | 月度等值(50 岁及以上) |
|---|---|---|---|---|---|
| 2023 | $6,500 | $1,000 | $7,500 | ≈ $541.67 | $625.00 |
| 2024 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
| 2025 | $7,000 | $1,000 | $8,000 | ≈ $583.33 | ≈ $666.67 |
- 月度等值是年度限额除以 12。如果你打算全年平均分配供款,则应将此数额作为每月供款金额输入。
- 美国国税局会不时根据通货膨胀调整这些限额,因此金额会随时间变化。
- 罗斯 IRA 的资格受收入递减规则限制:当修正调整后总收入较高时,允许的罗斯供款会减少,并可能降至零。传统 IRA 供款的可抵税额也可能取决于收入水平以及是否参加职场退休计划。
- 如需了解最新限额、递减区间和规则,请查阅 IRS.gov。
解读你的 IRA 预测结果
- 这是名义预测。结果以未来的美元计算,未经通货膨胀调整。几十年后达到的余额,购买力将低于今天同等数额的美元。
- 这是税前、费前预测。该公式未计入任何税款、账户费用或基金费用率。实际成本会降低净收益率,即使每年只有很小的费用,长期累积下来也可能显著减少期末余额。
- 收益率是恒定的,但市场并非如此。计算器每年采用一个固定的年化收益率。实际收益会逐年波动,并可能为负,因此真实走势会与这种平滑的预测不同。在分期供款的情况下,好年份与差年份的先后顺序也会影响最终结果。
- 供款与收益的对比。在较短的投资期内,余额的大部分是你投入的本金。在较长的投资期内,复利会使这一比例逐渐转向收益。以上述 7% 的情景为例,10 年后收益约占余额的 33%($97,096 中的 $32,096),30 年后约占 72%($654,126 中的 $469,126)。
- 提款的税务处理(美国规则)。根据美国规则,传统 IRA 提款一般按普通所得纳税,供款是否可抵税则取决于收入水平以及是否参加职场退休计划。符合条件的罗斯 IRA 提款一般免税,因为罗斯供款使用的是税后资金。提前提款可能需要缴纳额外税款或罚金,其他国家的规定也可能有所不同。
以上内容仅为一般信息,不构成税务、法律或投资建议。如需就自身情况作出决定,请考虑咨询合格的专业人士。
常见问题
计算器会考虑IRA的缴费上限吗?不会。美国国税局(IRS)每年都会设定缴费上限(例如2024年为7,000美元,年满50岁者还可额外追加补缴额度)。本计算器不会强制限制,请你自行确保每月定投金额符合当年的最新规定。
计算结果有保证吗?没有。计算假设收益率恒定不变,但真实市场会上下波动。请将结果视为估算参考,而非承诺。
结果包含税收和通货膨胀吗?不包含。结果是未扣除通胀的名义金额,也未区分传统型(Traditional)与罗斯型(Roth)IRA在税务上的差异。如需量身定制的规划,请咨询专业理财顾问。