Что такое APY?
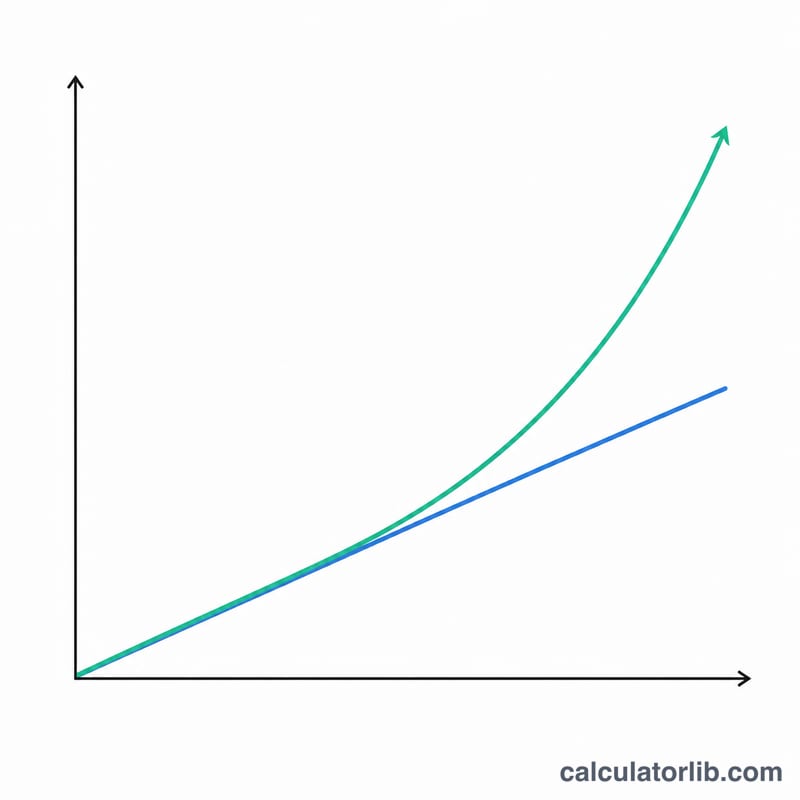
APY (Annual Percentage Yield) — это стандартизированный показатель годовой доходности вложения, который учитывает эффект сложного процента. В отличие от расчёта по простой ставке, APY принимает во внимание, как часто проценты капитализируются в течение года, и потому даёт более точную картину вашей реальной доходности. По смыслу это близко к привычной российским вкладчикам «эффективной процентной ставке», которую банки указывают наряду с номинальной.
Когда пригодится калькулятор APY
Калькулятор APY помогает оценить настоящий потенциал доходности ваших вложений в таких ситуациях:
- сравнение разных вкладов или депозитных сертификатов с различной частотой капитализации;
- планирование долгосрочных вложений и понимание того, как сложный процент будет наращивать капитал со временем;
- оценка реальной доходности инструментов с фиксированным доходом, когда проценты начисляются несколько раз в год.
Как рассчитать APY
Формула расчёта APY выглядит так:
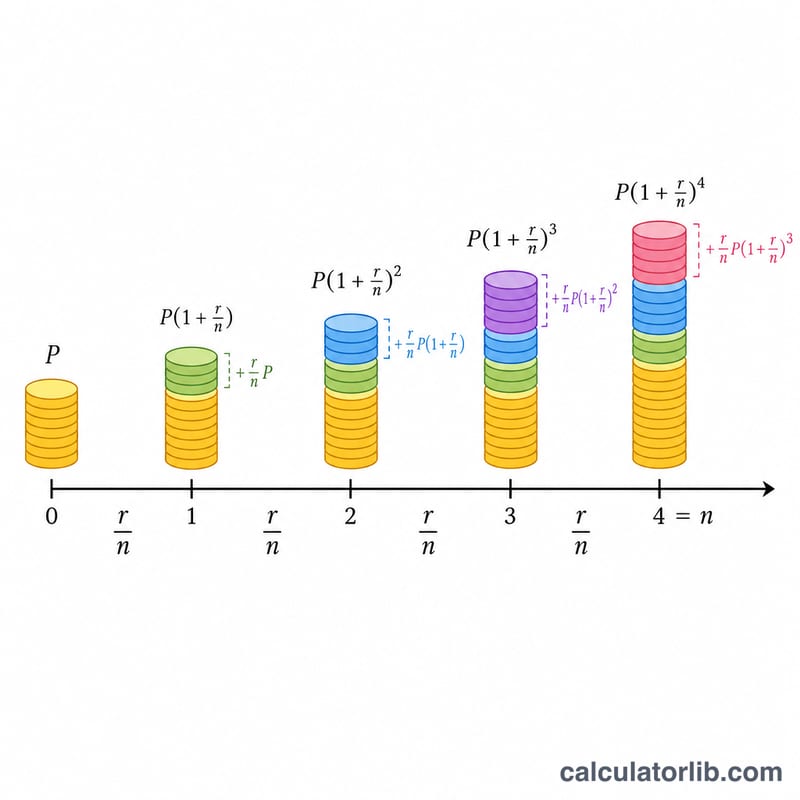
$$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$где:
- \(r\) — годовая процентная ставка (в виде десятичной дроби);
- \(n\) — количество периодов капитализации в году.
Чтобы рассчитать итоговую сумму через определённый срок:
$$\text{Итоговая сумма} = P \times \left(1 + \frac{r}{n}\right)^{n \times t}$$где:
- \(P\) — начальная сумма вклада (основной капитал);
- \(r\) — годовая процентная ставка (в виде десятичной дроби);
- \(n\) — количество периодов капитализации в году;
- \(t\) — срок в годах.
Сумма начисленных процентов:
$$\text{Начисленные проценты} = \text{Итоговая сумма} - \text{Начальная сумма}$$Распространённые варианты капитализации
| Частота капитализации | Количество раз в год (n) |
|---|---|
| Ежедневно | 365 |
| Еженедельно | 52 |
| Ежемесячно | 12 |
| Ежеквартально | 4 |
| Раз в полгода | 2 |
| Раз в год | 1 |
Примеры
Пример 1. Расчёт APY для сберегательного счёта
Каким будет APY по счёту со ставкой 2% годовых и ежемесячной капитализацией?
| Годовая процентная ставка | 2% |
| Частота капитализации | Ежемесячно (12 раз в год) |
| APY | 2,02% |
Пример 2. Расчёт итоговой суммы и начисленных процентов
Если вложить 10 000 $ под 5% годовых с ежеквартальной капитализацией на 3 года, какими будут итоговая сумма и общий доход по процентам?
| Начальная сумма | 10 000 $ |
| Годовая процентная ставка | 5% |
| Частота капитализации | Ежеквартально (4 раза в год) |
| Срок | 3 года |
| APY | 5,09% |
| Итоговая сумма | 11 616,17 $ |
| Начисленные проценты | 1 616,17 $ |
Пример 3. Сравнение разных вариантов капитализации
Как меняется APY для вложения в 5 000 $ под 3% годовых при разной частоте капитализации на горизонте 5 лет?
| Частота капитализации | APY | Итоговая сумма |
|---|---|---|
| Раз в год (1 раз) | 3,00% | 5 796,37 $ |
| Раз в полгода (2 раза) | 3,02% | 5 803,89 $ |
| Ежеквартально (4 раза) | 3,03% | 5 807,77 $ |
| Ежемесячно (12 раз) | 3,04% | 5 810,58 $ |
| Ежедневно (365 раз) | 3,05% | 5 812,82 $ |
Определения и глоссарий
Приведённые ниже термины используются при расчётах годовой доходности. Понимание каждого из них помогает правильно интерпретировать результаты и сравнивать их с показателями, указанными банками и кредитными союзами.
- Годовая процентная доходность (APY) — эффективная годовая норма доходности с учётом капитализации. Она показывает, насколько фактически увеличится ваш баланс за один год, выраженный в виде одного процента. \(\text{APY} = \left(1 + \frac{r/100}{n}\right)^{n} - 1\).
- Годовая процентная ставка / номинальная ставка (r) — объявленная годовая процентная ставка до применения капитализации в течение года. Это ставка, которую вы обычно видите в предложении счёта, но она занижает фактический рост, если проценты капитализируются более одного раза в год.
- Основная сумма (P) — ваш первоначальный депозит или сумма инвестиции, начальный баланс, на который сначала начисляются проценты.
- Годовая процентная ставка (r) — номинальная годовая ставка, вводимая в процентах (например, 5 для 5%). В формуле она делится на 100, чтобы стать десятичной дробью.
- Частота капитализации (n) — количество раз в год, когда проценты добавляются к балансу: 1 (ежегодно), 2 (раз в полугодие), 4 (ежеквартально), 12 (ежемесячно) или 365 (ежедневно).
- Период (t) — длительность времени, в течение которого деньги остаются инвестированными, в годах. Сама APY представляет собой годовой показатель, но период определяет конечный баланс и общий доход.
- Конечная сумма — баланс на конец периода: \(A = P\left(1 + \frac{r/100}{n}\right)^{n t}\).
- Общий доход — доход, полученный за период, равный конечной сумме минус основная сумма: \(A - P\).
Годовая доходность (APY) в сравнении с годовой ставкой (APR)/номинальной ставкой: годовая ставка (номинальная ставка) показывает объявленную ставку; APY показывает реальный годовой доход после капитализации. Когда проценты капитализируются только один раз в год (\(n = 1\)), обе величины равны. При более частой капитализации APY выше номинальной ставки, потому что вы получаете доход на ранее начисленные проценты.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England