Qu'est-ce que l'APY ?
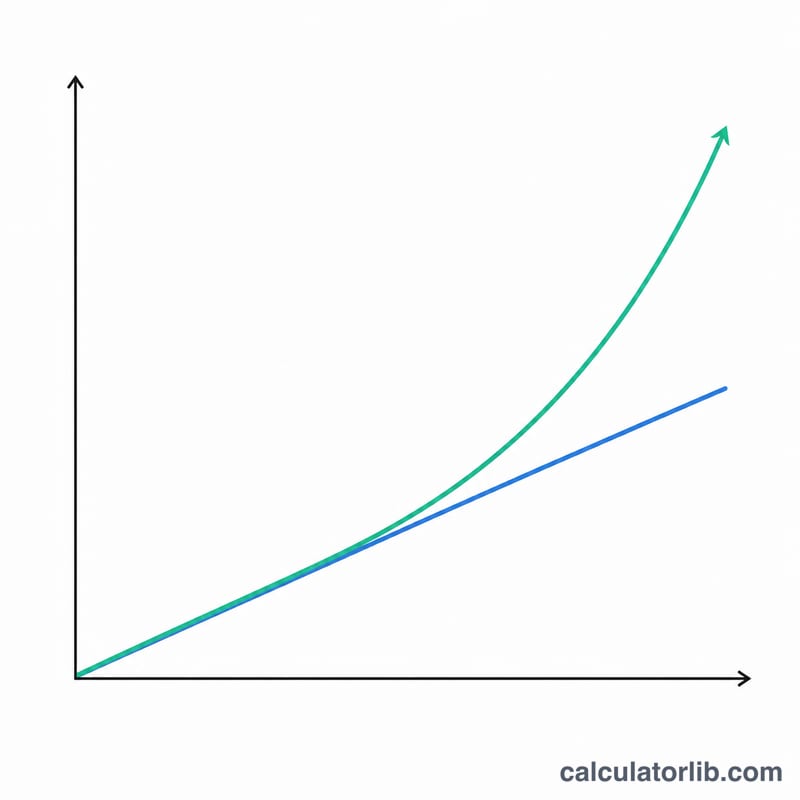
L'APY (Annual Percentage Yield, ou rendement annuel effectif) est une mesure standardisée du rendement annuel d'un placement qui tient compte de l'effet des intérêts composés. Contrairement au calcul des intérêts simples, l'APY intègre la fréquence à laquelle les intérêts sont capitalisés au cours de l'année, ce qui donne une image bien plus fidèle de vos gains réels. Cette notion est surtout utilisée par les banques anglo-saxonnes (États-Unis, Canada) ; en France, l'équivalent le plus proche est le « taux annuel effectif » ou le rendement net, mais le principe de calcul reste identique.
Quand utiliser un calculateur d'APY ?
Un calculateur d'APY vous aide à évaluer le véritable potentiel de gain de vos placements dans les situations suivantes :
- Comparer différents comptes d'épargne ou certificats de dépôt (CD) dont les périodes de capitalisation diffèrent
- Préparer des placements à long terme et comprendre comment les intérêts composés feront fructifier votre argent au fil du temps
- Évaluer le rendement réel d'un placement à revenu fixe lorsque les intérêts sont capitalisés plusieurs fois par an
Comment calculer l'APY
La formule de l'APY est la suivante :
$$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$où :
- \(r\) = taux d'intérêt annuel (en décimal)
- \(n\) = nombre de périodes de capitalisation par an
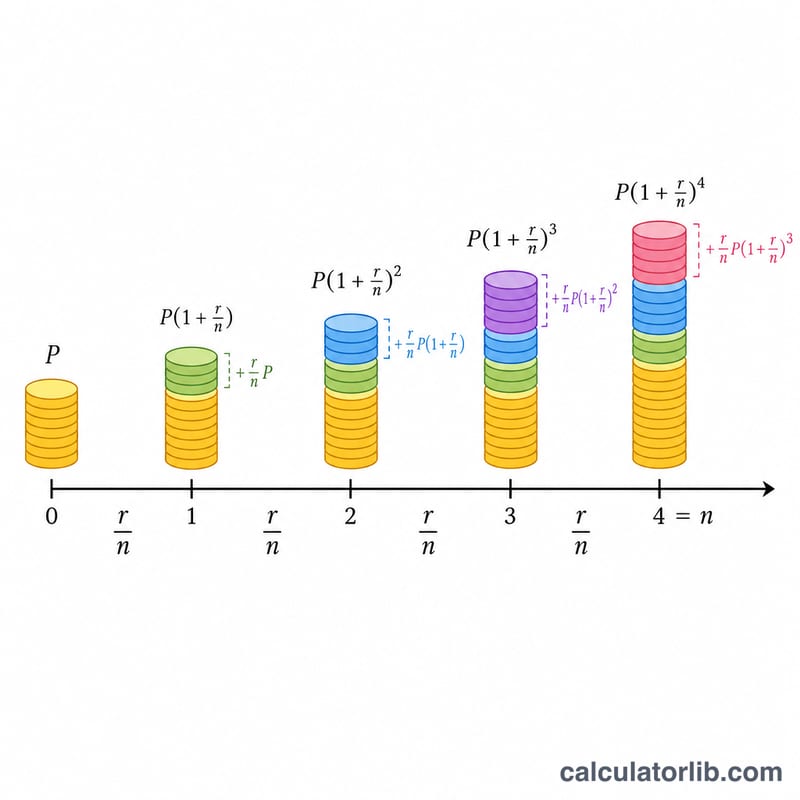
Pour calculer le capital final au terme d'une durée donnée :
$$\text{Capital final} = P \times \left(1 + \frac{r}{n}\right)^{n\times t}$$où :
- \(P\) = capital initial (placement de départ)
- \(r\) = taux d'intérêt annuel (en décimal)
- \(n\) = nombre de périodes de capitalisation par an
- \(t\) = durée en années
Le total des intérêts gagnés se calcule ainsi :
$$\text{Total des intérêts} = \text{Capital final} - \text{Capital initial}$$Fréquences de capitalisation courantes
| Fréquence de capitalisation | Nombre de fois par an (n) |
|---|---|
| Quotidienne | 365 |
| Hebdomadaire | 52 |
| Mensuelle | 12 |
| Trimestrielle | 4 |
| Semestrielle | 2 |
| Annuelle | 1 |
Exemples
Exemple 1 : Calculer l'APY d'un compte d'épargne
Quel est l'APY d'un compte d'épargne offrant un taux d'intérêt annuel de 2 %, avec une capitalisation mensuelle ?
| Taux d'intérêt annuel | 2 % |
| Fréquence de capitalisation | Mensuelle (12 fois par an) |
| APY | 2,02 % |
Exemple 2 : Calculer le capital final et le total des intérêts
Si vous placez 10 000 $ à un taux annuel de 5 %, capitalisé trimestriellement pendant 3 ans, quels seront le capital final et le total des intérêts gagnés ?
| Capital initial | 10 000 $ |
| Taux d'intérêt annuel | 5 % |
| Fréquence de capitalisation | Trimestrielle (4 fois par an) |
| Durée | 3 ans |
| APY | 5,09 % |
| Capital final | 11 616,17 $ |
| Total des intérêts | 1 616,17 $ |
Exemple 3 : Comparer différentes fréquences de capitalisation
Comment l'APY varie-t-il pour un placement de 5 000 $ à un taux annuel de 3 % selon différentes fréquences de capitalisation, sur 5 ans ?
| Fréquence de capitalisation | APY | Capital final |
|---|---|---|
| Annuelle (1 fois) | 3,00 % | 5 796,37 $ |
| Semestrielle (2 fois) | 3,02 % | 5 803,89 $ |
| Trimestrielle (4 fois) | 3,03 % | 5 807,77 $ |
| Mensuelle (12 fois) | 3,04 % | 5 810,58 $ |
| Quotidienne (365 fois) | 3,05 % | 5 812,82 $ |
Définitions et Glossaire
Les termes ci-dessous apparaissent dans les calculs du TAP. Comprendre chacun d'eux vous aide à lire correctement le résultat et à le comparer aux chiffres annoncés par les banques et les coopératives de crédit.
- TAP (Taux de Rendement Annuel Pourcentage) — le taux de rendement annuel effectif une fois la capitalisation prise en compte. Il exprime la façon dont votre solde augmente réellement en un an, exprimée sous la forme d'un pourcentage unique. \(\text{TAP} = \left(1 + \frac{r/100}{n}\right)^{n} - 1\).
- TAEG / Taux nominal (r) — le taux d'intérêt annuel déclaré avant que la capitalisation ne soit appliquée au cours de l'année. C'est le taux que vous voyez généralement cité sur un compte, mais il sous-estime la croissance réelle chaque fois que les intérêts se capitalisent plus d'une fois par an.
- Capital (P) — votre dépôt initial ou montant d'investissement, le solde de départ sur lequel les intérêts sont d'abord calculés.
- Taux d'intérêt annuel (r) — le taux nominal annuel, entré sous la forme d'un pourcentage (par ex. 5 pour 5 %). Dans la formule, il est divisé par 100 pour devenir une décimale.
- Fréquence de capitalisation (n) — le nombre de fois par an où les intérêts sont ajoutés au solde : 1 (annuel), 2 (semestriel), 4 (trimestriel), 12 (mensuel) ou 365 (quotidien).
- Durée (t) — la durée pendant laquelle l'argent reste investi, en années. Le TAP lui-même est un chiffre d'une année, mais la durée détermine le solde final et les intérêts totaux.
- Montant final — le solde à la fin de la durée : \(A = P\left(1 + \frac{r/100}{n}\right)^{n t}\).
- Intérêts totaux — les gains produits au cours de la durée, égaux au montant final moins le capital : \(A - P\).
TAP versus TAEG/taux nominal : Le TAEG (le taux nominal) vous indique le taux cité ; le TAP vous indique le rendement annuel réel après capitalisation. Lorsque les intérêts se capitalisent une seule fois par an (\(n = 1\)) les deux sont égaux. Avec une capitalisation plus fréquente, le TAP est supérieur au taux nominal car vous gagnez des intérêts sur les intérêts précédemment crédités.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England