À quoi sert le calculateur de remboursement
Ce calculateur de remboursement détermine la mensualité fixe (ou l'échéance périodique) nécessaire pour solder un prêt sur une durée donnée, puis ventile chaque versement entre intérêts et capital, période par période. Il fonctionne sans référence à une devise précise : il convient donc aussi bien à un crédit immobilier qu'à un prêt auto, un prêt personnel ou un emprunt professionnel, dans n'importe quel pays. Vous renseignez les caractéristiques du prêt une seule fois et l'outil vous renvoie à la fois le montant de l'échéance et un tableau d'amortissement détaillé.
Les données à saisir
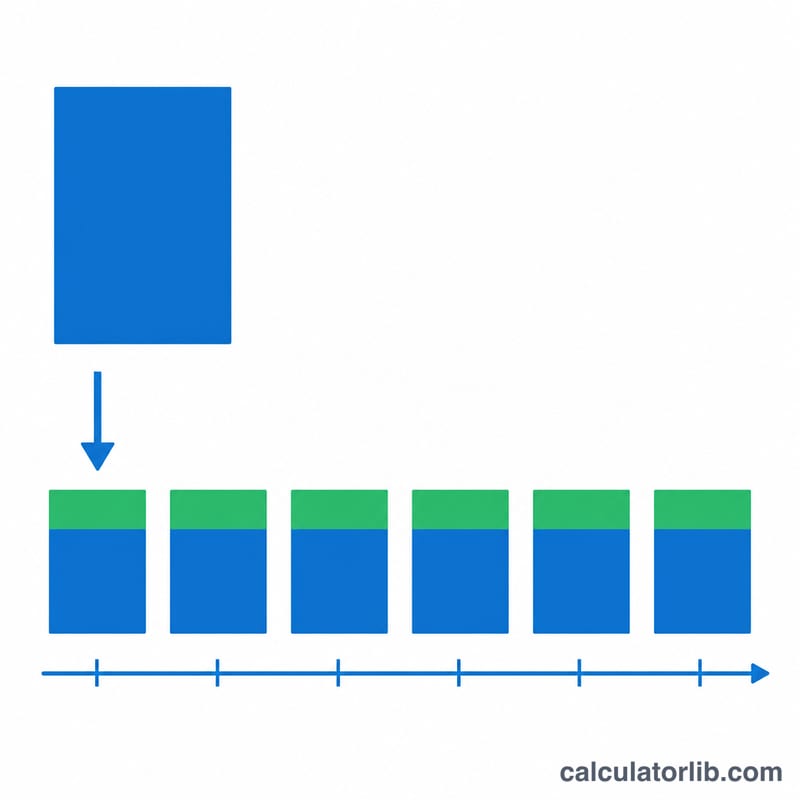
- Montant du prêt (\(P\)) – le capital que vous empruntez.
- Taux d'intérêt – le taux annuel (nominal), exprimé en pourcentage.
- Fréquence de capitalisation – le nombre de fois par an où les intérêts sont appliqués (par exemple 12 pour une capitalisation mensuelle) ; elle sert à convertir le taux annuel en taux par période.
- Durée – en années et en mois, elle définit la longueur du prêt.
- Échéancier – la fréquence de vos versements : chaque jour, semaine, quinzaine, demi-mois, mois, trimestre, etc. Elle détermine le nombre total d'échéances (\(n\)).
La formule expliquée
Le calculateur s'appuie sur la formule classique d'échéance d'un prêt amortissable :
$$R = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n} - 1}$$
Ici, \(r\) est le taux d'intérêt par période, obtenu en divisant le taux annuel par le nombre de capitalisations puis par 100 (ainsi, 6 % avec une capitalisation mensuelle donne \(r = 0{,}06 / 12 = 0{,}005\)). \(n\) correspond au nombre total d'échéances, déduit de la durée et de la fréquence des versements. Le résultat \(R\) est votre versement constant à chaque période. Le tableau calcule ensuite les intérêts de chaque période comme \(\text{solde} \times r\), considère le reste de \(R\) comme du capital remboursé, puis soustrait ce capital du solde restant dû.
Exemple chiffré
Empruntons 20 000 à un taux annuel de 6 %, capitalisé mensuellement, remboursé chaque mois sur 5 ans (\(n = 60\), \(r = 0{,}005\)) :
- $$R = 20\,000 \times \frac{0{,}005 \times 1{,}005^{60}}{1{,}005^{60} - 1} \approx 386{,}66 \text{ par mois.}$$
- Intérêts de la première échéance \(= 20\,000 \times 0{,}005 = 100\) ; capital remboursé \(= 286{,}66\) ; le solde tombe à \(19\,713{,}34\).
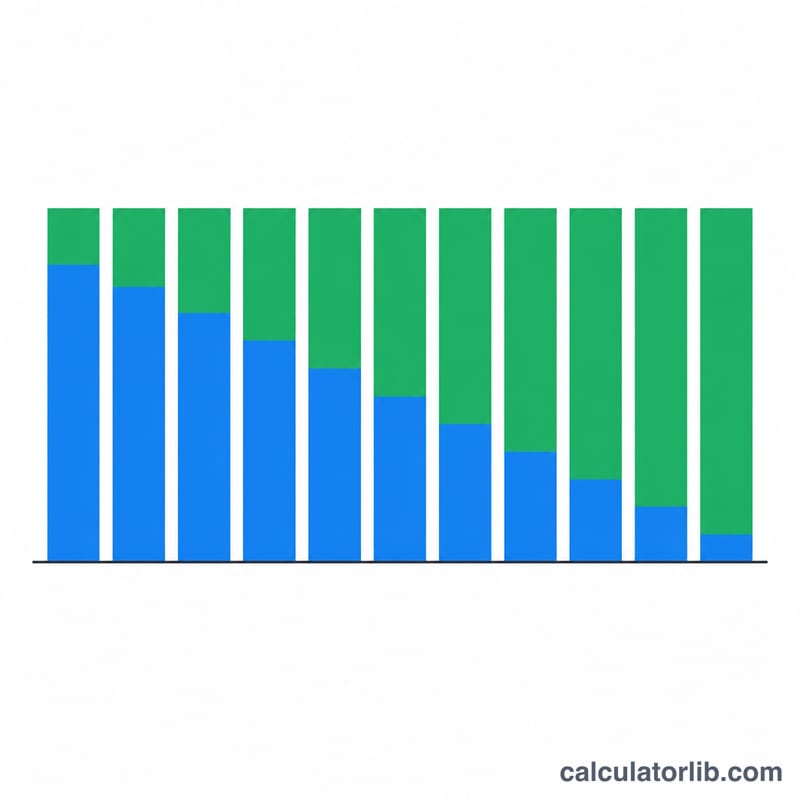
- Au fil du temps, la part des intérêts diminue tandis que celle du capital augmente, jusqu'à ce que le solde atteigne zéro à la 60ᵉ échéance.
Comparaison des scénarios de remboursement
Tous les scénarios utilisent un prêt de 20,000 à un taux annuel nominal de 6%. Les lignes mensuelles utilisent une capitalisation mensuelle, donc \(r = 0.06/12 = 0.005\), avec la formule \(A = P \cdot \dfrac{r}{1-(1+r)^{-n} }\). Le total remboursé correspond au paiement arrondi × nombre de paiements, et le total des intérêts correspond au total remboursé − 20,000.
| Scénario | Paiement périodique | Nombre de paiements | Total remboursé | Total des intérêts |
|---|---|---|---|---|
| 6%, 3 ans, mensuel | 608.44 | 36 | 21,903.84 | 1,903.84 |
| 6%, 5 ans, mensuel | 386.66 | 60 | 23,199.60 | 3,199.60 |
| 6%, 7 ans, mensuel | 292.16 | 84 | 24,541.44 | 4,541.44 |
| 6%, 5 ans, toutes les deux semaines (26 par an) | 178.25 | 130 | 23,172.50 | 3,172.50 |
Vérification détaillée pour le cas mensuel sur 5 ans
Avec \(n = 5 \times 12 = 60\) et \(r = 0.005\), \((1.005)^{-60} \approx 0.74137\). Alors :
$$A = 20{,}000 \cdot \frac{0.005}{1 - 0.74137} \approx 20{,}000 \cdot 0.019333 \approx 386.66$$
Comparaison toutes les deux semaines
La ligne toutes les deux semaines applique la même formule avec un taux par période de deux semaines \(r = 0.06/26 \approx 0.0023077\) et \(n = 5 \times 26 = 130\). On obtient un paiement d'environ 178.25. Il s'agit d'une convention illustrative : le champ de capitalisation du calculateur est réglé sur 12 et son échéancier de paiement sur mensuel, donc la ligne toutes les deux semaines correspond à un calcul distinct. L'économie d'environ 27 d'intérêts provient surtout de la réduction un peu plus rapide du solde avec une capitalisation toutes les deux semaines. Ce n'est pas une règle générale, car les prêteurs définissent les échéanciers toutes les deux semaines différemment.
Ce que montre le tableau
- Allonger la durée de 3 à 7 ans réduit le paiement mensuel de 608.44 à 292.16, mais le total des intérêts passe de 1,903.84 à 4,541.44.
- Passer de 5 à 7 ans réduit le paiement d'environ 94.50 par mois, mais ajoute environ 1,341.84 d'intérêts.
Interpréter le résultat de votre remboursement
Le résultat est le paiement périodique constant qui ramène le solde à zéro après \(n\) paiements, en supposant un taux fixe et aucun remboursement anticipé.
Paiement et coût total
Le paiement seul ne montre pas le coût d'un prêt. Le coût total est le paiement multiplié par le nombre de paiements :
$$\text{Total des intérêts} = A \times n - P$$
Par exemple, \(386.66 \times 60 - 20{,}000 = 3{,}199.60\). Comme le paiement est arrondi au centime, le dernier paiement d'un prêteur peut différer de quelques centimes.
Répartition au fil du temps
À chaque période, les intérêts sont égaux au solde restant dû multiplié par le taux périodique. Le reste du paiement réduit le capital. Dans l'exemple sur 5 ans, le premier paiement comprend 20,000 × 0.005 = 100.00 d'intérêts et 286.66 de capital. Le dernier paiement ne comprend qu'environ 1.92 d'intérêts. Les premiers paiements sont donc surtout des intérêts, et les derniers surtout du capital.
Effet de la durée et du taux
- Durée plus longue : réduit chaque paiement, mais maintient le solde plus élevé plus longtemps, donc le total des intérêts augmente.
- Taux plus élevé : augmente à la fois le paiement et le total des intérêts. L'effet s'accentue avec la durée.
Taux nominal et taux par période
Le taux annoncé est un taux annuel nominal. La formule le divise par la fréquence de capitalisation pour obtenir le taux par période. À 6% capitalisé mensuellement, le taux par période est de 0.5%. Le taux annuel effectif est \((1.005)^{12} - 1 \approx 6.168\%\), supérieur au taux nominal de 6%.
Ce qui n'est pas inclus
Le résultat n'inclut pas les frais de dossier ou de compte, l'assurance, les pénalités de remboursement anticipé, les variations de taux ni les conventions propres au prêteur, comme les règles de décompte des jours ou l'arrondi. Les relevés réels peuvent donc différer légèrement. Ceci constitue une information générale, et non un conseil financier.
Termes clés et définitions
- Capital
- Le montant emprunté (\(P\)), avant l'ajout de tout intérêt.
- Taux d'intérêt annuel nominal
- Le taux annuel annoncé avant prise en compte de la capitalisation, par exemple 6%. Il diffère du taux annuel effectif lorsque la capitalisation a lieu plus d'une fois par an.
- Fréquence de capitalisation
- Le nombre de fois par an où les intérêts sont calculés et ajoutés au solde. Dans ce calculateur, il est de 12 (mensuel).
- Taux périodique
- Le taux appliqué à chaque période : le taux annuel nominal divisé par la fréquence de capitalisation (\(r\)). Par exemple, 6% ÷ 12 = 0.5%.
- Amortissement
- Remboursement d'un prêt au moyen de paiements programmés couvrant à la fois les intérêts et le capital, de sorte que le solde atteint zéro à la fin de la durée.
- Durée
- La durée totale du prêt. Ici, le nombre de paiements est \(n = \text{années} \times 12 + \text{mois}\).
- Fréquence des paiements
- La fréquence à laquelle les paiements sont effectués, par exemple mensuelle ou toutes les deux semaines. Elle détermine le nombre de paiements sur la durée.
- Solde restant dû
- Le capital encore dû après un paiement donné : le solde précédent, plus les intérêts de la période, moins le paiement.
- Total des intérêts
- Le total payé au-delà du capital : paiement × nombre de paiements − capital.
Questions fréquentes
Pourquoi mes premières échéances servent-elles surtout à payer des intérêts ? Les intérêts sont calculés sur le capital restant dû, qui est à son maximum au début du prêt. À mesure que le solde diminue, la part d'intérêts de chaque échéance fixe baisse et la part de capital remboursé augmente.
Quel est l'effet d'un changement de fréquence de remboursement ? Rembourser plus souvent (par exemple toutes les deux semaines) augmente le nombre d'échéances \(n\) et applique plus fréquemment le taux par période, ce qui réduit en général le montant de chaque versement ainsi que le coût total des intérêts.
Le taux que je saisis est-il bien le taux annuel ? Oui. L'outil le divise par la fréquence de capitalisation choisie pour obtenir le taux réel par période : indiquez donc toujours le taux annuel affiché.