Qué hace esta calculadora de amortización
Esta calculadora de amortización determina la cuota periódica fija que necesitas para liquidar un préstamo en un plazo concreto y desglosa cada pago en intereses y capital, periodo a periodo. Es independiente de la moneda, por lo que sirve para hipotecas, préstamos de coche, préstamos personales y deuda de empresa en cualquier país. Solo tienes que introducir los datos del préstamo una vez y la herramienta te devuelve tanto el importe de la cuota como el cuadro de amortización completo.
Los datos que debes introducir
- Importe del préstamo (P): el capital que solicitas.
- Tipo de interés: el tipo anual (nominal) expresado en porcentaje.
- Frecuencia de capitalización: cuántas veces al año se aplican los intereses (por ejemplo, 12 si es mensual). Sirve para convertir el tipo anual en un tipo por periodo.
- Plazo: años y meses, que fijan la duración del préstamo.
- Periodicidad de pago: con qué frecuencia pagas (diaria, semanal, quincenal, bimensual, mensual, trimestral, etc.). De aquí se obtiene el número total de pagos (n).
La fórmula explicada
La calculadora utiliza la fórmula estándar de la cuota de un préstamo amortizable:
$$R = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n} - 1}$$
Aquí \(r\) es el tipo de interés por periodo, que se obtiene dividiendo el tipo anual entre la frecuencia de capitalización y entre 100 (así, un 6 % con capitalización mensual da \(r = 0{,}06 / 12 = 0{,}005\)). \(n\) es el número total de pagos, que se deriva del plazo y de la periodicidad de pago. El resultado \(R\) es la cuota constante de cada periodo. A partir de ahí, el cuadro calcula los intereses de cada periodo como \(\text{saldo} \times r\), considera el resto de la cuota \(R\) como capital amortizado y resta ese capital del saldo pendiente.
Ejemplo práctico
Supongamos un préstamo de 20.000 al 6 % de interés anual, con capitalización mensual, que se devuelve mensualmente a lo largo de 5 años (\(n = 60\), \(r = 0{,}005\)):
- $$R = 20000 \times \frac{0{,}005 \times 1{,}005^{60}}{1{,}005^{60} - 1} \approx \mathbf{386{,}66}$$ al mes.
- Intereses del primer pago \(= 20000 \times 0{,}005 = 100\); capital amortizado \(= 286{,}66\); el saldo baja hasta \(19713{,}34\).
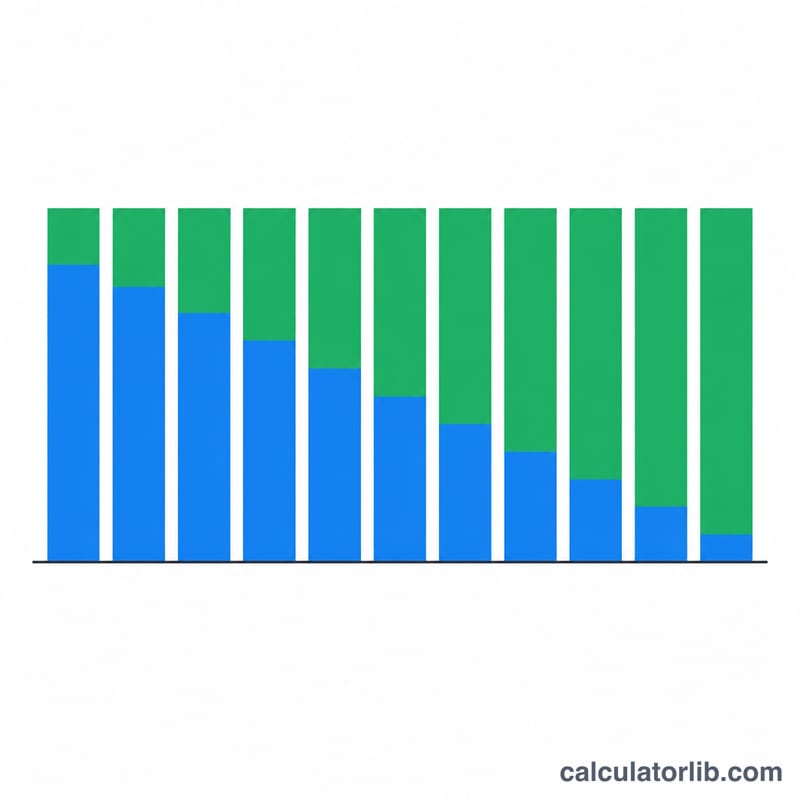
- Con el tiempo, los intereses se reducen y el capital aumenta, hasta que el saldo llega a cero en el pago número 60.
Comparación de escenarios de reembolso
Todos los escenarios usan un préstamo de 20.000 con una tasa anual nominal del 6%. Las filas mensuales usan capitalización mensual, por lo que \(r = 0.06/12 = 0.005\), con la fórmula \(A = P \cdot \dfrac{r}{1-(1+r)^{-n} }\). El total reembolsado es el pago redondeado × número de pagos, y el interés total es el total reembolsado − 20.000.
| Escenario | Pago periódico | Número de pagos | Total reembolsado | Interés total |
|---|---|---|---|---|
| 6%, 3 años, mensual | 608,44 | 36 | 21.903,84 | 1.903,84 |
| 6%, 5 años, mensual | 386,66 | 60 | 23.199,60 | 3.199,60 |
| 6%, 7 años, mensual | 292,16 | 84 | 24.541,44 | 4.541,44 |
| 6%, 5 años, quincenal (26 al año) | 178,25 | 130 | 23.172,50 | 3.172,50 |
Verificación detallada del caso mensual de 5 años
Con \(n = 5 \times 12 = 60\) y \(r = 0.005\), \((1.005)^{-60} \approx 0.74137\). Entonces:
$$A = 20{,}000 \cdot \frac{0.005}{1 - 0.74137} \approx 20{,}000 \cdot 0.019333 \approx 386.66$$
Comparación quincenal
La fila quincenal aplica la misma fórmula con una tasa por quincena \(r = 0.06/26 \approx 0.0023077\) y \(n = 5 \times 26 = 130\). Eso da un pago de aproximadamente 178,25. Esta es una convención ilustrativa; el campo de capitalización de la calculadora está fijado en 12 y su calendario de pagos en mensual, por lo que la fila quincenal es un cálculo separado. El ahorro de unos 27 en intereses se debe principalmente a la reducción algo más rápida del saldo con capitalización por quincena. No es una regla general, porque los prestamistas definen los calendarios quincenales de forma distinta.
Lo que muestra la tabla
- Alargar el plazo de 3 a 7 años reduce el pago mensual de 608,44 a 292,16, pero el interés total sube de 1.903,84 a 4.541,44.
- Pasar de 5 a 7 años reduce el pago en unos 94,50 al mes, pero añade unos 1.341,84 en intereses.
Interpretación del resultado de reembolso
El resultado es el pago periódico constante que lleva el saldo a cero después de \(n\) pagos, suponiendo una tasa fija y sin pagos extra.
Pago frente al costo total
El pago por sí solo no muestra cuánto cuesta un préstamo. El costo total es el pago multiplicado por el número de pagos:
$$\text{Interés total} = A \times n - P$$
Por ejemplo, \(386.66 \times 60 - 20{,}000 = 3{,}199.60\). Como el pago se redondea a centavos, el pago final del prestamista puede diferir en algunos centavos.
Cómo cambia la división con el tiempo
En cada período, el interés es igual al saldo pendiente multiplicado por la tasa periódica. El resto del pago reduce el capital. En el ejemplo de 5 años, el primer pago incluye 20.000 × 0,005 = 100,00 de interés y 286,66 de capital. El último pago incluye solo unos 1,92 de interés. Los primeros pagos son sobre todo interés, y los últimos son sobre todo capital.
Efecto del plazo y de la tasa
- Plazo más largo: reduce cada pago, pero mantiene el saldo más alto durante más tiempo, por lo que el interés total aumenta.
- Tasa más alta: aumenta tanto el pago como el interés total. El efecto crece con el plazo.
Tasa nominal frente a tasa por período
La tasa indicada es una tasa anual nominal. La fórmula la divide entre la frecuencia de capitalización para obtener la tasa por período. Con el 6% capitalizado mensualmente, la tasa por período es 0,5%. La tasa anual efectiva es \((1.005)^{12} - 1 \approx 6.168\%\), que es mayor que el 6% nominal.
Qué no incluye
El resultado no incluye comisiones de apertura o de cuenta, seguros, cargos por reembolso anticipado, cambios de tasa variable ni convenciones específicas del prestamista, como las reglas de conteo de días o el redondeo. Por tanto, los extractos reales pueden diferir ligeramente. Esta es información general, no asesoramiento financiero.
Términos clave y definiciones
- Capital
- El monto prestado (\(P\)), antes de que se añada cualquier interés.
- Tasa de interés anual nominal
- La tasa anual indicada antes de considerar la capitalización, como el 6%. Difiere de la tasa anual efectiva cuando la capitalización ocurre más de una vez al año.
- Frecuencia de capitalización
- Cuántas veces al año se calcula el interés y se añade al saldo. En esta calculadora es 12 (mensual).
- Tasa periódica
- La tasa aplicada en cada período: la tasa anual nominal dividida entre la frecuencia de capitalización (\(r\)). Por ejemplo, 6% ÷ 12 = 0,5%.
- Amortización
- Pagar un préstamo mediante pagos programados que cubren tanto intereses como capital, de modo que el saldo llega a cero al final del plazo.
- Plazo
- La duración total del préstamo. Aquí el número de pagos es \(n = \text{años} \times 12 + \text{meses}\).
- Frecuencia de pago
- Con qué regularidad se hacen los pagos, como mensual o quincenal. Determina el número de pagos en el plazo.
- Saldo pendiente
- El capital que aún se debe después de un pago determinado: el saldo anterior más el interés de ese período, menos el pago.
- Interés total
- El total pagado por encima del capital: pago × número de pagos − capital.
Preguntas frecuentes
¿Por qué mis primeras cuotas van casi todas a intereses? Los intereses se calculan sobre el saldo pendiente, que es más alto al principio. A medida que el saldo disminuye, la parte de intereses de cada cuota fija se reduce y se destina más dinero a amortizar capital.
¿Cómo influye cambiar la periodicidad de pago? Pagar con más frecuencia (por ejemplo, cada quince días) aumenta el número de pagos \(n\) y aplica el tipo por periodo más a menudo, lo que normalmente reduce cada cuota y los intereses totales.
¿El tipo de interés que introduzco es el anual? Sí. La herramienta lo divide entre la frecuencia de capitalización que elijas para obtener el tipo real por periodo, así que introduce siempre el porcentaje anual nominal.