Geri Ödeme Hesaplayıcı ne işe yarar?
Bu Geri Ödeme Hesaplayıcı, belirlenen bir vade boyunca bir krediyi kapatmak için gereken sabit dönemsel ödeme tutarını hesaplar ve her dönem için bu ödemeyi faiz ile anapara olarak ayrı ayrı gösterir. Para biriminden bağımsız çalışır; bu nedenle her ülkede konut kredisi, taşıt kredisi, ihtiyaç kredisi ve ticari borçlar için kullanabilirsiniz. Kredi bilgilerini bir kez girersiniz, araç hem taksit tutarını hem de eksiksiz bir amortisman (geri ödeme) tablosunu verir.
Girmeniz gereken bilgiler
- Kredi tutarı (\(P\)) – borç aldığınız anapara.
- Faiz oranı – yüzde olarak yıllık (nominal) faiz oranı.
- Bileşik sıklığı – faizin yılda kaç kez uygulandığı (örneğin aylık için 12); yıllık oranı dönemsel orana çevirmek için kullanılır.
- Vade – kredinin süresini belirleyen yıl ve ay bilgisi.
- Ödeme planı – ne sıklıkta ödeme yaptığınız: her gün, hafta, iki hafta, on beş gün, ay, üç ay vb. Bu, toplam ödeme sayısını (\(n\)) belirler.
Formülün açıklaması
Hesaplayıcı, standart amortismanlı kredi taksit formülünü kullanır:
$$R = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n} - 1}$$
Burada \(r\) dönemsel faiz oranıdır ve yıllık oranı bileşik sayısına ve 100'e bölerek bulunur (yani aylık bileşikle %6 için \(r = 0{,}06 / 12 = 0{,}005\)). \(n\) ise vadeniz ve ödeme sıklığınızdan elde edilen toplam ödeme sayısıdır. Sonuç olan \(R\), her dönem ödeyeceğiniz eşit taksit tutarıdır. Tablo, her dönemin faizini kalan bakiye \(\times\) \(r\) olarak alır, \(R\)'nin geri kalanını anapara olarak değerlendirir ve bu anaparayı kalan bakiyeden düşer.
Örnek hesaplama
%6 yıllık faizle, aylık bileşik olarak, 5 yıl boyunca aylık ödenecek şekilde 20.000 borç alındığını düşünelim (\(n = 60\), \(r = 0{,}005\)):
- $$R = 20.000 \times \frac{0{,}005 \times 1{,}005^{60}}{1{,}005^{60} - 1} \approx 386{,}66$$ aylık 386,66.
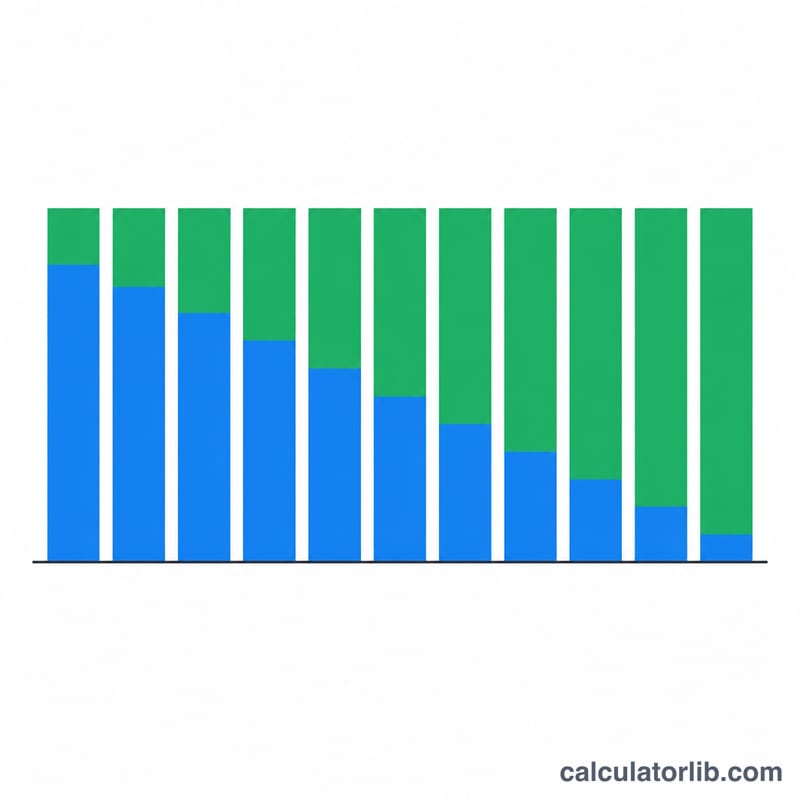
- İlk taksitin faizi \(= 20.000 \times 0{,}005 = 100\); anapara \(= 286{,}66\); bakiye 19.713,34'e iner.
- Zaman içinde faiz kısmı küçülür, anapara payı büyür ve 60. ödemede bakiye sıfıra ulaşır.
Geri Ödeme Senaryolarının Karşılaştırılması
Tüm senaryolarda 20.000 kredi tutarı ve yıllık %6 nominal faiz oranı kullanılır. Aylık satırlarda aylık bileşik faiz uygulanır, dolayısıyla \(r = 0.06/12 = 0.005\) olur ve \(A = P \cdot \dfrac{r}{1-(1+r)^{-n} }\) formülü kullanılır. Toplam geri ödeme, yuvarlanmış taksit tutarının ödeme sayısıyla çarpılmasıyla bulunur; toplam faiz ise toplam geri ödeme − 20.000 olarak hesaplanır.
| Senaryo | Periyodik ödeme | Ödeme sayısı | Toplam geri ödeme | Toplam faiz |
|---|---|---|---|---|
| %6, 3 yıl, aylık | 608,44 | 36 | 21.903,84 | 1.903,84 |
| %6, 5 yıl, aylık | 386,66 | 60 | 23.199,60 | 3.199,60 |
| %6, 7 yıl, aylık | 292,16 | 84 | 24.541,44 | 4.541,44 |
| %6, 5 yıl, iki haftada bir (yılda 26) | 178,25 | 130 | 23.172,50 | 3.172,50 |
5 yıllık aylık senaryonun adım adım kontrolü
\(n = 5 \times 12 = 60\) ve \(r = 0.005\) ile \((1.005)^{-60} \approx 0.74137\) olur. Buna göre:
$$A = 20{,}000 \cdot \frac{0.005}{1 - 0.74137} \approx 20{,}000 \cdot 0.019333 \approx 386.66$$
İki haftalık karşılaştırma
İki haftalık satır, aynı formülü iki haftalık periyot oranı \(r = 0.06/26 \approx 0.0023077\) ve \(n = 5 \times 26 = 130\) ile uygular. Bu da yaklaşık 178,25 tutarında bir ödeme verir. Bu açıklayıcı bir yöntemdir; hesaplayıcının bileşik faiz alanı 12, ödeme takvimi ise aylık olarak ayarlıdır, dolayısıyla iki haftalık satır ayrı bir hesaplamadır. Faizde yaklaşık 27 tutarındaki tasarruf, esas olarak iki haftalık bileşik faiz altında bakiyenin biraz daha hızlı azalmasından kaynaklanır. Bu genel bir kural değildir, çünkü kreditörler iki haftalık ödeme takvimlerini farklı tanımlayabilir.
Tablonun gösterdikleri
- Vadeyi 3 yıldan 7 yıla çıkarmak aylık ödemeyi 608,44'ten 292,16'ya düşürür, ancak toplam faiz 1.903,84'ten 4.541,44'e yükselir.
- 5 yıldan 7 yıla geçmek aylık ödemeyi yaklaşık 94,50 azaltır, ancak yaklaşık 1.341,84 ek faiz getirir.
Geri Ödeme Sonucunuzun Yorumlanması
Sonuç, \(n\) ödemeden sonra bakiyeyi sıfıra indiren sabit periyodik ödemedir; sabit faiz oranı ve ek ödeme yapılmadığı varsayılır.
Ödeme ile toplam maliyet
Yalnızca ödeme tutarı bir kredinin maliyetini göstermez. Toplam maliyet, ödemenin ödeme sayısıyla çarpılmasıyla bulunur:
$$\text{Toplam faiz} = A \times n - P$$
Örneğin, \(386.66 \times 60 - 20{,}000 = 3{,}199.60\). Ödeme kuruşa yuvarlandığı için kreditörün son ödemesi birkaç kuruş farklı olabilir.
Ödemenin faiz ve anapara dağılımı zamanla nasıl değişir
Her periyotta faiz, kalan bakiyenin periyodik oranla çarpılmasıyla bulunur. Ödemenin geri kalanı anaparayı azaltır. 5 yıllık örnekte ilk ödemede 20.000 × 0,005 = 100,00 faiz ve 286,66 anapara bulunur. Son ödemede yalnızca yaklaşık 1,92 faiz vardır. Erken ödemelerin çoğu faizden, sonraki ödemelerin çoğu ise anaparadan oluşur.
Vade ve faiz oranının etkisi
- Daha uzun vade: her ödemeyi düşürür, ancak bakiyeyi daha uzun süre yüksek tutar; bu nedenle toplam faiz artar.
- Daha yüksek faiz oranı: hem ödemeyi hem de toplam faizi artırır. Etki vade uzadıkça büyür.
Nominal oran ile periyodik oran
Belirtilen oran, nominal yıllık bir orandır. Formül, bu oranı periyodik oranı elde etmek için bileşik faiz sıklığına böler. Aylık bileşik faizli %6 için periyodik oran %0,5'tir. Efektif yıllık oran \((1.005)^{12} - 1 \approx 6.168\%\) olup nominal %6'dan yüksektir.
Dahil olmayanlar
Sonuç; kuruluş veya hesap ücretlerini, sigortayı, erken geri ödeme cezalarını, değişken faiz oranı değişikliklerini ya da gün sayım kuralları ve yuvarlama gibi kreditöre özgü uygulamaları içermez. Bu nedenle gerçek ekstreler hafifçe farklılık gösterebilir. Bu genel bilgidir, finansal tavsiye değildir.
Temel Terimler ve Tanımlar
- Anapara
- Faiz eklenmeden önce alınan borç tutarı (\(P\)).
- Nominal yıllık faiz oranı
- Bileşik faiz dikkate alınmadan önce belirtilen yıllık oran, örneğin %6. Yılda birden fazla bileşik faiz uygulandığında efektif yıllık orandan farklıdır.
- Bileşik faiz sıklığı
- Faizin yıl içinde kaç kez hesaplanıp bakiyeye eklendiği. Bu hesaplayıcıda 12'dir (aylık).
- Periyodik oran
- Her periyoda uygulanan oran: nominal yıllık oranın bileşik faiz sıklığına bölünmesiyle bulunur (\(r\)). Örneğin, %6 ÷ 12 = %0,5.
- İtfa
- Bir kredinin hem faizi hem de anaparayı kapsayan planlı ödemelerle geri ödenmesi; böylece bakiye vade sonunda sıfıra ulaşır.
- Vade
- Kredinin toplam süresi. Burada ödeme sayısı \(n = \text{yıl} \times 12 + \text{ay}\) şeklindedir.
- Ödeme sıklığı
- Ödemelerin ne sıklıkla yapıldığı, örneğin aylık veya iki haftada bir. Vadedeki ödeme sayısını belirler.
- Kalan bakiye
- Belirli bir ödemeden sonra hâlâ borçlu olunan anapara: önceki bakiye artı o periyodun faizi eksi ödeme.
- Toplam faiz
- Anaparanın üzerinde ödenen toplam tutar: ödeme × ödeme sayısı − anapara.
Sıkça Sorulan Sorular
İlk ödemelerim neden çoğunlukla faize gidiyor? Faiz, kalan bakiye üzerinden hesaplanır ve bakiye en yüksek seviyesinde olduğu dönem başlangıçtır. Bakiye düştükçe her sabit taksitin faiz payı azalır, anaparaya giden kısım artar.
Ödeme sıklığını değiştirmek neyi etkiler? Daha sık ödeme yapmak (örneğin iki haftada bir) ödeme sayısı \(n\)'i artırır ve dönemsel oranı daha sık uygular; bu da genellikle her taksiti ve toplam faizi düşürür.
Girdiğim faiz oranı yıllık oran mı? Evet. Araç, gerçek dönemsel oranı elde etmek için bu oranı seçtiğiniz bileşik sıklığına böler; bu nedenle her zaman ilan edilen yıllık faiz yüzdesini girin.