还款计算器有什么用
这款还款计算器可以算出在约定期限内还清贷款所需的固定每期还款额,并把每一期的还款拆分成利息和本金两部分。它不限定币种,因此无论房贷、车贷、个人消费贷还是企业经营贷款,在任何国家都能使用。你只需录入一次贷款信息,工具就会同时给出每期还款额和完整的摊销计划表。
需要填写的项目
- 贷款金额(P)——你借入的本金。
- 利率——以百分比表示的年化(名义)利率。
- 计息频率——一年计息的次数(例如按月计息为 12),用于把年利率换算成每期利率。
- 贷款期限——以年和月表示,决定贷款的总时长。
- 还款周期——还款的频率:每天、每周、每两周、半月、每月、每季度等。它决定了还款的总期数(n)。
公式解析
计算器采用标准的等额还款(摊销)公式:
$$R = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n} - 1}$$
其中 \(r\) 是每期利率,用年利率除以计息次数再除以 100 得到(例如 6% 按月计息时,\(r = 0.06 / 12 = 0.005\))。\(n\) 是总还款期数,由贷款期限和还款频率推算得出。结果 \(R\) 即为每期固定还款额。摊销表会把每一期的利息算作"剩余本金 \(\times\) r",剩下的部分计入本金偿还,再从余额中扣除该本金。
实例演算
借款 20,000,年利率 6%,按月计息,按月还款,期限 5 年(\(n = 60\),\(r = 0.005\)):
- $$R = 20{,}000 \times \frac{0.005 \times 1.005^{60}}{1.005^{60} - 1} \approx 386.66$$ 每月 386.66。
- 首期利息 \(= 20{,}000 \times 0.005 = 100\);本金 \(= 286.66\);余额降至 \(19{,}713.34\)。
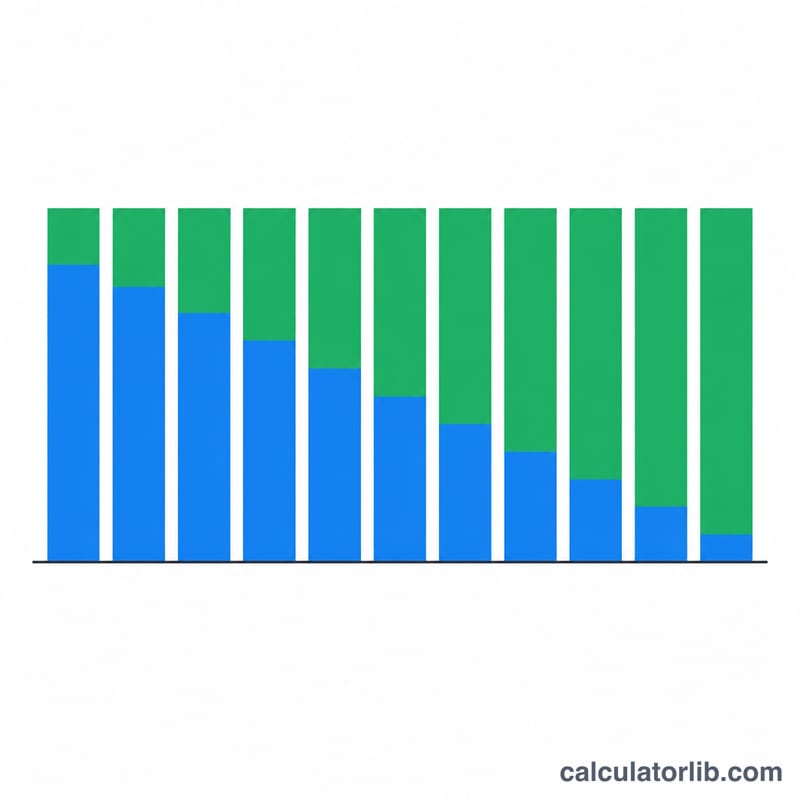
- 随着时间推移,利息逐渐减少、本金逐渐增加,到第 60 期时余额归零。
比较还款方案
所有方案均使用 20,000 的贷款本金和 6% 的名义年利率。月度行采用按月复利计算,因此 \(r = 0.06/12 = 0.005\),公式为 \(A = P \cdot \dfrac{r}{1-(1+r)^{-n} }\)。还款总额为四舍五入后的每期还款额 × 还款期数,总利息为还款总额 − 20,000。
| 方案 | 每期还款额 | 还款期数 | 还款总额 | 总利息 |
|---|---|---|---|---|
| 6%,3 年,按月 | 608.44 | 36 | 21,903.84 | 1,903.84 |
| 6%,5 年,按月 | 386.66 | 60 | 23,199.60 | 3,199.60 |
| 6%,7 年,按月 | 292.16 | 84 | 24,541.44 | 4,541.44 |
| 6%,5 年,每两周一次(每年 26 期) | 178.25 | 130 | 23,172.50 | 3,172.50 |
5 年按月方案的验算
取 \(n = 5 \times 12 = 60\),\(r = 0.005\),则 \((1.005)^{-60} \approx 0.74137\)。于是:
$$A = 20{,}000 \cdot \frac{0.005}{1 - 0.74137} \approx 20{,}000 \cdot 0.019333 \approx 386.66$$
每两周还款的比较
每两周一行使用相同公式,其中每两周利率 \(r = 0.06/26 \approx 0.0023077\),\(n = 5 \times 26 = 130\)。由此得出每期还款约 178.25。这是一种示意性的计算方式:计算器的复利字段设为 12,还款周期设为按月,因此每两周一行是单独计算的。利息节省约 27,主要来自按每两周复利时余额下降略快。这并非普遍规律,因为各贷款机构对每两周还款的定义各不相同。
表格说明
- 将期限从 3 年延长到 7 年,会把月供从 608.44 降至 292.16,但总利息从 1,903.84 升至 4,541.44。
- 从 5 年延长到 7 年,月供约减少 94.50,但多支付约 1,341.84 的利息。
如何理解您的还款结果
该结果是在固定利率且无额外还款的情况下,经过 \(n\) 期还款后使余额降为零的等额定期还款额。
还款额与总成本
仅看还款额并不能说明一笔贷款的真实成本。总成本等于每期还款额乘以还款期数:
$$\text{总利息} = A \times n - P$$
例如,\(386.66 \times 60 - 20{,}000 = 3{,}199.60\)。由于还款额已四舍五入到分,贷款机构的最后一期还款可能相差几分钱。
本金与利息的构成如何随时间变化
每期利息等于未偿余额乘以每期利率,还款中的其余部分用于减少本金。在 5 年期示例中,第一期还款包含 20,000 × 0.005 = 100.00 的利息和 286.66 的本金。最后一期仅包含约 1.92 的利息。前期还款主要是利息,后期还款主要是本金。
期限与利率的影响
- 期限更长:每期还款降低,但余额在更长时间内保持较高水平,因此总利息上升。
- 利率更高:还款额和总利息都会上升,且影响随期限延长而增大。
名义利率与每期利率
报价利率是名义年利率。公式会将其除以复利频率,得到每期利率。按月复利的 6%,每期利率为 0.5%。有效年利率为 \((1.005)^{12} - 1 \approx 6.168\%\),高于 6% 的名义利率。
未包含的内容
该结果不包括手续费、保险费、提前还款违约金、浮动利率变化,以及计息天数规则、四舍五入等由贷款机构决定的规则。因此,实际账单可能会略有不同。以上内容仅为一般性信息,不构成财务建议。
关键术语与定义
- 本金
- 借入的金额(\(P\)),在加入任何利息之前。
- 名义年利率
- 在考虑复利之前的规定年利率,例如 6%。当每年复利次数超过一次时,它与有效年利率不同。
- 复利频率
- 每年计算利息并计入余额的次数。在本计算器中为 12(按月)。
- 每期利率
- 每个还款期适用的利率:名义年利率除以复利频率(\(r\))。例如,6% ÷ 12 = 0.5%。
- 摊销
- 通过定期还款偿还贷款,每期还款同时覆盖利息和本金,使余额在期限结束时降为零。
- 期限
- 贷款的总时长。这里还款期数为 \(n = \text{年数} \times 12 + \text{月数}\)。
- 还款频率
- 还款的频次,例如按月或每两周一次。它决定了整个期限内的还款期数。
- 未偿余额
- 某次还款后仍欠付的本金:上一期余额加上该期利息,再减去还款额。
- 总利息
- 超出本金的总支付额:每期还款额 × 还款期数 − 本金。
常见问题
为什么前期还款大部分都用来还利息?利息是按未偿余额计算的,而期初余额最高。随着余额下降,每期固定还款中的利息部分越来越少,归还本金的部分则越来越多。
改变还款频率会有什么影响?还款越频繁(例如每两周一次),总还款期数 \(n\) 越多,每期利率的计提也更频繁,通常会降低每期还款额和总利息支出。
我填写的利率是年利率吗?是的。工具会用你选择的计息频率去除以它,从而得到真实的每期利率,所以请始终填写标注的年化百分比。