Công cụ tính khoản trả góp giúp bạn làm gì?
Công cụ này tính ra số tiền cố định bạn phải trả mỗi kỳ để tất toán một khoản vay trong thời hạn đã định, đồng thời tách rõ phần lãi và phần gốc trong từng kỳ. Vì không gắn với loại tiền tệ nào, công cụ phù hợp cho vay mua nhà, vay mua ô tô, vay tiêu dùng và vay kinh doanh ở bất kỳ quốc gia nào. Bạn chỉ cần nhập thông tin khoản vay một lần, công cụ sẽ trả về cả số tiền trả góp lẫn bảng phân bổ nợ (amortisation) đầy đủ.
Những thông tin bạn cần nhập
- Số tiền vay (\(P\)) – khoản tiền gốc bạn vay.
- Lãi suất – lãi suất danh nghĩa theo năm, tính bằng phần trăm.
- Kỳ ghép lãi – số lần lãi được tính trong một năm (ví dụ 12 nếu tính theo tháng), dùng để quy đổi lãi suất năm thành lãi suất từng kỳ.
- Thời hạn vay – số năm và số tháng, quyết định độ dài khoản vay.
- Lịch thanh toán – tần suất bạn trả nợ: hằng ngày, hằng tuần, hai tuần một lần, nửa tháng, hằng tháng, hằng quý, v.v. Yếu tố này xác định tổng số lần thanh toán (\(n\)).
Giải thích công thức
Công cụ sử dụng công thức tính khoản trả góp cho khoản vay phân bổ đều (amortising loan) tiêu chuẩn:
$$R = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n} - 1}$$Trong đó \(r\) là lãi suất theo kỳ, được tính bằng cách lấy lãi suất năm chia cho số kỳ ghép lãi rồi chia cho 100 (ví dụ lãi 6% ghép theo tháng thì \(r = 0{,}06 / 12 = 0{,}005\)). \(n\) là tổng số lần thanh toán, suy ra từ thời hạn vay và tần suất trả nợ của bạn. Kết quả \(R\) là khoản tiền bạn trả đều nhau mỗi kỳ. Bảng phân bổ sau đó lấy phần lãi của mỗi kỳ bằng số dư \(\times r\), phần còn lại của \(R\) là tiền gốc, và trừ phần gốc đó vào số dư nợ.
Ví dụ minh họa
Vay 20.000 với lãi suất 6%/năm, ghép lãi theo tháng, trả hằng tháng trong 5 năm (\(n = 60\), \(r = 0{,}005\)):
- $$R = 20{.}000 \times \frac{0{,}005 \times 1{,}005^{60}}{1{,}005^{60} - 1} \approx \mathbf{386{,}66} \text{ mỗi tháng.}$$
- Tiền lãi kỳ đầu \(= 20{.}000 \times 0{,}005 = 100\); tiền gốc \(= 286{,}66\); số dư giảm còn \(19{.}713{,}34\).
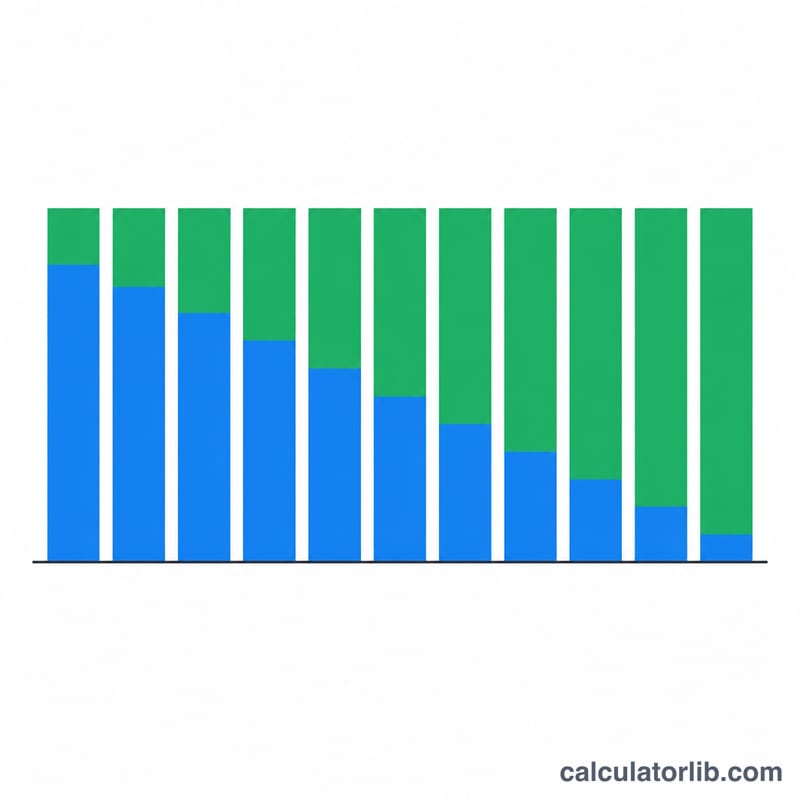
- Theo thời gian, phần lãi nhỏ dần còn phần gốc lớn dần, đến kỳ thứ 60 thì số dư về 0.
So sánh các kịch bản trả nợ
Tất cả các kịch bản đều dùng khoản vay 20.000 với lãi suất danh nghĩa hằng năm 6%. Các dòng theo tháng dùng lãi kép hằng tháng, nên \(r = 0.06/12 = 0.005\), với công thức \(A = P \cdot \dfrac{r}{1-(1+r)^{-n} }\). Tổng số tiền đã trả bằng khoản thanh toán định kỳ đã làm tròn × số lần thanh toán, và tổng tiền lãi bằng tổng số tiền đã trả − 20.000.
| Kịch bản | Khoản thanh toán định kỳ | Số lần thanh toán | Tổng số tiền đã trả | Tổng tiền lãi |
|---|---|---|---|---|
| 6%, 3 năm, hằng tháng | 608.44 | 36 | 21,903.84 | 1,903.84 |
| 6%, 5 năm, hằng tháng | 386.66 | 60 | 23,199.60 | 3,199.60 |
| 6%, 7 năm, hằng tháng | 292.16 | 84 | 24,541.44 | 4,541.44 |
| 6%, 5 năm, hai tuần một lần (26 kỳ mỗi năm) | 178.25 | 130 | 23,172.50 | 3,172.50 |
Kiểm tra chi tiết cho trường hợp 5 năm hằng tháng
Với \(n = 5 \times 12 = 60\) và \(r = 0.005\), \((1.005)^{-60} \approx 0.74137\). Khi đó:
$$A = 20{,}000 \cdot \frac{0.005}{1 - 0.74137} \approx 20{,}000 \cdot 0.019333 \approx 386.66$$
So sánh theo kỳ hai tuần
Dòng hai tuần một lần áp dụng cùng công thức với lãi suất theo kỳ hai tuần \(r = 0.06/26 \approx 0.0023077\) và \(n = 5 \times 26 = 130\). Kết quả là khoản thanh toán khoảng 178.25. Đây là một quy ước minh họa; trường lãi kép của máy tính được đặt là 12 và lịch thanh toán là hằng tháng, nên dòng hai tuần một lần là một phép tính riêng. Khoản tiết kiệm khoảng 27 tiền lãi chủ yếu đến từ việc số dư giảm nhanh hơn một chút khi tính lãi kép theo kỳ hai tuần. Đây không phải quy luật chung, vì các tổ chức cho vay định nghĩa lịch hai tuần một lần khác nhau.
Nội dung bảng cho thấy
- Kéo dài thời hạn từ 3 lên 7 năm làm giảm khoản thanh toán hằng tháng từ 608.44 xuống 292.16, nhưng tổng tiền lãi tăng từ 1,903.84 lên 4,541.44.
- Chuyển từ 5 lên 7 năm giảm khoản thanh toán khoảng 94.50 mỗi tháng nhưng làm tăng khoảng 1,341.84 tiền lãi.
Diễn giải kết quả trả nợ của bạn
Kết quả là khoản thanh toán định kỳ đều đặn đưa số dư về không sau \(n\) lần thanh toán, với giả định lãi suất cố định và không có khoản thanh toán thêm.
Khoản thanh toán so với tổng chi phí
Riêng khoản thanh toán không cho thấy khoản vay thực sự tốn bao nhiêu. Tổng chi phí bằng khoản thanh toán nhân với số lần thanh toán:
$$\text{Tổng tiền lãi} = A \times n - P$$
Ví dụ, \(386.66 \times 60 - 20{,}000 = 3{,}199.60\). Vì khoản thanh toán được làm tròn đến xu, khoản thanh toán cuối cùng của ngân hàng có thể chênh lệch vài xu.
Cách phân bổ thay đổi theo thời gian
Mỗi kỳ, tiền lãi bằng số dư còn lại nhân với lãi suất theo kỳ. Phần còn lại của khoản thanh toán làm giảm gốc. Trong ví dụ 5 năm, khoản thanh toán đầu tiên gồm 20,000 × 0.005 = 100.00 tiền lãi và 286.66 tiền gốc. Khoản thanh toán cuối cùng chỉ gồm khoảng 1.92 tiền lãi. Các khoản thanh toán đầu chủ yếu là lãi, còn các khoản sau chủ yếu là gốc.
Ảnh hưởng của thời hạn và lãi suất
- Thời hạn dài hơn: làm giảm mỗi khoản thanh toán nhưng khiến số dư còn cao lâu hơn, nên tổng tiền lãi tăng.
- Lãi suất cao hơn: làm tăng cả khoản thanh toán lẫn tổng tiền lãi. Ảnh hưởng này lớn dần theo thời hạn.
Lãi suất danh nghĩa so với lãi suất theo kỳ
Lãi suất được niêm yết là lãi suất danh nghĩa hằng năm. Công thức chia lãi suất này cho tần suất tính lãi kép để có lãi suất theo kỳ. Với 6% tính lãi kép hằng tháng, lãi suất theo kỳ là 0.5%. Lãi suất hiệu dụng hằng năm là \((1.005)^{12} - 1 \approx 6.168\%\), cao hơn mức 6% danh nghĩa.
Những gì không được bao gồm
Kết quả không bao gồm phí thiết lập hoặc phí tài khoản, bảo hiểm, phí trả nợ trước hạn, thay đổi lãi suất thả nổi, hay các quy ước riêng của từng ngân hàng như quy tắc đếm ngày và làm tròn. Vì vậy, sao kê thực tế có thể khác đôi chút. Đây là thông tin chung, không phải tư vấn tài chính.
Thuật ngữ và định nghĩa chính
- Gốc
- Số tiền vay (\(P\)), trước khi cộng thêm bất kỳ tiền lãi nào.
- Lãi suất danh nghĩa hằng năm
- Lãi suất hằng năm được công bố trước khi xét đến lãi kép, ví dụ 6%. Lãi suất này khác với lãi suất hiệu dụng hằng năm khi lãi được tính nhiều hơn một lần mỗi năm.
- Tần suất tính lãi kép
- Số lần mỗi năm tiền lãi được tính và cộng vào số dư. Trong máy tính này, con số là 12 (hằng tháng).
- Lãi suất theo kỳ
- Lãi suất áp dụng cho mỗi kỳ: lãi suất danh nghĩa hằng năm chia cho tần suất tính lãi kép (\(r\)). Ví dụ, 6% ÷ 12 = 0.5%.
- Trả dần (khấu hao khoản vay)
- Việc trả hết khoản vay qua các khoản thanh toán theo lịch, bao gồm cả lãi và gốc, để số dư về không khi kết thúc thời hạn.
- Thời hạn
- Tổng độ dài của khoản vay. Ở đây số lần thanh toán là \(n = \text{số năm} \times 12 + \text{số tháng}\).
- Tần suất thanh toán
- Mức độ thường xuyên các khoản thanh toán được thực hiện, chẳng hạn hằng tháng hoặc hai tuần một lần. Tần suất này quyết định số lần thanh toán trong thời hạn.
- Số dư còn lại
- Gốc còn nợ sau một khoản thanh toán nhất định: số dư trước đó cộng với tiền lãi của kỳ đó, trừ đi khoản thanh toán.
- Tổng tiền lãi
- Tổng số tiền trả vượt quá gốc: khoản thanh toán × số lần thanh toán − gốc.
Câu hỏi thường gặp
Vì sao những kỳ đầu hầu hết tiền lại trả cho lãi? Lãi được tính trên số dư nợ còn lại, mà số dư này cao nhất ở thời điểm bắt đầu. Khi số dư giảm dần, phần lãi trong mỗi khoản trả cố định cũng giảm theo, nên ngày càng nhiều tiền được dùng để trả gốc.
Thay đổi tần suất trả nợ ảnh hưởng thế nào? Trả nợ thường xuyên hơn (ví dụ hai tuần một lần) làm tăng số lần thanh toán \(n\) và áp dụng lãi suất từng kỳ nhiều hơn, nhờ đó thường giảm số tiền mỗi lần trả và giảm tổng lãi phải trả.
Lãi suất tôi nhập có phải lãi suất năm không? Đúng vậy. Công cụ sẽ chia lãi suất đó cho số kỳ ghép lãi bạn chọn để ra lãi suất thực tế theo từng kỳ, nên bạn luôn nhập lãi suất năm danh nghĩa nhé.