このローン返済計算ツールでできること
このローン返済計算ツールは、決められた期間でローンを完済するために必要な、毎回一定の返済額を算出します。さらに、その返済額を期ごとに「利息」と「元金」に分けて表示します。通貨に依存しない設計のため、住宅ローン・自動車ローン・個人向けローン・事業者向け借入など、どの国のどんなローンにも利用できます。ローンの条件を一度入力するだけで、返済額と完全な償却スケジュール(返済予定表)の両方が得られます。
入力する項目
- 借入金額(P) ― 借り入れる元金です。
- 金利 ― 年利(名目)をパーセントで入力します。
- 複利回数 ― 1年あたり利息が計算される回数(例:毎月なら12)です。年利を1期あたりの利率に換算するために使います。
- 返済期間 ― 年数と月数で指定し、ローンの長さを決めます。
- 返済スケジュール ― 返済の頻度です。毎日・毎週・隔週・半月ごと・毎月・四半期ごとなどから選びます。これにより返済の総回数(n)が決まります。
計算式の解説
本ツールは、元利均等返済で用いられる標準的な計算式を使用しています。
$$R = P \times \frac{r(1+r)^{n}}{(1+r)^{n} - 1}$$
ここで \(r\) は1期あたりの利率で、年利を複利回数と100で割って求めます(例:年利6%・毎月複利なら \(r = 0.06 \div 12 = 0.005\))。\(n\) は返済の総回数で、返済期間と返済頻度から算出されます。求められた \(R\) が、毎回支払う一定の返済額です。スケジュールでは、各期の利息を「残高 \(\times r\)」として計算し、返済額 \(R\) の残りを元金返済分として扱い、その元金分を残高から差し引いていきます。
具体的な計算例
20,000 を年利6%・毎月複利で借り入れ、5年間にわたり毎月返済する場合(\(n = 60\)、\(r = 0.005\)):
- $$R = 20{,}000 \times \frac{0.005 \times 1.005^{60}}{1.005^{60} - 1} \approx 386.66$$(毎月の返済額)。
- 初回の利息 \(= 20{,}000 \times 0.005 = 100\)、元金返済分 \(= 286.66\) となり、残高は 19,713.34 に減少します。
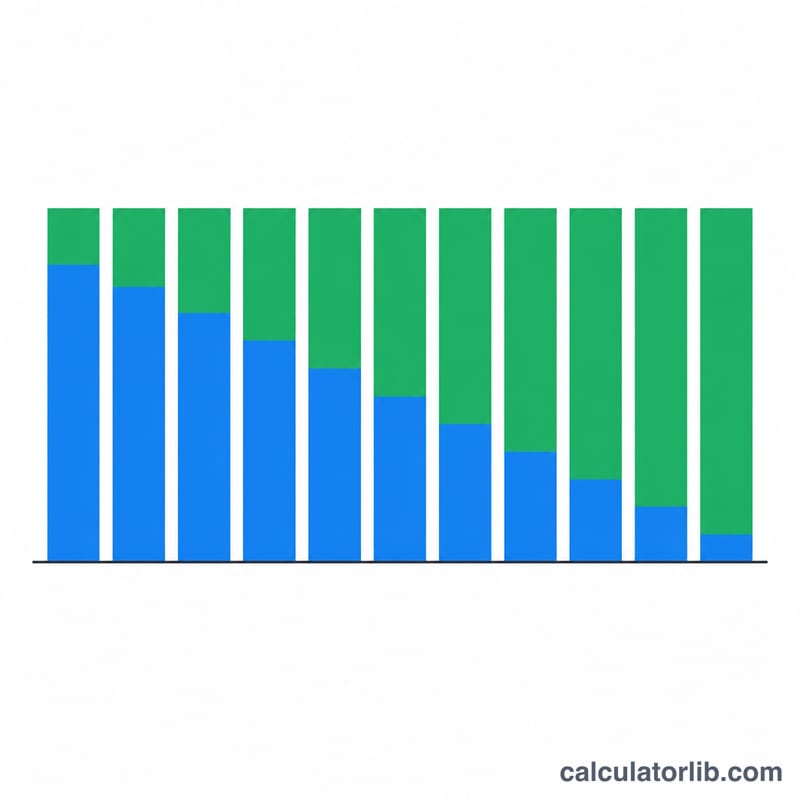
- 返済が進むにつれて利息分は減り、元金返済分が増えていき、60回目の返済で残高がゼロになります。
返済シナリオの比較
すべてのシナリオは、20,000の借入額と年利6%(名目年利)を前提としています。月次の行は月次複利を用いるため、\(r = 0.06/12 = 0.005\) とし、式は \(A = P \cdot \dfrac{r}{1-(1+r)^{-n} }\) です。総返済額は、四捨五入した支払額×支払回数、総利息は総返済額−20,000です。
| シナリオ | 定期支払額 | 支払回数 | 総返済額 | 総利息 |
|---|---|---|---|---|
| 6%、3年、毎月 | 608.44 | 36 | 21,903.84 | 1,903.84 |
| 6%、5年、毎月 | 386.66 | 60 | 23,199.60 | 3,199.60 |
| 6%、7年、毎月 | 292.16 | 84 | 24,541.44 | 4,541.44 |
| 6%、5年、隔週(年26回) | 178.25 | 130 | 23,172.50 | 3,172.50 |
5年・毎月払いの検算
\(n = 5 \times 12 = 60\) かつ \(r = 0.005\) とすると、\((1.005)^{-60} \approx 0.74137\) です。したがって:
$$A = 20{,}000 \cdot \frac{0.005}{1 - 0.74137} \approx 20{,}000 \cdot 0.019333 \approx 386.66$$
隔週の比較
隔週の行も同じ式を用い、1回あたりの利率 \(r = 0.06/26 \approx 0.0023077\)、\(n = 5 \times 26 = 130\) としています。その結果、支払額は約178.25となります。これは例示のための計算方法です。計算機の複利設定は12、支払いスケジュールは毎月に設定されているため、隔週の行は別個に計算したものです。利息の約27の節約は、主に1回あたりの複利計算によって残高がわずかに速く減ることによります。貸し手が隔週の支払いスケジュールを異なる方法で定義する場合があるため、これは一般的な法則ではありません。
表から分かること
- 返済期間を3年から7年に延ばすと、月々の支払額は608.44から292.16に下がりますが、総利息は1,903.84から4,541.44に増えます。
- 5年から7年に延ばすと、月々の支払額は約94.50下がりますが、利息は約1,341.84増えます。
返済結果の解釈
結果は、固定金利で追加返済がないと仮定し、\(n\) 回の支払いで残高をゼロにする均等な定期支払額です。
支払額と総費用の違い
支払額だけでは、ローンの実際のコストは分かりません。総費用は、支払額に支払回数を掛けたものです:
$$\text{総利息} = A \times n - P$$
例えば、\(386.66 \times 60 - 20{,}000 = 3{,}199.60\) です。支払額はセント単位で四捨五入されるため、貸し手の最終支払額は数セント異なる場合があります。
元利の内訳の推移
各期間の利息は、未払残高に定期利率を掛けたものです。支払額の残りが元金の返済に充てられます。5年の例では、最初の支払いには20,000 × 0.005 = 100.00の利息と286.66の元金が含まれます。最後の支払いに含まれる利息は約1.92のみです。初期の支払いはほとんどが利息で、後期の支払いはほとんどが元金です。
期間と金利の影響
- 返済期間が長い: 各支払額は下がりますが、残高が長く高いままになるため、総利息は増えます。
- 金利が高い: 支払額と総利息の両方が上がります。その影響は期間が長いほど大きくなります。
名目金利と期間利率
提示される金利は名目年利です。計算式では、これを複利の回数で割って期間利率を求めます。年利6%を月次複利で計算する場合、期間利率は0.5%です。実効年利は \((1.005)^{12} - 1 \approx 6.168\%\) で、名目の6%より高くなります。
含まれない項目
結果には、手数料(契約手数料や口座管理料)、保険、早期返済手数料、変動金利の変更、日数計算の規則や端数処理などの貸し手固有の取り決めは含まれません。そのため、実際の明細は若干異なる場合があります。これは一般的な情報であり、金融アドバイスではありません。
主な用語と定義
- 元金
- 利息が加算される前の借入額(\(P\))。
- 名目年利
- 複利計算を考慮する前の、表示された年率(例:6%)。年に複数回複利計算される場合、実効年利とは異なります。
- 複利回数
- 1年間に利息が計算されて残高に加算される回数。この計算機では12(毎月)です。
- 期間利率
- 各期間に適用される利率:名目年利を複利回数で割ったもの(\(r\))。例えば、6% ÷ 12 = 0.5%。
- 元利均等返済
- 利息と元金の両方をカバーする予定の支払いを通じてローンを返済し、期間の終わりに残高がゼロになるようにすること。
- 返済期間
- ローンの総期間。ここでは支払回数は \(n = \text{年} \times 12 + \text{月}\) です。
- 支払頻度
- 毎月や隔週など、支払いを行う頻度。返済期間中の支払回数を決定します。
- 未払残高
- 特定の支払い後にまだ返済すべき元金:前回の残高にその期間の利息を加え、支払額を引いたもの。
- 総利息
- 元金を超えて支払った総額:支払額×支払回数−元金。
よくある質問(FAQ)
なぜ返済初期は利息ばかりになるのですか? 利息は残っている残高に対して課されますが、その残高は返済開始直後が最も大きいためです。残高が減るにつれて、一定の返済額に占める利息の割合は小さくなり、より多くが元金の返済に充てられていきます。
返済頻度を変えると、どう影響しますか? 返済回数を増やす(例:隔週払い)と総返済回数 \(n\) が増え、1期あたりの利率がより頻繁に適用されます。その結果、通常は1回あたりの返済額も総利息も少なくなります。
入力する金利は年利でよいですか? はい、年利を入力してください。本ツールは入力された年利を選択した複利回数で割り、実際の1期あたりの利率を求めます。必ず表示金利(年利)をそのまま入力してください。