源泉徴収票(給与所得)令和7年分~ 計算ツール

源泉徴収票(給与所得)令和7年分~ 計算ツール

#1 · 金融 AI Skill PRO

計算を入力してください

公式

所得税=(課税所得×税率−控除額)×1.021ただし{給与所得=給与収入−D給与課税所得=給与所得−D基礎−D配偶者−D扶養−D人的\begin{gathered} \text{所得税} = \Big( \text{課税所得} \times \text{税率} - \text{控除額} \Big) \times 1.021 \\[1.5em] \text{ただし}\quad \left\{ \begin{aligned} \text{給与所得} &= \text{給与収入} - D_{\text{給与}} \\ \text{課税所得} &= \text{給与所得} - D_{\text{基礎}} - D_{\text{配偶者}} - D_{\text{扶養}} - D_{\text{人的}} \end{aligned} \right. \end{gathered}
計算手順を表示 (3)
  1. 給与所得控除(D 給与)

    D給与={650000/740000S≤1,900,0000.30S+80000S≤3,600,0000.20S+440000S≤6,600,0000.10S+1,100,000S≤8,500,0001,950,000S>8,500,000S=給与収入D_{\text{給与}} = \begin{cases} 650000 \,/\, 740000 & S \le 1{,}900{,}000 \\ 0.30\,S + 80000 & S \le 3{,}600{,}000 \\ 0.20\,S + 440000 & S \le 6{,}600{,}000 \\ 0.10\,S + 1{,}100{,}000 & S \le 8{,}500{,}000 \\ 1{,}950{,}000 & S > 8{,}500{,}000 \end{cases} \qquad S = \text{給与収入}

    給与収入 S による区分:S<=1.9M なら 650000;3.6M 以下なら 0.30S+80000;6.6M 以下なら 0.20S+440000;8.5M 以下なら 0.10S+1100000;それ以外は 1950000。

  2. 扶養控除(D 扶養)

    D扶養=380000一般+630000特定+380000成年+480000(老人−同居)+580000同居老親D_{\text{扶養}} = 380000\,\text{一般} + 630000\,\text{特定} + 380000\,\text{成年} + 480000\big(\text{老人} - \text{同居}\big) + 580000\,\text{同居老親}

    1人あたりの控除:一般 380000、特定(19〜22歳)630000、成年(23〜69歳)380000、老人(70歳以上)480000、同居老親は 580000。

  3. 人的控除(D 人的)

    D人的=270000一般障害者+400000(特別−同居)+750000同居特別+D区分D_{\text{人的}} = 270000\,\text{一般障害者} + 400000\big(\text{特別} - \text{同居}\big) + 750000\,\text{同居特別} + D_{\text{区分}}

    障害者:一般は各 270000、特別 400000(同居特別 750000)。寡婦/ひとり親および勤労学生の区分は、申告書に応じた定額の控除が加算される。

利用統計

広告

結果

源泉徴収税額
118,900
円
適用した税制 令和8年分(2026年)
給与所得控除額 1,440,000 円
給与所得の金額 3,560,000 円
基礎控除 1,040,000 円
所得控除の合計額 1,420,000 円
課税所得金額 2,140,000 円
復興特別所得税控除前の所得税額 116,500 円
復興特別所得税(2.1%) 2,446 円

根拠: 源泉所得税の改正のあらまし(令和8年4月) (適用開始日 2026-01-01)

このページの誤りを報告

この計算ツールでできること(日本国内専用)

このツールは、日本の給与所得者向けの源泉徴収票(給与所得の源泉徴収票)を、令和7年・8年・9年分(2025年・2026年・2027年)について再現します。2025年の税制改正後の所得税のしくみに対応しており、給与所得控除、引き上げ後の基礎控除、配偶者・扶養親族・障害者・寡婦/ひとり親・勤労学生などの人的控除、超過累進税率による所得税、そして2.1%の復興特別所得税までを反映します。金額はすべて日本円(円)です。日本国外には適用されず、また住民税は計算しません。あくまで国(所得税)の源泉徴収税額のみを算出するツールです。

使い方

まず対象となる年分を選び、年間の支払金額(給与の総支給額)を入力します。次に、配偶者の有無と配偶者の所得、年齢区分ごとの扶養親族の人数、障害者の人数、寡婦・ひとり親・勤労学生などの該当状況といった、ご家族や本人の事情を設定してください。計算後は、給与所得控除額、給与所得の金額、所得控除の合計額、課税所得金額、復興税を含む前の所得税額、復興特別所得税、最終的な源泉徴収税額まで、源泉徴収票に記載される各項目が表示されます。

計算のしくみ

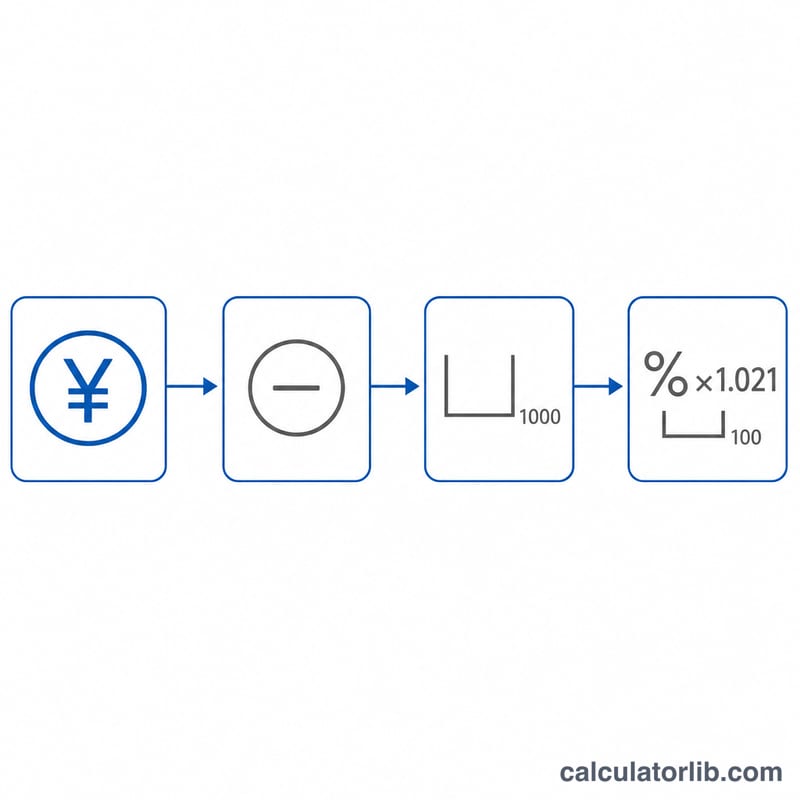
はじめに、支払金額から給与所得控除額を差し引いて給与所得の金額を求めます。続いて、人的控除(基礎控除・配偶者控除・扶養控除・障害者控除・寡婦/ひとり親控除・勤労学生控除)を合計した所得控除の合計額を差し引き、1,000円未満を切り捨てて課税所得金額を算出します。この課税所得金額に超過累進税率を適用して所得税額(基準額)を求め、これに2.1%の復興特別所得税を加算し、最後に100円未満を切り捨てて源泉徴収税額が確定します。

$$\text{所得税額} = \Big( \text{課税所得} \times \text{税率} - \text{速算控除額} \Big) \times 1.021$$ $$\text{ただし}\quad \left\{ \begin{aligned} \text{給与所得} &= \text{総支給額} - D_{\text{給与}} \\ \text{課税所得} &= \text{給与所得} - D_{\text{基礎}} - D_{\text{配偶者}} - D_{\text{扶養}} - D_{\text{人的}} \end{aligned} \right.$$
広告
総支給額から源泉徴収所得税までのフローチャート
総支給額が控除を経て課税所得、最終的な源泉徴収税額に至る流れ。

計算例

令和8年分:給与収入5,000,000円、配偶者(一般)は所得なし、扶養親族なし。給与所得控除=5,000,000×0.20+440,000=1,440,000円、給与所得=3,560,000円。基礎控除1,040,000円+配偶者控除380,000円=1,420,000円。課税所得=2,140,000円。所得税額=2,140,000×0.10-97,500=116,500円。復興特別所得税=2,446円。合計118,946円の100円未満を切り捨てて118,900円が年税額です。令和7年分のルール(基礎控除680,000円)では同じ条件で155,700円です。
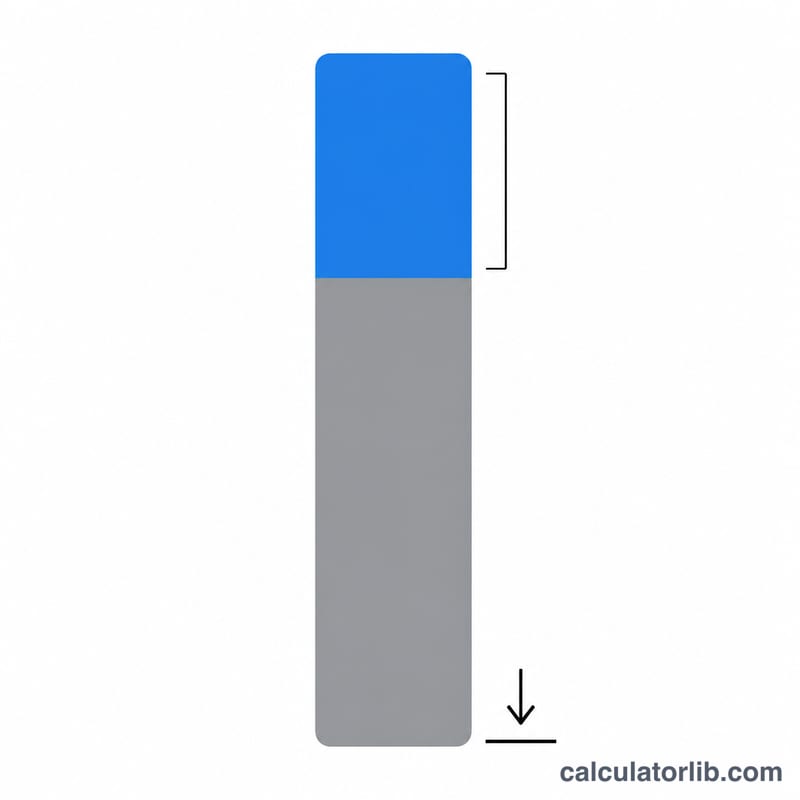
給与を控除と課税所得に分けた積み上げ棒グラフ
給与所得を給与所得控除と残りの課税対象額に分けた図解。

よくある質問

社会保険料は計算に含まれますか? いいえ。このツールは家族構成にもとづく控除のみを扱うため、社会保険料控除や生命保険料控除は0として計算します。正確な源泉徴収票を求める場合は、これらをご自身で加算してください。

住民税は含まれますか? いいえ。源泉徴収される国の所得税のみが対象です。市区町村・都道府県の住民税は別途課税されます。

令和7年分と令和8・9年分は違いますか? はい。令和7年分は基礎控除が950,000円から580,000円、給与所得控除の最低額が650,000円です。令和8・9年分は基礎控除が所得4,890,000円以下で1,040,000円(それを超えると670,000円・620,000円)、給与所得控除の最低額が740,000円で、配偶者・扶養親族の所得要件も580,000円から620,000円に上がります。再現したい源泉徴収票の年分を選んでください。

年末調整の還付額や不足額も計算できますか? 源泉徴収票の金額を確かめたあと、令和8年分の年末調整で戻る額・追加で引かれる額は年末調整 計算シミュレーションで試算できます。

出典・参考資料

  • 源泉所得税の改正のあらまし(令和8年4月) — 国税庁 (National Tax Agency). 令和8・9年分: basic deduction 104万/67万/62万 by total income and the 74万 minimum employment-income deduction used for tax years 2026 and 2027. · 適用開始日 2026-01-01 · 確認日 2026-11-05
  • 令和7年度税制改正による所得税の基礎控除の見直し等について — 国税庁 (National Tax Agency). 令和7年分: basic deduction 95万/88万/68万/63万/58万 and the 65万 minimum employment-income deduction used for tax year 2025. · 適用開始日 2025-01-01 · 確認日 2026-11-05
  • No.1410 給与所得控除 — 国税庁 (National Tax Agency). Employment-income deduction table, including the 69.1万–220万 special rows (収入−74万, 145.1万/145.3万/145.6万). · 適用開始日 2026-01-01 · 確認日 2026-11-05
  • No.2260 所得税の税率 — 国税庁 (National Tax Agency). The 5%–45% quick-calculation table and the 2.1% reconstruction surtax (※2). · 確認日 2026-11-05
最終更新:

金融で人気の電卓

金融の電卓をすべて見る