この計算ツールでできること
対象:日本の給与計算。本ツールは、日本国内の賞与(ボーナス)に対する源泉徴収税額を計算する専用ツールです。国税庁が公表する「賞与に対する源泉徴収税額の算出率の表」(令和8年分=2026年分/令和9年分=2027年分)に基づいて計算します。日本以外の国の制度には対応していません。金額はすべて日本円(JPY)で、税率には復興特別所得税(2.1%)があらかじめ織り込まれています。
使い方
賞与の支給額(総支給)、その賞与から差し引かれる社会保険料、そして前月の社会保険料控除後の給与額(税額表に当てはめる金額であり、手取り額ではありません)を入力します。続いて税額表の区分を選びます。「扶養控除等申告書」を提出している人は甲欄を選び、該当する扶養親族等の数を指定します。提出していない人は乙欄です。対象年分を選択し、特例計算を行う場合は賞与の計算期間も指定してください。源泉徴収税率と、円未満を切り捨てた税額が表示されます。
計算のしくみ
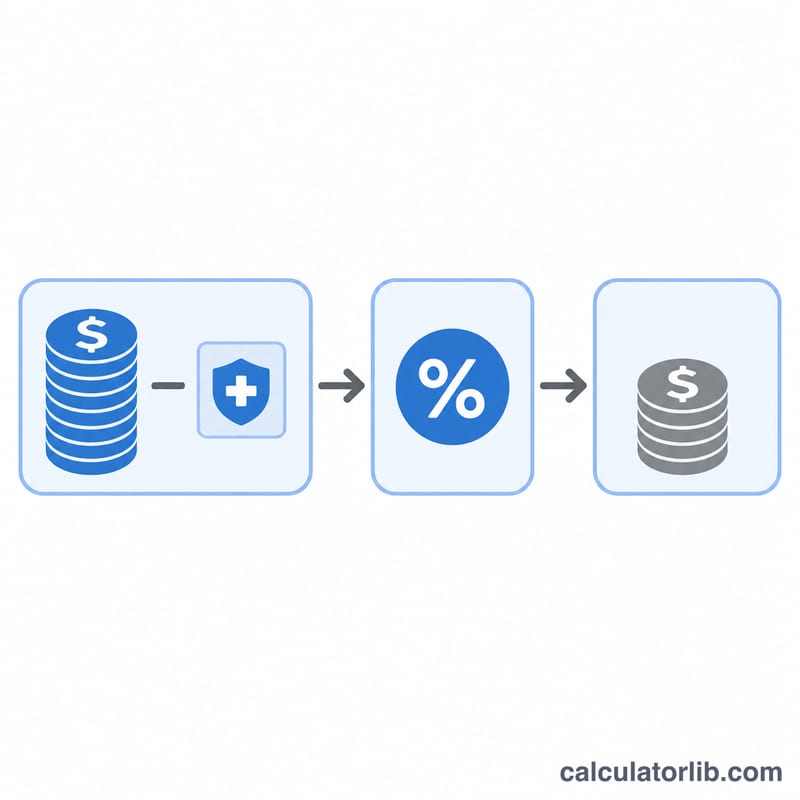
前月の社会保険料控除後の給与額がプラスで、かつ課税対象の賞与額がその10倍以下である場合は、通常の計算(原則)が適用されます。区分・扶養親族等の数・前月給与額から算出率(税率)を求め、課税対象の賞与額(賞与から社会保険料を引いた額)に掛けて円未満を切り捨てます。
$$\text{Bonus Tax} = \left(\text{Bonus} - \text{Social Insurance}\right) \times \dfrac{r}{100}$$
$$\begin{gathered} \text{Bonus Tax} = \text{Taxable} \times \dfrac{r}{100} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{Taxable} &= \text{Bonus} - \text{Social Insurance} \\ r &= \text{rate}\!\left(\text{Prev. Salary},\ \text{Column},\ \text{Period}\right) \\ &\quad \text{(Reiwa 8 / 9 table)} \end{aligned} \right. \end{gathered}$$
これに当てはまらない場合は特例計算となり、賞与を6か月または12か月に分けて月額表を用いて税額を求めます。
計算例
賞与554,000円、賞与にかかる社会保険料84,124円とすると、課税対象の賞与額は469,876円です。前月給与196,616円、甲欄・扶養親族等2人、令和8年分とします。196,616円の10倍は1,966,160円で、課税対象賞与469,876円を上回るため、通常の計算が適用されます。表から算出率は2.042%。税額=
$$\text{floor}(469{,}876 \times 0.02042) = \text{floor}(9{,}594.87) = 9{,}594\ \text{円}$$
となります。
主要用語:甲欄・乙欄、表の給与額、特例法
この計算ツールは、国税庁(NTA)の令和8年(2026年)および令和9年(2027年)の源泉徴収税額表に基づき、日本の国税である源泉所得税の源泉徴収ルールを適用します。他国には適用されず、住民税は対象外です。
- 賞与(しょうよ、ボーナス): 夏季や冬季のボーナスなど、毎月の定期給与とは別に支払われる給与です。
- 源泉徴収税額(げんせんちょうしゅうぜいがく): 雇用主が支払時に従業員に代わって差し引き、税務署に納付する所得税です。
- 甲欄と乙欄: 甲欄は、従業員が雇用主に扶養控除等申告書を提出している場合に適用され、通常は本業の給与に使われます。乙欄は提出がない場合に適用され、通常は副業の給与に使われ、税率が高くなります。
- 給与所得者の扶養控除等申告書: 従業員が雇用主に提出する書類です。甲欄か乙欄かや、表で使う扶養人数を決めます。
- 前月の給与の金額(社会保険料控除後、表の給与額): 賞与の前月に支払われた給与から、そこから差し引かれた社会保険料を引いた金額です。その金額の範囲によって、賞与税率表の行が決まります。
- 課税対象賞与: 賞与の総額から、その賞与から差し引かれた社会保険料を引いた金額です。
- 通常法と特例法: 通常法では、課税対象賞与に、国税庁の賞与税率表から読み取った税率を掛けます。特例法では、賞与を6か月または12か月に按分し、代わりに月額表を使います。
- 2.1%の復興特別所得税: 所得税額の2.1%の付加税です。源泉徴収税額表にはすでに含まれているため、別途加算する必要はありません。
前月の給与(社会保険料控除後)が存在し、課税対象賞与がその金額の10倍以下であれば、通常法が適用されます。それ以外の場合は特例法が適用されます。
前月の給与が0、または社会保険料控除後の賞与が前月の給与の10倍を超えています。この場合は算出率の表ではなく、賞与を6か月または12か月で割って月額表で税額を計算します。この計算ツールではこのケースは計算しません。
賞与の源泉徴収税額を手計算する方法
- 課税対象賞与: 賞与の総額から、その賞与で差し引かれた社会保険料を引きます。
$$\text{課税対象賞与} = \text{賞与} - \text{賞与にかかる社会保険料}$$ - 社会保険料控除後の前月給与: 賞与の前月の給与を取り、そこから差し引かれた社会保険料を引きます。
- 条件の確認: 社会保険料控除後の前月給与が正の数であり、かつ課税対象賞与がその金額の10倍以下である必要があります。両方を満たす場合は通常法(手順4と5)を使います。そうでない場合は特例法(手順6)を使います。
- 税率の確認: 扶養控除等申告書から甲欄と扶養人数を選ぶか、提出がない場合は乙欄を選びます。その年(令和8年または令和9年)の国税庁(NTA)賞与税率表で、あなたの金額が含まれる前月給与の範囲の行を探し、その列の税率(%)を読み取ります。税率が0%になる場合があり、その場合は税金は源泉徴収されません。
- 掛け算と切り捨て: $$\text{賞与税額} = \text{課税対象賞与} \times \frac{r}{100}$$ 1円未満の端数は切り捨てます。税率にはすでに2.1%の復興特別所得税が含まれています。
- 特例法: 賞与の対象期間が6か月以下の場合は課税対象賞与を6で割り、6か月を超える場合は12で割ります。国税庁(NTA)の月額源泉徴収税額表(同じ甲欄・乙欄と扶養人数)を使って、月額の税額を求めます。前月給与がある場合、月額は(前月給与+按分した賞与)にかかる税額から、前月給与だけにかかる税額を引いたものです。前月給与がない場合は、按分した賞与だけにかかる税額です。月額に6または12を掛けると賞与の源泉徴収税額になります。
表の数値は年度と欄によって異なるため、該当年の国税庁(NTA)が公表する表が正式な情報源です。結果の確認にはそちらを使ってください。住民税と社会保険料は別途扱われ、本計算には含まれません。これは一般的な情報であり、税務や法律上の助言ではありません。
よくある質問
前月の給与が0円、または賞与が前月給与の10倍を超える場合は? 特例計算となり、算出率の表ではなく月額表で税額を求めます。この場合、本ツールは税額の代わりに案内を表示します。
前月給与は税引き前?税引き後? 社会保険料を控除した後、かつ所得税を引く前の金額です。
扶養親族等の数に本人は含める? 含めません。源泉控除対象配偶者と扶養親族の数のみを数えます。