経過利息とは?
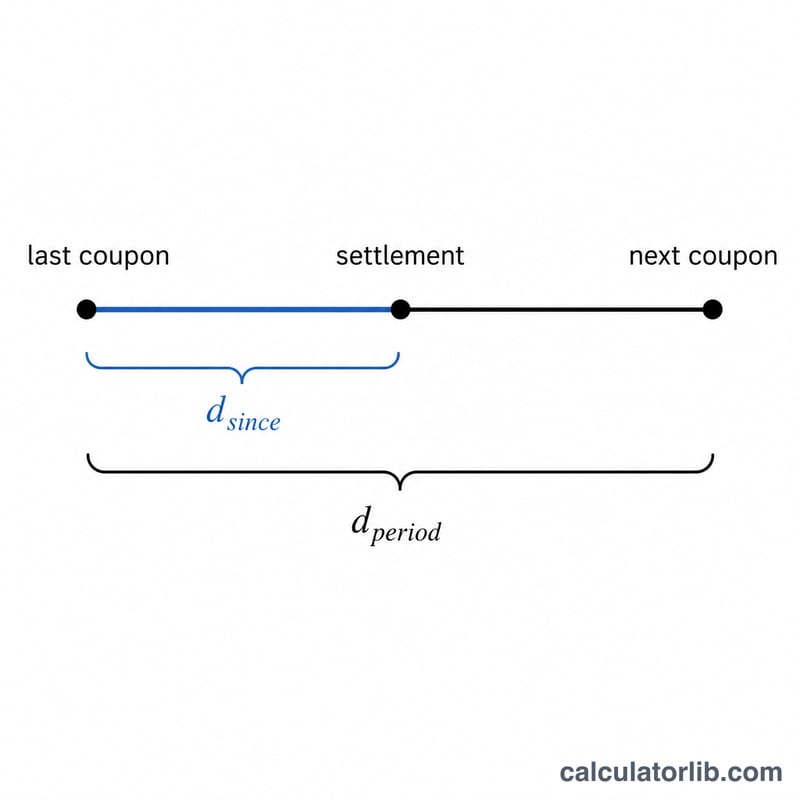
債券が2回の利払い日の間に売却される場合、売り手はその利払い期間のうち保有していた期間分の利息をすでに稼いでいますが、その現金はまだ受け取っていません。そこで買い手は、この稼いだ分の利息(経過利息)を、債券の表示価格(クリーン・プライス)に上乗せして支払い、売り手に補償します。クリーン・プライスに経過利息を加えた、実際にやり取りされる合計金額をダーティ・プライス(汚れ価格)と呼びます。
この計算ツールの使い方
債券の額面(パー、例:1,000)、年間クーポン利率(パーセント表示)、前回の利払い日からの経過日数、当該クーポン期間の日数、そしてクーポンの支払頻度(年間に何回利息が支払われるか)を入力してください。本ツールは、経過利息、1期間あたりのクーポン支払額(満額)、そして期間の経過割合を算出します。
計算式の解説
1回あたりのクーポン支払額は 額面 × 利率 ÷ 支払頻度 で求められます。経過利息は、この支払額に期間の経過割合(利払い後の経過日数 ÷ 期間の日数)を掛けたものです。選択する日数計算方式(actual/actual、30/360 など)によって入力する日数が変わりますが、本ツールの計算は入力されたどの日数でもそのまま機能します。
1回あたりのクーポン支払額は次の式で表されます。
$$C = \frac{\text{Face} \times r}{f}$$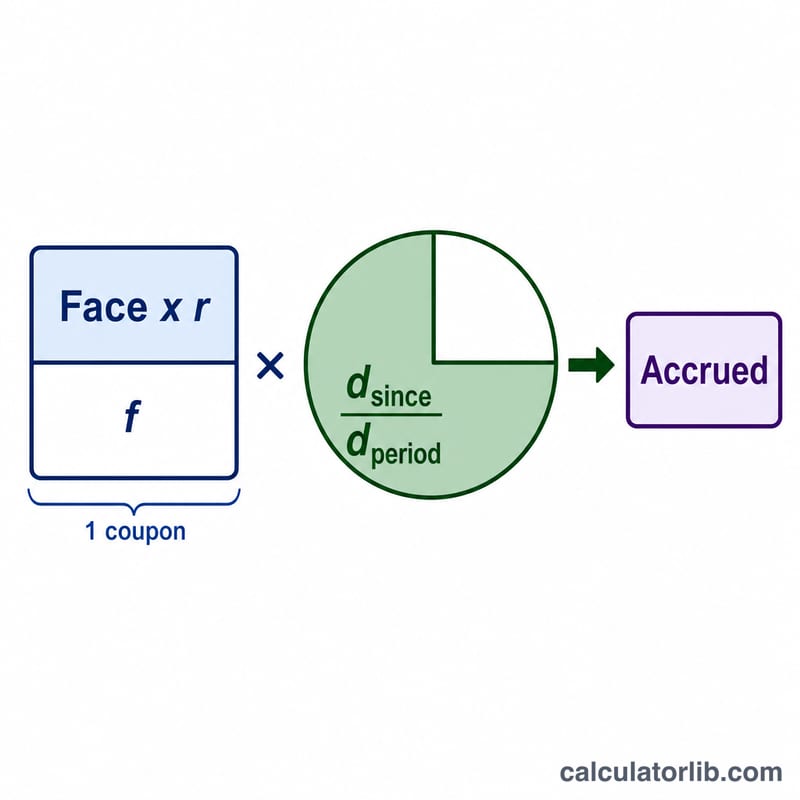
計算例
額面1,000ドルの債券が、年利5%のクーポンを半年ごとに支払う(支払頻度2)とします。1回あたりのクーポン支払額は \(1{,}000 \times 0.05 \div 2 = 25\) ドル です。182日の期間のうち90日が経過していれば、経過割合は \(90 \div 182 = 0.4945\) となります。したがって経過利息は \(25 \times 0.4945 = \mathbf{12.36}\) ドル です。
日数計算慣行リファレンス
経過利息の計算式は、期間利息にに分数 \(\frac{\text{経過日数}}{\text{期間日数}}\) を乗じます。この分子と分母に何を入れるかは、債券の日数計算慣行(カレンダー時間の計数方法を定義する市場慣行)によって異なります。間違った慣行を使うと経過利息額がずれるため、必ずdaysSinceとdaysInPeriodを入力する前に、その商品の慣行と一致させてください。
| 慣行 | 前回利払日からの経過日数(分子) | 期間日数(分母) | 一般的な使用者 |
|---|---|---|---|
| 実績日数/実績日数(ICMA / Actual-Actual) | 前回利払日から決済日までの実際の暦日数 | 現在の利払期間における実際の暦日数(例:181、182、184) | 米国財務省債(利札付国庫短期証券および国庫債)、ほとんどの政府債 |
| 30/360(債券ベース) | すべての月が30日と仮定して計算した日数(例:日数 = 360 × Δ年 + 30 × Δ月 + Δ日) | 半年ごとの期間180日(360 ÷ 2) | 米国社債、地方債、多くの政府機関債 |
| 実績日数/360 | 前回利払日から決済日までの実際の暦日数 | 360日(1年を固定長として扱う;期間 = 360 ÷ 頻度) | マネーマーケット商品:商業紙、譲渡性預金、ドル/ユーロ変動利付債、レポ |
| 実績日数/365(固定) | 前回利払日から決済日までの実際の暦日数 | 365日(期間 = 365 ÷ 頻度) | ポンド・マネーマーケット、一部のポンド建および英連邦債、特定のローン |
計算機でこれを読む方法。 Actual/Actual財務省債の場合、両方のフィールドに文字通りの暦日数を計算してください。半年ごとのスケジュール上の30/360社債の場合、daysInPeriodを180に設定し、30日月ルールでdaysSinceを計算してください。マネーマーケットのActual/360の場合、「期間」分母は360を年間支払い回数で除いたものです。利息配当の頻度(1、2、4、または12)は、期間利息が正しくなるよう債券の支払いスケジュールと一致させる必要があります。
30/360およびActual/Actualは、同じ日付の経過利息の計算でわずかに異なる値を与えることが多いです。これは実際のカレンダーの月がめったに正確に30日ではないためです。差は月末付近(28日、29日、31日月)で最大となり、利払日そのもので0に縮小します。そこで経過利息は1期間分リセットされます。
本日の国債利回り
2026-11-13時点の日本国債(JGB)の年限別利回り(財務省公表、自動更新)。債券価格、住宅ローン、預金商品が連動する市場金利です。比較のため、米国債とユーロ圏の利回りを下に掲載しています。
- 日本国債10年
- 2.90%
- 日本国債2年
- 1.88%
- 日本国債30年
- 4.04%
- 10年-2年
- +1.02 ポイント
| 年限 | 利回り | 1か月前(2026-10-13) | 変化 |
|---|---|---|---|
| 1年 | 1.66% | 1.66% | +1 bp |
| 2年 | 1.88% | 1.93% | −5 bp |
| 3年 | 1.98% | 2.07% | −8 bp |
| 5年 | 2.26% | 2.37% | −11 bp |
| 7年 | 2.48% | 2.61% | −13 bp |
| 10年 | 2.90% | 3.02% | −12 bp |
| 15年 | 3.45% | 3.55% | −11 bp |
| 20年 | 3.76% | 3.84% | −8 bp |
| 30年 | 4.04% | 4.06% | −3 bp |
| 40年 | 4.07% | 4.06% | +1 bp |
米国債利回り(2026-11-16)
- 米国債10年
- 5.12%
- 米国債2年
- 4.83%
- 米国債3か月
- 4.34%
- 10年-2年
- +0.29 ポイント
米国財務省が債務に支払う平均金利(2026年10月)
発行済みの米国債の平均金利を種類別に示します。財務省財政局(Bureau of the Fiscal Service)が毎月公表しています。既発の固定利付国債は満期まで発行時の金利のままなので、合計はゆっくりとしか動きません。短期国債と変動利付国債は市場金利により早く追随します。
- 市場性国債(2026年10月)
- 3.570%
- 1年間の変化
- +18 bp
| 種類 | 平均金利(2026年10月) | 2025年10月 | 変化 |
|---|---|---|---|
| 短期国債(Bills) | 4.014% | 4.075% | −6 bp |
| 中期国債(Notes) | 3.399% | 3.124% | +28 bp |
| 長期国債(Bonds) | 3.483% | 3.338% | +15 bp |
| 物価連動国債(TIPS) | 1.227% | 0.964% | +26 bp |
| 変動利付国債(FRN) | 4.170% | 3.901% | +27 bp |
| 市場性国債の合計 | 3.570% | 3.393% | +18 bp |
| 利付債務の合計 | 3.580% | 3.355% | +23 bp |
ユーロ圏の10年国債利回り(2026-09)
ユーロ圏平均:3.93%
| 国 | 利回り |
|---|---|
| フランス | 4.44% |
| イタリア | 4.36% |
| ギリシャ | 4.22% |
| マルタ | 4.19% |
| スロバキア | 4.16% |
| ラトビア | 4.15% |
| ベルギー | 4.12% |
| ブルガリア | 4.09% |
| エストニア | 4.09% |
| スペイン | 3.93% |
| キプロス | 3.92% |
| スロベニア | 3.86% |
| ポルトガル | 3.85% |
| フィンランド | 3.80% |
| ルクセンブルク | 3.70% |
| オーストリア | 3.69% |
| アイルランド | 3.59% |
| クロアチア | 3.59% |
| オランダ | 3.56% |
| ドイツ | 3.47% |
| リトアニア | 2.88% |
最新の値:2026-11-13 データ更新日 2026-11-16 · 最新
出典: Ministry of Finance Japan, Interest Rate (JGB) Public Data License 1.0 (PDL1.0); U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates パブリックドメイン(米国政府の著作物); European Central Bank, long-term interest rate statistics ECBの再利用ポリシー; U.S. Department of the Treasury, Bureau of the Fiscal Service 米国政府の著作物
10年債と2年債の利回り差、およびベーシスポイント(1 bp = 0.01パーセントポイント)での変化は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- Ministry of Finance Japan, Interest Rate (JGB) — Interest Rate (JGB yield curve, constant maturity)
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
よくある質問(FAQ)
なぜ買い手が経過利息を支払うのですか? 次回の満額のクーポンは、利払い日に債券を保有している人、つまり買い手に全額支払われるためです。経過利息を支払うことで、売り手が稼いだものの受け取れない分の利息を買い手が補償する仕組みです。
クリーン・プライスとダーティ・プライスの違いは? クリーン・プライス(表示価格)は経過利息を含まない価格です。一方、ダーティ・プライスは実際に取引でやり取りされる価格で、クリーン・プライスに経過利息を加えた金額になります。
どの日数計算方式を使えばよいですか? 米国債(US Treasuries)は actual/actual、多くの社債は 30/360 を採用しています。入力する日数を決める際は、その債券の発行条件で指定されている方式に従ってください。