什么是应计利息?
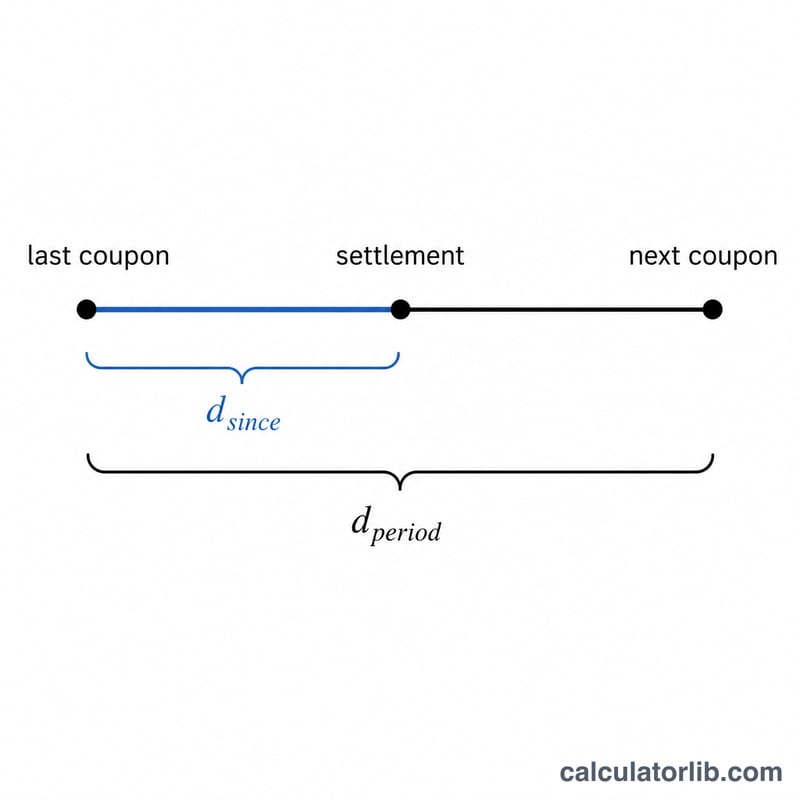
当一只债券在两个付息日之间被卖出时,卖方在其持有期间已经"赚到"了相应的利息,但还没有实际收到这笔现金。为了补偿卖方,买方需要在债券报价(净价)的基础上,额外支付这部分已经产生的利息——也就是应计利息。买卖双方实际交割的总金额(净价加应计利息)则称为全价(dirty price)。
如何使用本计算器
依次填入债券的面值(票面价值,例如 1,000)、以百分比表示的年票面利率、距上次付息的天数、当前计息期的总天数,以及付息频率(每年付息的次数)。计算器会返回应计利息金额、每期完整的票息支付额,以及当前计息期已经过去的比例。
计算公式解析
每期票息 = 面值 × 利率 ÷ 付息频率。应计利息则是用该票息乘以已经过去的计息期比例:距上次付息天数 ÷ 计息期天数。你选用的计息基准(actual/actual、30/360 等)决定了应该填入的天数——本计算器会按你输入的天数直接计算,不限定具体惯例。
其中每期完整票息为:
$$C = \frac{\text{面值} \times r}{f}$$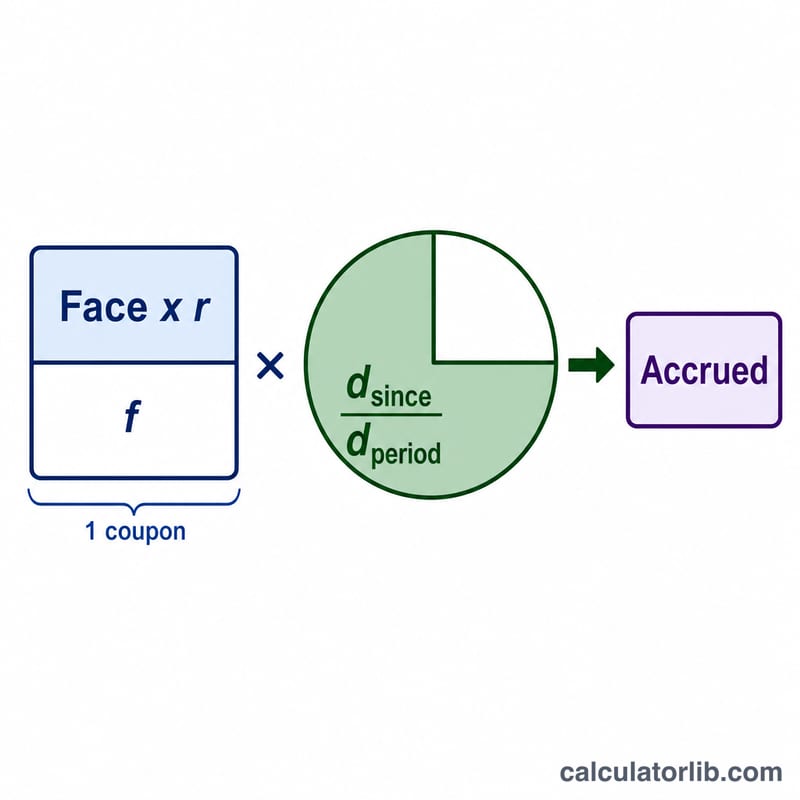
实例演算
一只面值 $1,000 的债券,年票面利率 5%,每半年付息一次(频率为 2)。每期完整票息为 \(1{,}000 \times 0.05 \div 2 = \$25\)。如果在一个 182 天的计息期里已经过去了 90 天,则比例为 \(90 \div 182 = 0.4945\)。应计利息为:
$$25 \times 0.4945 = \$12.36$$日期计数约定参考
应计利息公式将每期票面利息乘以分数 \(\frac{\text{自上期后天数}}{\text{期间天数}}\)。分子和分母中填什么取决于债券的日期计数约定——定义日历时间如何计数的市场规则。使用错误的约定会改变应计利息金额,因此在输入daysSince和daysInPeriod之前,务必将约定与工具相匹配。
| 约定 | 自上期票面利息日期起的天数(分子) | 期间内的天数(分母) | 通常使用方 |
|---|---|---|---|
| 实际天数/实际天数(ICMA/实际-实际) | 从上期票面利息日期到结算日期的实际日历天数 | 当前票面利息期间的实际日历天数(例如181、182、184) | 美国财政部纸币和债券;大多数政府债券 |
| 30/360(债券基础) | 假设每个月有30天计算的天数(例如day = 360 × Δyear + 30 × Δmonth + Δday) | 半年期为180天(360 ÷ 2) | 美国公司债券、市政债券、许多机构债券 |
| 实际天数/360 | 从上期票面利息日期到结算日期的实际日历天数 | 360天(视为固定长度年份;期间 = 360 ÷ 频率) | 货币市场工具:商业票据、存单、美元/欧元浮动利率债券、回购 |
| 实际天数/365(固定) | 从上期票面利息日期到结算日期的实际日历天数 | 365天(期间 = 365 ÷ 频率) | 英镑货币市场、部分英镑和英联邦债券、某些贷款 |
如何为计算器读取此内容。对于实际天数/实际天数的财政部债券,对两个字段都计算实际日历天数。对于半年期的30/360公司债券,将daysInPeriod设置为180,并使用30天月份规则计算daysSince。对于货币市场实际天数/360,"期间"分母是360除以每年支付次数。票面利息频率(1、2、4或12)应与债券的支付时间表相匹配,以便每期票面利息正确。
注意30/360和实际天数/实际天数对于相同的日期通常给出略微不同的应计利息数字,因为实际日历月很少正好30天。差异在月底最大(28天、29天和31天的月份),在票面利息日期本身缩小到零,届时应计利息重新设置为完整期间。
今日政府债券收益率
2026-11-13按期限划分的美国国债收益率,以及欧元区10年期政府债券收益率,自动更新:债券价格、房贷和储蓄产品所跟随的市场利率。
- 10年期美国国债
- 5.15%
- 2年期美国国债
- 4.88%
- 3个月期美国国债
- 4.32%
- 10年期减2年期
- +0.27 个百分点
| 期限 | 收益率 | 一个月前(2026-10-13) | 变化 |
|---|---|---|---|
| 1个月 | 4.10% | 4.10% | 0个基点 |
| 3个月 | 4.32% | 4.26% | +6个基点 |
| 6个月 | 4.42% | 4.34% | +8个基点 |
| 1年 | 4.65% | 4.48% | +17个基点 |
| 2年 | 4.88% | 4.79% | +9个基点 |
| 3年 | 4.92% | 4.90% | +2个基点 |
| 5年 | 4.98% | 5.00% | −2个基点 |
| 7年 | 5.05% | 5.11% | −6个基点 |
| 10年 | 5.15% | 5.21% | −6个基点 |
| 20年 | 5.52% | 5.60% | −8个基点 |
| 30年 | 5.47% | 5.56% | −9个基点 |
美国财政部为其债务支付的平均利率(2026年10月)
按证券类型列出的美国在外流通国债平均利率,由美国财政部财政服务局(Bureau of the Fiscal Service)每月公布。合计变化缓慢:已发行的固定利率证券在到期前保持发行时的利率;短期国库券和浮动利率票据则较快跟随市场利率。
- 可流通债务(2026年10月)
- 3.570%
- 1年变化
- +18个基点
| 证券类型 | 平均利率(2026年10月) | 2025年10月 | 变化 |
|---|---|---|---|
| 短期国库券(Bills) | 4.014% | 4.075% | −6个基点 |
| 中期国债(Notes) | 3.399% | 3.124% | +28个基点 |
| 长期国债(Bonds) | 3.483% | 3.338% | +15个基点 |
| 通胀保值国债(TIPS) | 1.227% | 0.964% | +26个基点 |
| 浮动利率票据(FRN) | 4.170% | 3.901% | +27个基点 |
| 可流通债务合计 | 3.570% | 3.393% | +18个基点 |
| 计息债务合计 | 3.580% | 3.355% | +23个基点 |
欧元区10年期政府债券收益率,2026-09
欧元区平均:3.93%
| 国家 | 收益率 |
|---|---|
| 法国 | 4.44% |
| 意大利 | 4.36% |
| 希腊 | 4.22% |
| 马耳他 | 4.19% |
| 斯洛伐克 | 4.16% |
| 拉脱维亚 | 4.15% |
| 比利时 | 4.12% |
| 保加利亚 | 4.09% |
| 爱沙尼亚 | 4.09% |
| 西班牙 | 3.93% |
| 塞浦路斯 | 3.92% |
| 斯洛文尼亚 | 3.86% |
| 葡萄牙 | 3.85% |
| 芬兰 | 3.80% |
| 卢森堡 | 3.70% |
| 奥地利 | 3.69% |
| 爱尔兰 | 3.59% |
| 克罗地亚 | 3.59% |
| 荷兰 | 3.56% |
| 德国 | 3.47% |
| 立陶宛 | 2.88% |
最新数据:2026-11-13 数据更新于 2026-11-13 · 最新
来源: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates 公有领域(美国政府作品); European Central Bank, long-term interest rate statistics 欧洲央行数据再利用政策; U.S. Department of the Treasury, Bureau of the Fiscal Service 美国政府作品
10 年期与 2 年期收益率之差以及以基点计的变化(1 个基点 = 0.01 个百分点)由 CalculatorLib 根据这些数据计算。
来源详情与统计方法
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
常见问题
为什么买方要支付应计利息? 因为下一次完整的票息会全部支付给在付息日当天持有债券的人,也就是买方。买方支付应计利息,正是为了补偿卖方那段已经赚到、却收不到的利息。
净价和全价有什么区别? 净价(报价)不包含应计利息;全价则是实际交割时支付的金额,等于净价加上应计利息。
我该用哪种计息基准? 美国国债采用 actual/actual,许多公司债则采用 30/360。请以债券条款中约定的惯例为准,据此确定要填入的天数。需要注意的是,中国境内债券通常按实际天数/365 等惯例计息,具体规则可能与上述美国市场惯例不同。