Что такое накопленный купонный доход (НКД)?
Когда облигация продаётся между двумя датами выплаты купона, продавец уже заработал проценты за ту часть купонного периода, в течение которой держал бумагу, но ещё не получил эти деньги. Чтобы возместить ему эту сумму, покупатель доплачивает её сверх котируемой («чистой») цены облигации — это и есть накопленный купонный доход (НКД). Итоговая сумма сделки, то есть чистая цена плюс НКД, называется грязной (полной) ценой.
Как пользоваться калькулятором
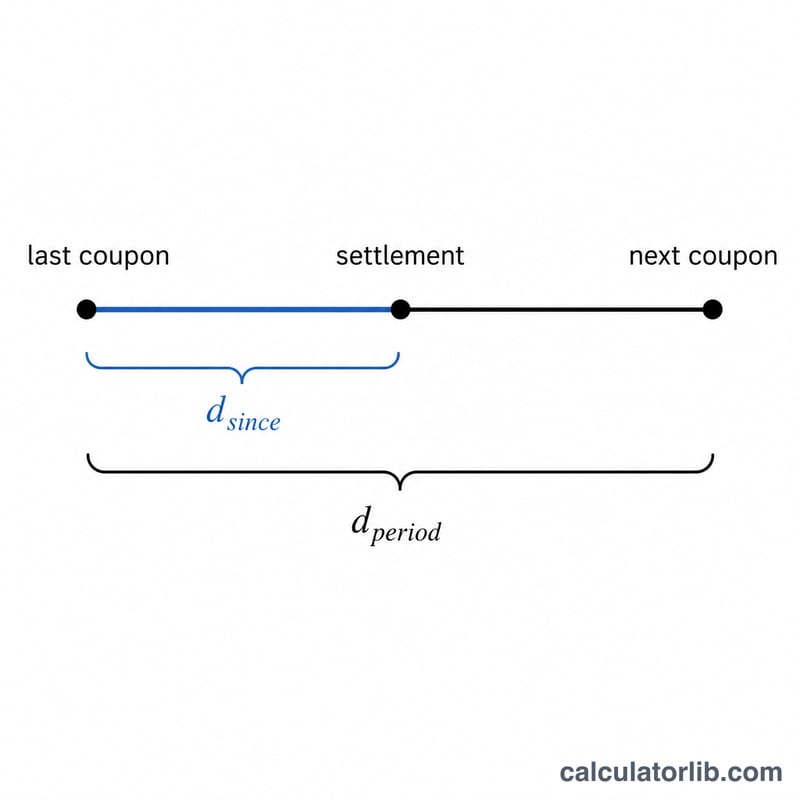
Укажите номинал облигации (например, 1000), годовую ставку купона в процентах, число дней с момента последней выплаты купона, общую длину текущего купонного периода в днях и частоту выплат (сколько купонов выплачивается в год). Калькулятор покажет накопленный купонный доход, полный купонный платёж за период и долю периода, которая уже прошла.
Разбор формулы
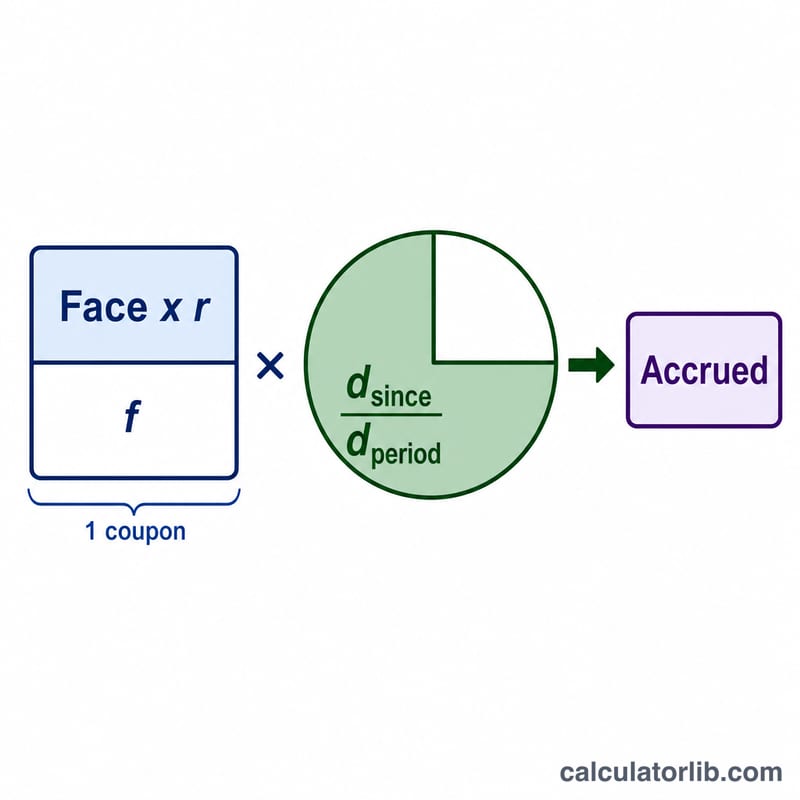
Каждый купонный платёж равен Номинал × ставка ÷ частота выплат:
Накопленный доход — это тот же платёж, умноженный на долю прошедшего периода: дни с момента купона ÷ дни в периоде:
Выбранный метод подсчёта дней (actual/actual, 30/360 и др.) определяет, какие именно числа дней вы вводите, — сами расчёты корректно работают с любыми значениями, которые вы укажете.
Пример расчёта
По облигации номиналом 1000 $ выплачивается купон 5% годовых дважды в год (частота 2). Полный купонный платёж:
$$1000 \times 0{,}05 \div 2 = 25 \ \$$$Если из 182-дневного периода прошло 90 дней, доля составит \(90 \div 182 = 0{,}4945\). Накопленный купонный доход:
$$25 \times 0{,}4945 = \mathbf{12{,}36 \ \$}$$Частые вопросы
Почему НКД платит покупатель? Потому что весь следующий купон целиком получит тот, кто владеет облигацией на дату выплаты, — то есть покупатель. НКД компенсирует продавцу проценты, которые он заработал, но уже не получит.
Чем отличаются чистая и грязная цены? Чистая (котируемая) цена не включает накопленный купонный доход, а грязная цена — это сумма, которая реально переходит из рук в руки, и она равна чистой цене плюс НКД.
Какой метод подсчёта дней использовать? По гособлигациям США (US Treasuries) применяется actual/actual, по многим корпоративным облигациям — 30/360. На российском рынке свои конвенции, поэтому ориентируйтесь на условия конкретного выпуска, чтобы правильно определить вводимые значения дней.
Доходность государственных облигаций сегодня
Доходность казначейских облигаций США по срокам на 2026-11-16 и доходность 10-летних государственных облигаций в еврозоне, обновляется автоматически: рыночные ставки, за которыми следуют цены облигаций, ипотека и сберегательные продукты.
- 10-летние казначейские
- 5,12 %
- 2-летние казначейские
- 4,83 %
- 3-месячные казначейские
- 4,34 %
- 10 лет минус 2 года
- +0,29 п.п.
| Срок | Доходность | Месяц назад (2026-10-16) | Изменение |
|---|---|---|---|
| 1 мес. | 4,10 % | 4,12 % | −2 б. п. |
| 3 мес. | 4,34 % | 4,26 % | +8 б. п. |
| 6 мес. | 4,42 % | 4,34 % | +8 б. п. |
| 1 г. | 4,62 % | 4,46 % | +16 б. п. |
| 2 г. | 4,83 % | 4,74 % | +9 б. п. |
| 3 г. | 4,87 % | 4,82 % | +5 б. п. |
| 5 г. | 4,93 % | 4,89 % | +4 б. п. |
| 7 г. | 5,01 % | 4,98 % | +3 б. п. |
| 10 г. | 5,12 % | 5,09 % | +3 б. п. |
| 20 г. | 5,51 % | 5,47 % | +4 б. п. |
| 30 г. | 5,46 % | 5,43 % | +3 б. п. |
Средняя ставка, которую Казначейство США платит по своему долгу, октябрь 2026 г.
Средняя процентная ставка по находящимся в обращении казначейским ценным бумагам США по типам бумаг; ежемесячно публикуется Bureau of the Fiscal Service. Общий показатель меняется медленно: уже выпущенные бумаги с фиксированной ставкой сохраняют ставку, по которой были проданы, до погашения; векселя и ноты с плавающей ставкой быстрее следуют за рыночными ставками.
- Рыночный долг, октябрь 2026 г.
- 3,570 %
- Изменение за 1 год
- +18 б. п.
| Тип бумаг | Средняя ставка, октябрь 2026 г. | октябрь 2025 г. | Изменение |
|---|---|---|---|
| Казначейские векселя (bills) | 4,014 % | 4,075 % | −6 б. п. |
| Казначейские ноты (notes) | 3,399 % | 3,124 % | +28 б. п. |
| Казначейские облигации (bonds) | 3,483 % | 3,338 % | +15 б. п. |
| Бумаги с защитой от инфляции (TIPS) | 1,227 % | 0,964 % | +26 б. п. |
| Ноты с плавающей ставкой (FRN) | 4,170 % | 3,901 % | +27 б. п. |
| Весь рыночный долг | 3,570 % | 3,393 % | +18 б. п. |
| Весь процентный долг | 3,580 % | 3,355 % | +23 б. п. |
Доходность 10-летних государственных облигаций в еврозоне, 2026-10
Среднее по еврозоне: 4,08 %
| Страна | Доходность |
|---|---|
| Франция | 4,89 % |
| Италия | 4,68 % |
| Греция | 4,41 % |
| Мальта | 4,39 % |
| Бельгия | 4,38 % |
| Словакия | 4,31 % |
| Латвия | 4,28 % |
| Эстония | 4,27 % |
| Болгария | 4,09 % |
| Испания | 4,07 % |
| Кипр | 4,04 % |
| Словения | 3,99 % |
| Португалия | 3,92 % |
| Финляндия | 3,82 % |
| Люксембург | 3,70 % |
| Австрия | 3,69 % |
| Хорватия | 3,59 % |
| Ирландия | 3,55 % |
| Нидерланды | 3,54 % |
| Германия | 3,42 % |
| Литва | 2,88 % |
Последнее значение: 2026-11-16 Данные обновлены 2026-11-17 · актуально
Источник: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Общественное достояние (произведение правительства США); European Central Bank, long-term interest rate statistics Правила повторного использования данных ЕЦБ; U.S. Department of the Treasury, Bureau of the Fiscal Service Произведение правительства США
Спред между доходностью 10-летних и 2-летних облигаций и изменения в базисных пунктах (1 б. п. = 0,01 процентного пункта) рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Доходность гособлигаций: Соединенные Штаты: все данные и история
Справочник соглашений об учёте дней
Формула начисленного процента умножает купон за период на дробь \(\frac{\text{Дни с момента}}{\text{Дни в периоде}}\). То, что входит в числитель и знаменатель этой дроби, зависит от соглашения об учёте дней облигации — рыночного правила, определяющего, как считается календарное время. Использование неправильного соглашения смещает начисленную сумму, поэтому всегда согласуйте соглашение с инструментом перед вводом daysSince и daysInPeriod.
| Соглашение | Дни с последнего купона (числитель) | Дни в периоде (знаменатель) | Обычно используется |
|---|---|---|---|
| Фактические/Фактические (ICMA / Actual-Actual) | Фактические календарные дни от последнего купона до расчёта | Фактические календарные дни в текущем периоде купона (например 181, 182, 184) | US-казначейские облигации и боны; большинство государственных облигаций |
| 30/360 (Bond Basis) | Дни, подсчитанные в предположении, что каждый месяц имеет 30 дней (например день = 360 × Δyear + 30 × Δmonth + Δday) | 180 дней на полугодовой период (360 ÷ 2) | US корпоративные облигации, муниципальные облигации, многие облигации агентств |
| Фактические/360 | Фактические календарные дни от последнего купона до расчёта | 360 дней (рассматривается как год фиксированной длины; период = 360 ÷ частота) | Денежно-рыночные инструменты: коммерческие бумаги, депозитные сертификаты, USD/EUR плавающие облигации, репо |
| Фактические/365 (Fixed) | Фактические календарные дни от последнего купона до расчёта | 365 дней (период = 365 ÷ частота) | GBP денежные рынки, некоторые стерлинговые и облигации Содружества, некоторые кредиты |
Как читать это для калькулятора. Для Фактических/Фактических казначейских облигаций подсчитайте буквальные календарные дни для обоих полей. Для корпоративной облигации 30/360 на полугодовом графике установите daysInPeriod на 180 и вычислите daysSince, используя правило 30-дневного месяца. Для денежно-рыночного Фактических/360, знаменатель «периода» — это 360, делённое на количество платежей в год. Купон частота (1, 2, 4 или 12) должна совпадать с графиком платежей облигации, чтобы купон за период был правильным.
Обратите внимание, что 30/360 и Фактические/Фактические обычно дают немного различающиеся начисленные цифры для одних и тех же дат, потому что фактические календарные месяцы редко равны ровно 30 дням. Разница наибольшая в конце месяца (месяцы с 28, 29 и 31 днями) и уменьшается до нуля на самих датах купонов, где начисленный процент сбрасывается на полный период.