Что считает калькулятор процентной ставки
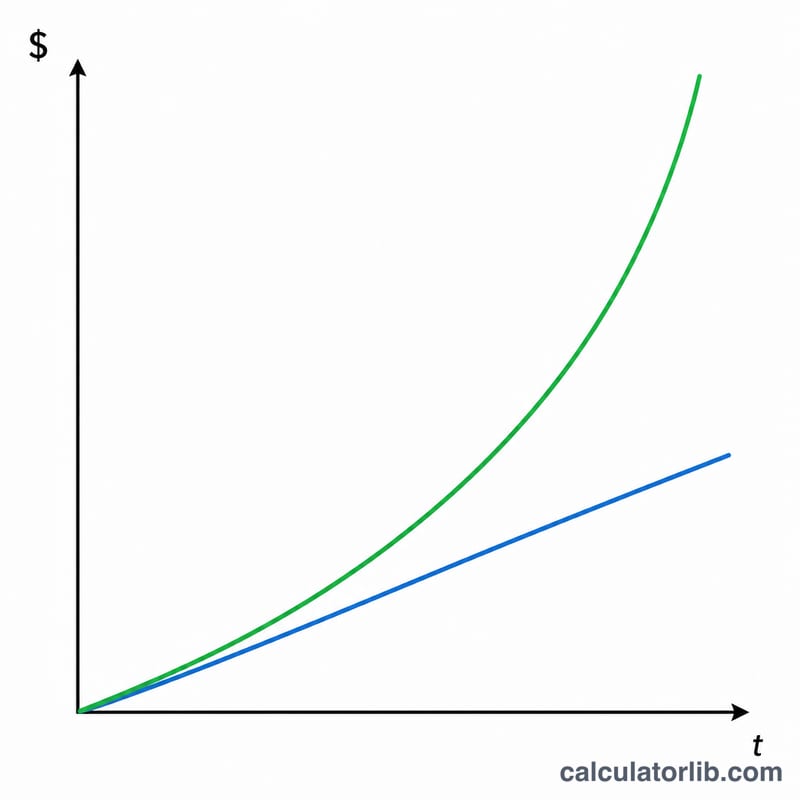
Этот калькулятор показывает, сколько процентов принесут (или будут стоить) ваши деньги со временем, и сразу выводит два результата рядом: сложные проценты и простые проценты. Достаточно указать стартовую сумму и несколько параметров — и вы мгновенно увидите начисленные проценты и итоговую сумму по каждому методу. Так наглядно видно, насколько капитализация добавляет к доходу по сравнению с обычным расчётом по простой схеме.
Какие данные нужно ввести
- Сумма (основной долг) — стартовая сумма, которую вы вкладываете или берёте в долг.
- Процентная ставка (%) — годовая номинальная ставка в процентах (например, 5 — это 5%).
- Срок (лет) — на сколько лет размещены или взяты деньги.
- Частота капитализации — как часто начисляются проценты: ежегодно (1), раз в полгода (2), ежеквартально (4), ежемесячно (12) или ежедневно (365).
Формула расчёта
Для сложных процентов калькулятор использует формулу:
$$I_{c} = P\left(1 + \frac{r}{n}\right)^{n\,t} - P$$где
$$\left\{ \begin{aligned} P &= \text{Сумма (основной долг)} \\ r &= \dfrac{\text{Ставка (\%)}}{100} \\ n &= \text{Число начислений в год} \\ t &= \text{Срок (лет)} \end{aligned} \right.$$Сами проценты — это просто Итоговая сумма − Сумма. Для сравнения калькулятор также считает простые проценты по формуле \(I_{s} = \text{Сумма} \times \dfrac{\text{Ставка (\%)}}{100} \times \text{Срок (лет)}\), в которой капитализация не учитывается совсем.
Пример расчёта
Допустим, вы размещаете 10 000 под 5% годовых на 3 года с ежемесячной капитализацией (частота = 12).
- Месячная ставка \(r = 0{,}05 \div 12 = 0{,}0041667\); число периодов \(n = 12 \times 3 = 36\).
- Итоговая сумма \(= 10\,000 \times (1{,}0041667)^{36} \approx\) 11 614,72.
- Сложные проценты ≈ 1 614,72.
- Простые проценты \(= 10\,000 \times 0{,}05 \times 3 =\) 1 500,00.
Ежемесячная капитализация приносит примерно на 114,72 больше, чем расчёт по простым процентам за тот же срок.
Частые вопросы
Почему калькулятор показывает два результата по процентам? Он выводит и сложные, и простые проценты, чтобы их можно было сравнить. Большинство вкладов, кредитов и инвестиций работают по сложной схеме, а простые проценты удобны как отправная точка для сравнения.
Насколько важна частота капитализации? Очень важна. Чем чаще начисляются проценты, тем больше итоговая сумма. При одной и той же номинальной ставке ежедневная капитализация даёт чуть больше, чем ежегодная, ведь проценты раньше начинают «работать» сами на себя.
В какой валюте считает калькулятор? Калькулятор не привязан к валюте — он работает с любой единицей, которую вы укажете для основной суммы: рубли, доллары, евро или что угодно ещё.
Сравнение частоты начисления сложных процентов
В таблице показаны $10,000, вложенные или взятые в долг под номинальную годовую ставку 5% на 3 года, по формуле \(A = P\left(1 + \frac{r}{n}\right)^{nt}\). Простые проценты за тот же период составляют \(10{,}000 \times 0.05 \times 3 = \$1{,}500\), а последний столбец сравнивает каждый результат с этой суммой.
| Начисление | n | Итоговая сумма | Заработанные сложные проценты | Разница с простыми процентами ($1,500) |
|---|---|---|---|---|
| Ежегодно | 1 | $11,576.25 | $1,576.25 | +$76.25 |
| Раз в полгода | 2 | $11,596.93 | $1,596.93 | +$96.93 |
| Ежеквартально | 4 | $11,607.55 | $1,607.55 | +$107.55 |
| Ежемесячно | 12 | $11,614.72 | $1,614.72 | +$114.72 |
| Ежедневно | 365 | $11,618.22 | $1,618.22 | +$118.22 |
Пример (ежегодно): \(10{,}000 \times 1.05^{3} = 10{,}000 \times 1.157625 = \$11{,}576.25\). Значения округлены до ближайшего цента.
Основные термины о процентах
- Основная сумма: начальная сумма, которая вкладывается или берется в долг, до начисления каких-либо процентов.
- Номинальная годовая ставка: заявленная годовая ставка (поле «Ставка» в калькуляторе) без учета эффекта капитализации. Этот калькулятор использует номинальную ставку.
- Частота начисления: сколько раз в год проценты рассчитываются и добавляются к балансу (1 = ежегодно, 2 = раз в полгода, 4 = ежеквартально, 12 = ежемесячно, 365 = ежедневно).
- Простые проценты: проценты, начисляемые только на первоначальную сумму: \(I = P \times r \times t\).
- Сложные проценты: проценты, начисляемые на основную сумму плюс ранее накопленные проценты: \(I_c = P\left(1 + \frac{r}{n}\right)^{nt} - P\).
- Эффективная годовая ставка (APY): фактический годовой темп роста с учетом капитализации: \(\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1\). Например, 5% при ежемесячном начислении дают APY около 5.116%.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
Разница между сложными и простыми процентами — это проценты на проценты. В первом периоде оба метода добавляют одинаковую сумму. Дальше сложные проценты начисляются на растущий баланс, а простые остаются привязаны к первоначальной сумме.
Этот разрыв увеличивается с ростом срока и ставки, поскольку эффект процентов на проценты накапливается с каждым периодом. В таблице выше начисление ежегодно уже превышает простые проценты на $76.25 за 3 года. За более длительные периоды или при более высоких ставках разрыв становится гораздо больше.
Более частое начисление увеличивает результат, но с убывающим приростом. Переход от ежегодного к полугодовому добавляет около $20.68 в примере, а переход от ежемесячного к ежедневному — лишь около $3.50. Предел — непрерывное начисление \(A = Pe^{rt}\), которое дает здесь \(10{,}000 \times e^{0.15} \approx \$11{,}618.34\), всего примерно на 12 центов больше ежедневного начисления.
Результат — это прогноз, основанный на фиксированной номинальной ставке. Он не учитывает комиссии, налоги, инфляцию и любые изменения ставки со временем, поэтому реальные результаты могут отличаться. Это общая информация, а не финансовая рекомендация.