Faiz Hesaplama Aracı Ne İşe Yarar?
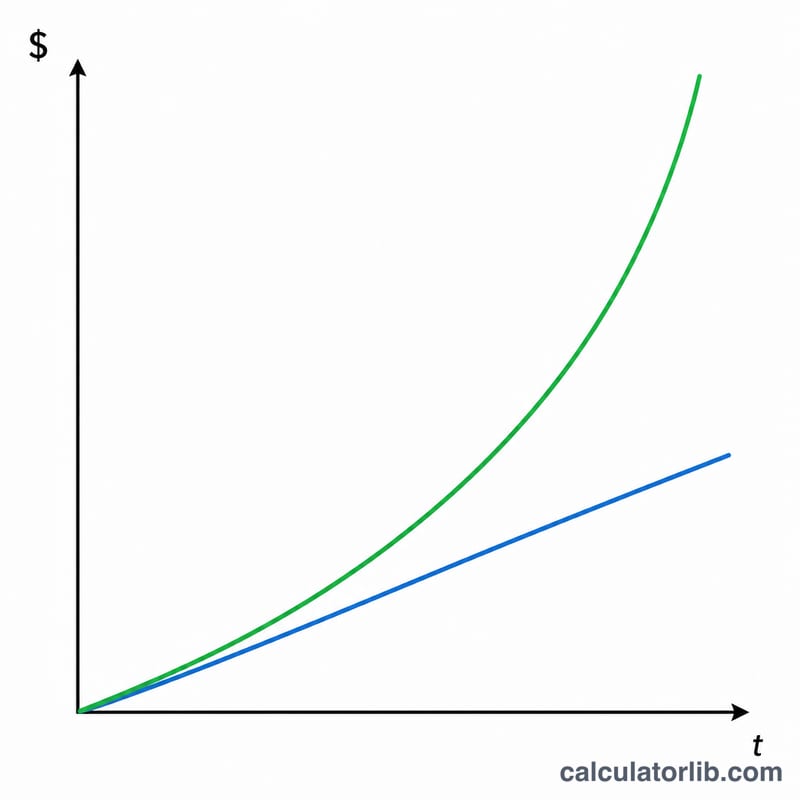
Bu Faiz Hesaplama Aracı, paranızın zaman içinde ne kadar faiz kazandığını (ya da size ne kadara mal olduğunu) hesaplar ve hem bileşik faizi hem de basit faizi yan yana gösterir. Başlangıç bakiyenizi ve birkaç ayrıntıyı girmeniz yeterli; araç her iki yönteme göre kazanılan faizi ve ulaşılan toplam bakiyeyi anında karşınıza çıkarır. Böylece bileşik faizin, düz basit faiz hesabına kıyasla ne kadar fazla getiri sağladığını net biçimde görürsünüz.
Girdiğiniz Bilgiler
- Anapara – yatırdığınız ya da borç aldığınız başlangıç tutarı.
- Faiz Oranı (%) – yıllık nominal oran, yüzde olarak girilir (örneğin %5 için 5).
- Vade (yıl) – paranın yatırımda kaldığı ya da borç olarak kullanıldığı süre.
- Bileşik Sıklığı – faizin ne sıklıkla eklendiği: Yıllık (1), Altı Aylık (2), Üç Aylık (4), Aylık (12) veya Günlük (365).
Formül
Bileşik faiz için araç şu formülü kullanır:
$$I_{c} = P\left(1 + \frac{r}{n}\right)^{n\,t} - P$$
$$\text{where}\quad \left\{ \begin{aligned} P &= \text{Principal} \\ r &= \dfrac{\text{Rate (\%)}}{100} \\ n &= \text{Compounds / Year} \\ t &= \text{Time (years)} \end{aligned} \right.$$
Faizin kendisi ise basitçe Toplam Tutar − Anapara'dır. Karşılaştırma yapabilmeniz için basit faiz de \(I_{s} = \text{Anapara} \times \text{Oran} \times \text{Süre}\) formülüyle hesaplanır; bu hesap bileşik etkisini tamamen göz ardı eder.
Örnek Hesaplama
Diyelim ki 10.000 $ anaparayı %5 faiz oranıyla 3 yıl boyunca Aylık (sıklık = 12) bileşik faizle değerlendiriyorsunuz.
- Aylık oran \(r = 0{,}05 \div 12 = 0{,}0041667\); dönem sayısı \(n = 12 \times 3 = 36\).
- Toplam Tutar \(= 10.000 \times (1{,}0041667)^{36} \approx\) 11.614,72 $.
- Bileşik faiz ≈ 1.614,72 $.
- Basit faiz \(= 10.000 \times 0{,}05 \times 3 =\) 1.500,00 $.
Aylık bileşik faiz, aynı süre boyunca basit faiz yöntemine göre yaklaşık 114,72 $ daha fazla kazandırır.
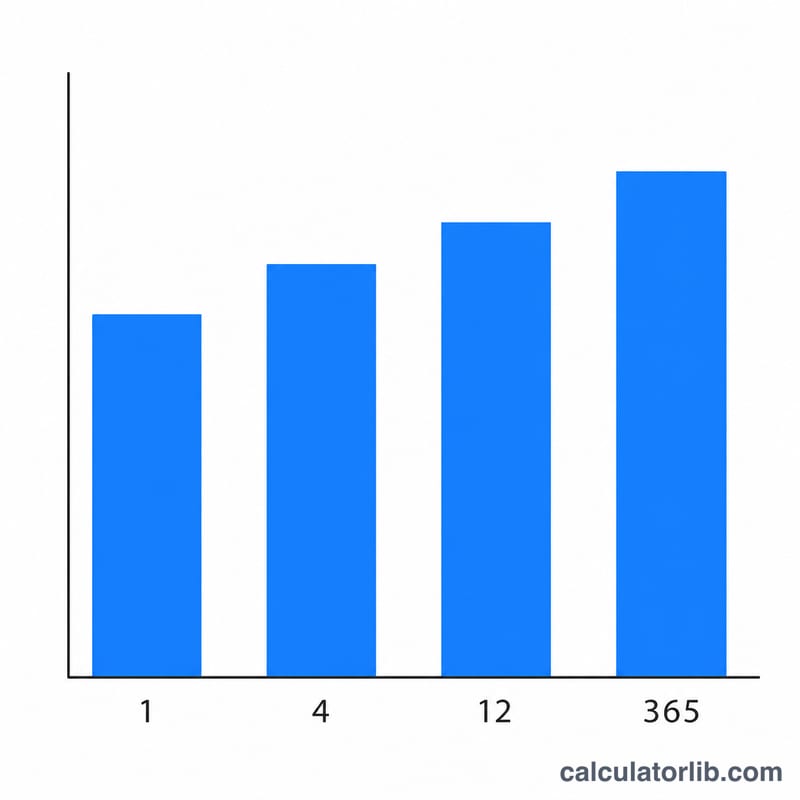
Bileşik Faiz Sıklığı Karşılaştırması
Tablo, 3 yıl boyunca yıllık %5 nominal faiz oranıyla yatırılan veya borçlanılan 10.000 $'ı göstermektedir ve \(A = P\left(1 + \frac{r}{n}\right)^{nt}\) formülünü kullanmaktadır. Aynı süre için basit faiz \(10{,}000 \times 0.05 \times 3 = \$1{,}500\) tutarındadır ve son sütun her sonucu bu tutara göre ölçmektedir.
| Bileşik faiz sıklığı | n | Son tutar | Kazanılan bileşik faiz | Basit faize göre fark (1.500 $) |
|---|---|---|---|---|
| Yıllık | 1 | $11,576.25 | $1,576.25 | +$76.25 |
| Yarıyıllık | 2 | $11,596.93 | $1,596.93 | +$96.93 |
| Üç aylık | 4 | $11,607.55 | $1,607.55 | +$107.55 |
| Aylık | 12 | $11,614.72 | $1,614.72 | +$114.72 |
| Günlük | 365 | $11,618.22 | $1,618.22 | +$118.22 |
Örnek (yıllık): \(10{,}000 \times 1.05^{3} = 10{,}000 \times 1.157625 = \$11{,}576.25\). Değerler en yakın sente yuvarlanmıştır.
Temel Faiz Terimleri Açıklaması
- Anapara: faiz eklenmeden önce yatırılan veya borçlanılan başlangıç tutarı.
- Nominal yıllık oran: bileşik faizin etkisi dahil edilmeden önce belirtilen yıllık oran (hesaplayıcının Oran alanı). Bu hesaplayıcı nominal oranı kullanır.
- Bileşik faiz sıklığı: faizin yılda kaç kez hesaplanıp bakiyeye eklendiği (1 = yıllık, 2 = yarıyıllık, 4 = üç aylık, 12 = aylık, 365 = günlük).
- Basit faiz: yalnızca orijinal anaparaya uygulanan faiz: \(I = P \times r \times t\).
- Bileşik faiz: anapara ile önceden biriken faizin toplamı üzerinden hesaplanan faiz: \(I_c = P\left(1 + \frac{r}{n}\right)^{nt} - P\).
- Efektif yıllık oran (APY): bileşik faiz dahil edildiğinde gerçek yıllık büyüme oranı: \(\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1\). Örneğin, aylık bileşik %5, yaklaşık %5,116 APY verir.
Sonucunuzun Yorumlanması
Bileşik faiz ile basit faiz arasındaki fark, faiz üzerine kazanılan faizdir. İlk dönemde her iki yöntem de aynı tutarı ekler. Bundan sonra bileşik faiz büyüyen bir bakiye üzerinden hesaplanırken, basit faiz orijinal anaparaya bağlı kalır.
Bu fark, daha uzun vadeler ve daha yüksek oranlarla büyür, çünkü faiz üzerine faiz etkisi her dönemde kendi üzerine biner. Yukarıdaki tabloda, yıllık bileşik faiz 3 yılda basit faizi 76,25 $ aşmaktadır. Çok daha uzun süreler veya daha yüksek oranlarda fark çok daha büyük hale gelir.
Daha sık bileşik faiz sonucu artırır, ancak artışlar giderek azalır. Örnekte yıllıktan yarıyıllığa geçiş yaklaşık 20,68 $ ekler, aylıktan günlüğe geçiş ise yalnızca yaklaşık 3,50 $ ekler. Üst sınır, sürekli bileşiktir: \(A = Pe^{rt}\), burada \(10{,}000 \times e^{0.15} \approx \$11{,}618.34\) verir ve bu, günlük bileşikten yalnızca yaklaşık 12 sent fazladır.
Sonuç, sabit bir nominal orana dayalı bir projeksiyondur. Ücretleri, vergileri, enflasyonu ve zaman içindeki oran değişikliklerini dikkate almaz, bu nedenle gerçek dünyadaki sonuçlar farklı olabilir. Bu genel bilgidir, finansal tavsiye değildir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Neden iki ayrı faiz sonucu çıkıyor? Araç hem bileşik hem de basit faizi gösterir ki ikisini karşılaştırabilesiniz. Mevduat hesaplarının, kredilerin ve yatırımların çoğu bileşik faizle işler; basit faiz ise iyi bir kıyas noktasıdır.
Bileşik sıklığı gerçekten önemli mi? Evet. Faiz ne kadar sık bileşiklenirse toplam o kadar yükselir. Günlük bileşik, aynı nominal oranda yıllık bileşiğe göre biraz daha fazla kazandırır; çünkü faiz, faiz kazanmaya daha erken başlar.
Hangi para birimini kullanıyor? Araç para biriminden bağımsızdır — anapara için hangi birimi girerseniz onunla çalışır; ister dolar, ister sterlin, ister euro ya da Türk lirası olsun fark etmez.