Qué hace la Calculadora de Tipos de Interés
Esta Calculadora de Tipos de Interés determina cuánto interés genera (o cuesta) tu dinero con el paso del tiempo, mostrándote el interés compuesto y el interés simple uno al lado del otro. Introduce el saldo inicial y unos pocos datos, y al instante te devuelve el interés generado y el saldo final total con cada método, para que veas exactamente cuánto aporta la capitalización frente a un cálculo de interés simple.
Los datos que tienes que introducir
- Capital inicial: la cantidad de partida que inviertes o pides prestada.
- Tipo de interés (%): el tipo nominal anual, expresado en porcentaje (por ejemplo, 5 para un 5%).
- Tiempo (años): durante cuánto tiempo permanece el dinero invertido o prestado.
- Frecuencia de capitalización: cada cuánto se suman los intereses: anual (1), semestral (2), trimestral (4), mensual (12) o diaria (365).
La fórmula
Para el interés compuesto, la calculadora utiliza:
$$I_{c} = P\left(1 + \frac{r}{n}\right)^{n\,t} - P$$
$$\text{where}\quad \left\{ \begin{aligned} P &= \text{Principal} \\ r &= \dfrac{\text{Rate (\%)}}{100} \\ n &= \text{Compounds / Year} \\ t &= \text{Time (years)} \end{aligned} \right.$$
El interés es, sencillamente, el importe total menos el capital. Como referencia, también calcula el interés simple como $$I_{s} = \text{Principal} \times \frac{\text{Rate (\%)}}{100} \times \text{Time (years)}$$ que ignora por completo la capitalización.
Ejemplo práctico
Imagina que inviertes un capital de 10.000 € a un tipo de interés del 5% durante 3 años, con capitalización mensual (frecuencia = 12).
- Tipo mensual \(r = 0{,}05 \div 12 = 0{,}0041667\); periodos \(n = 12 \times 3 = 36\).
- Importe total \(= 10.000 \times (1{,}0041667)^{36} \approx\) 11.614,72 €.
- Interés compuesto ≈ 1.614,72 €.
- Interés simple \(= 10.000 \times 0{,}05 \times 3 =\) 1.500,00 €.
Capitalizar cada mes genera unos 114,72 € más que el método de interés simple durante el mismo periodo.
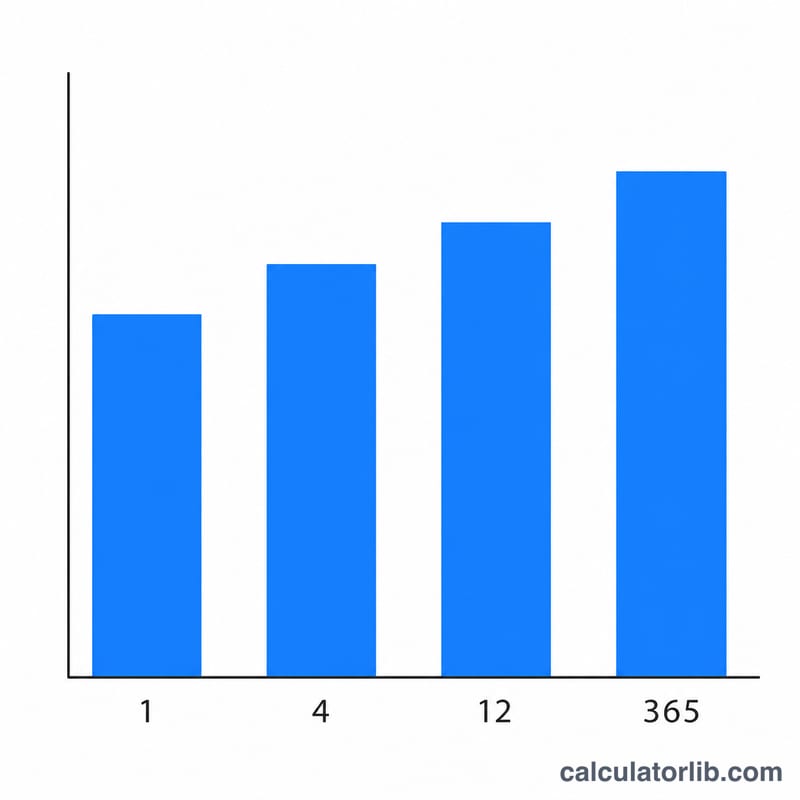
Comparación de la frecuencia de capitalización
La tabla muestra $10,000 invertidos o prestados a una tasa anual nominal del 5% durante 3 años, usando \(A = P\left(1 + \frac{r}{n}\right)^{nt}\). El interés simple en el mismo periodo es \(10{,}000 \times 0.05 \times 3 = \$1{,}500\), y la última columna compara cada resultado con esa cifra.
| Capitalización | n | Monto final | Interés compuesto obtenido | Diferencia respecto al interés simple ($1,500) |
|---|---|---|---|---|
| Anual | 1 | $11,576.25 | $1,576.25 | +$76.25 |
| Semestral | 2 | $11,596.93 | $1,596.93 | +$96.93 |
| Trimestral | 4 | $11,607.55 | $1,607.55 | +$107.55 |
| Mensual | 12 | $11,614.72 | $1,614.72 | +$114.72 |
| Diaria | 365 | $11,618.22 | $1,618.22 | +$118.22 |
Ejemplo (anual): \(10{,}000 \times 1.05^{3} = 10{,}000 \times 1.157625 = \$11{,}576.25\). Los valores están redondeados al centavo más cercano.
Términos clave de interés explicados
- Capital: la cantidad inicial que se invierte o se presta, antes de que se sume cualquier interés.
- Tasa anual nominal: la tasa anual indicada (el campo Tasa de la calculadora) antes de incluir el efecto de la capitalización. Esta calculadora usa la tasa nominal.
- Frecuencia de capitalización: cuántas veces al año se calcula el interés y se suma al saldo (1 = anual, 2 = semestral, 4 = trimestral, 12 = mensual, 365 = diaria).
- Interés simple: interés calculado únicamente sobre el capital original: \(I = P \times r \times t\).
- Interés compuesto: interés calculado sobre el capital más los intereses acumulados previamente: \(I_c = P\left(1 + \frac{r}{n}\right)^{nt} - P\).
- Tasa anual efectiva (APY): la tasa de crecimiento anual real una vez incluida la capitalización: \(\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1\). Por ejemplo, un 5% capitalizado mensualmente da un APY de aproximadamente 5.116%.
Interpretación de su resultado
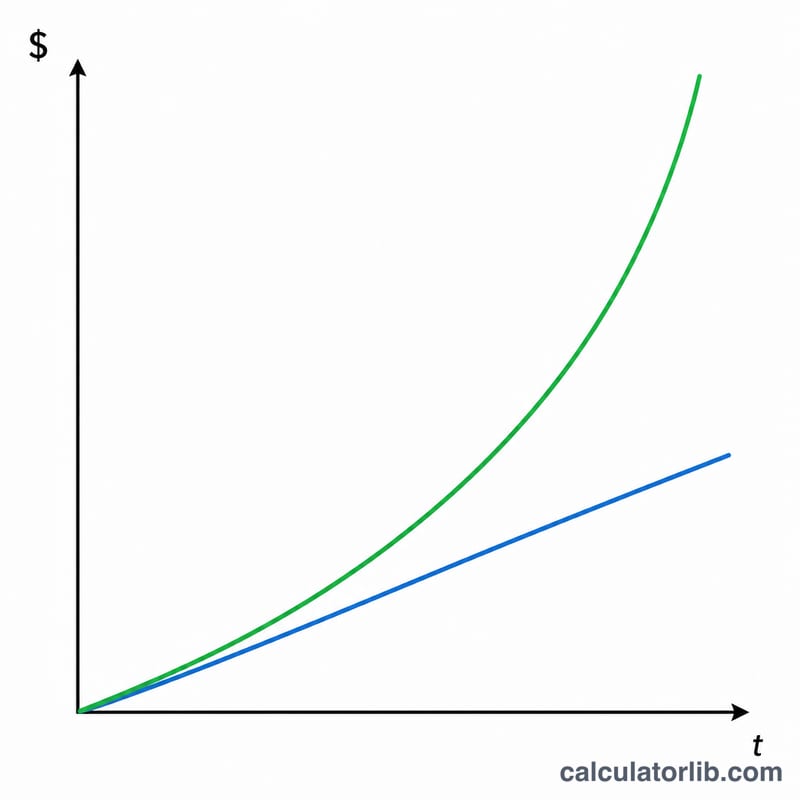
La diferencia entre el interés compuesto y el interés simple es el interés generado sobre los intereses. En el primer periodo, ambos métodos suman la misma cantidad. Después, el interés compuesto se calcula sobre un saldo creciente, mientras que el interés simple sigue ligado al capital original.
Esta brecha se amplía con plazos más largos y tasas más altas, porque el efecto del interés sobre intereses se acumula en cada periodo. En la tabla anterior, la capitalización anual ya supera al interés simple en $76.25 en 3 años. En periodos mucho más largos o con tasas más altas, la brecha crece mucho más.
Una capitalización más frecuente aumenta el resultado, pero con incrementos cada vez menores. Pasar de anual a semestral añade unos $20.68 en el ejemplo, mientras que pasar de mensual a diaria añade solo unos $3.50. El límite es la capitalización continua, \(A = Pe^{rt}\), que aquí da \(10{,}000 \times e^{0.15} \approx \$11{,}618.34\), solo unos 12 centavos más que la capitalización diaria.
El resultado es una proyección basada en una tasa nominal fija. No considera comisiones, impuestos, inflación ni cambios en la tasa a lo largo del tiempo, por lo que los resultados reales pueden diferir. Esta es información general, no asesoramiento financiero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué aparecen dos resultados de interés? La calculadora muestra tanto el interés compuesto como el simple para que puedas compararlos. La mayoría de las cuentas de ahorro, préstamos e inversiones aplican capitalización; el interés simple es una referencia útil.
¿Importa realmente la frecuencia de capitalización? Sí. Cuanto más a menudo se capitalizan los intereses, mayor es el total. La capitalización diaria genera algo más que la anual al mismo tipo nominal, porque los intereses empiezan a generar intereses antes.
¿Con qué moneda funciona? La calculadora es neutral respecto a la moneda: funciona con cualquier unidad que introduzcas en el capital, ya sean euros, dólares, libras o cualquier otra.