ماذا تفعل حاسبة معدل الفائدة؟
تحسب لك هذه الأداة مقدار الفائدة التي تربحها أموالك (أو التي تكلفك) مع مرور الوقت، وتعرض لك الفائدة المركبة والفائدة البسيطة جنبًا إلى جنب. ما عليك سوى إدخال رصيدك الأولي وبعض التفاصيل، لتظهر لك فورًا قيمة الفائدة المكتسبة والرصيد النهائي الإجمالي وفق كل طريقة — فتلمس بوضوح كم تضيف فائدة التركيب مقارنةً بحساب الفائدة البسيطة الثابتة.
البيانات التي تُدخِلها
- المبلغ الأساسي – المبلغ الابتدائي الذي تستثمره أو تقترضه.
- معدل الفائدة (%) – المعدل السنوي الاسمي، يُدخَل كنسبة مئوية (مثلًا 5 لتعني 5%).
- المدة (بالسنوات) – الفترة التي يبقى فيها المال مستثمرًا أو مقترَضًا.
- تكرار التركيب – عدد مرات إضافة الفائدة: سنويًا (1)، نصف سنوي (2)، ربع سنوي (4)، شهريًا (12)، أو يوميًا (365).
المعادلة المستخدمة
لحساب الفائدة المركبة، تعتمد الحاسبة على:
$$I_{c} = P\left(1 + \frac{r}{n}\right)^{n\,t} - P$$أما الفائدة نفسها فهي ببساطة: المبلغ الإجمالي − المبلغ الأساسي. ولأغراض المقارنة، تحسب الأداة كذلك الفائدة البسيطة بالصيغة المبلغ الأساسي × المعدل × المدة، وهي صيغة تتجاهل التركيب تمامًا.
مثال تطبيقي
لنفترض أنك تستثمر مبلغًا أساسيًا قدره 10,000 دولار بمعدل فائدة 5% لمدة 3 سنوات، مع تركيب شهري (التكرار = 12).
- المعدل الشهري \(r = 0.05 \div 12 = 0.0041667\)؛ عدد الفترات \(n = 12 \times 3 = 36\).
- المبلغ الإجمالي \(= 10{,}000 \times (1.0041667)^{36} \approx\) 11,614.72 دولار.
- الفائدة المركبة ≈ 1,614.72 دولار.
- الفائدة البسيطة \(= 10{,}000 \times 0.05 \times 3 =\) 1,500.00 دولار.
أي أن التركيب الشهري يربحك نحو 114.72 دولارًا إضافيًا مقارنةً بطريقة الفائدة البسيطة خلال المدة نفسها.
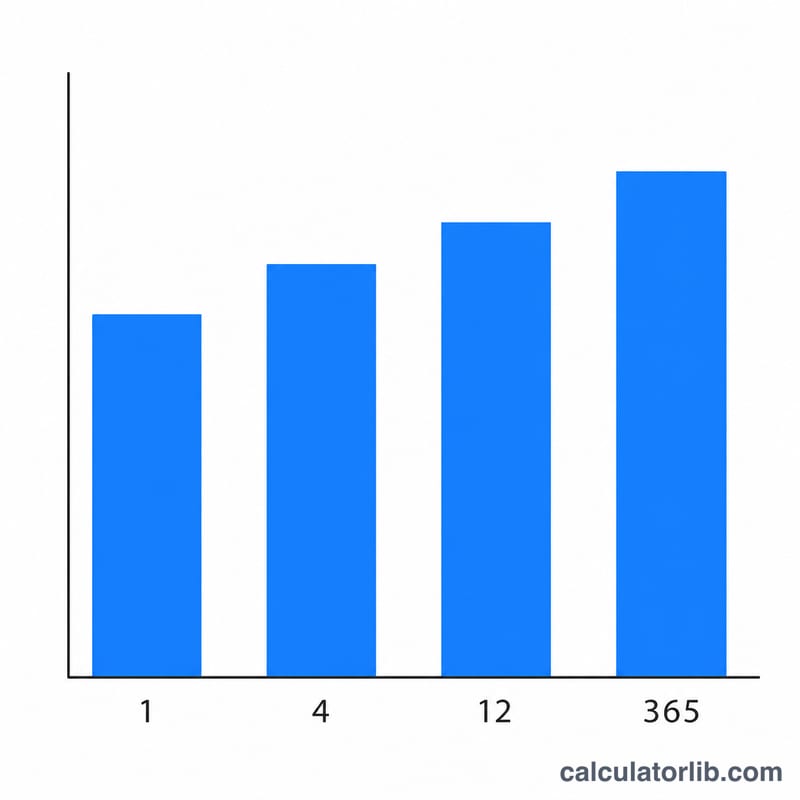
مقارنة تواتر التركيب
يعرض الجدول مبلغ $10,000 مستثمرًا أو مقترضًا بمعدل سنوي اسمي 5% لمدة 3 سنوات، باستخدام \(A = P\left(1 + \frac{r}{n}\right)^{nt}\). الفائدة البسيطة خلال الفترة نفسها هي \(10{,}000 \times 0.05 \times 3 = \$1{,}500\)، والعمود الأخير يقيس كل نتيجة مقارنةً بهذا الرقم.
| التركيب | n | المبلغ النهائي | الفائدة المركبة المكتسبة | الفرق مقارنةً بالفائدة البسيطة ($1,500) |
|---|---|---|---|---|
| سنويًا | 1 | $11,576.25 | $1,576.25 | +$76.25 |
| نصف سنوي | 2 | $11,596.93 | $1,596.93 | +$96.93 |
| ربع سنوي | 4 | $11,607.55 | $1,607.55 | +$107.55 |
| شهريًا | 12 | $11,614.72 | $1,614.72 | +$114.72 |
| يوميًا | 365 | $11,618.22 | $1,618.22 | +$118.22 |
مثال (سنوي): \(10{,}000 \times 1.05^{3} = 10{,}000 \times 1.157625 = \$11{,}576.25\). القيم مُقرّبة إلى أقرب سنت.
شرح مصطلحات الفائدة الرئيسية
- رأس المال: المبلغ الابتدائي الذي يُستثمر أو يُقترض، قبل إضافة أي فائدة إليه.
- المعدل السنوي الاسمي: المعدل السنوي المعلن (حقل المعدل في الحاسبة) قبل احتساب تأثير التركيب. تستخدم هذه الحاسبة المعدل الاسمي.
- تواتر التركيب: عدد المرات في السنة التي تُحسب فيها الفائدة وتُضاف إلى الرصيد (1 = سنويًا، 2 = نصف سنوي، 4 = ربع سنوي، 12 = شهريًا، 365 = يوميًا).
- الفائدة البسيطة: فائدة تُحسب على رأس المال الأصلي فقط: \(I = P \times r \times t\).
- الفائدة المركبة: فائدة تُحسب على رأس المال مضافًا إليه الفوائد المتراكمة سابقًا: \(I_c = P\left(1 + \frac{r}{n}\right)^{nt} - P\).
- المعدل السنوي الفعلي (APY): معدل النمو السنوي الفعلي بعد احتساب التركيب: \(\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1\). على سبيل المثال، 5% مركّبة شهريًا تعطي APY يبلغ نحو 5.116%.
تفسير نتيجتك
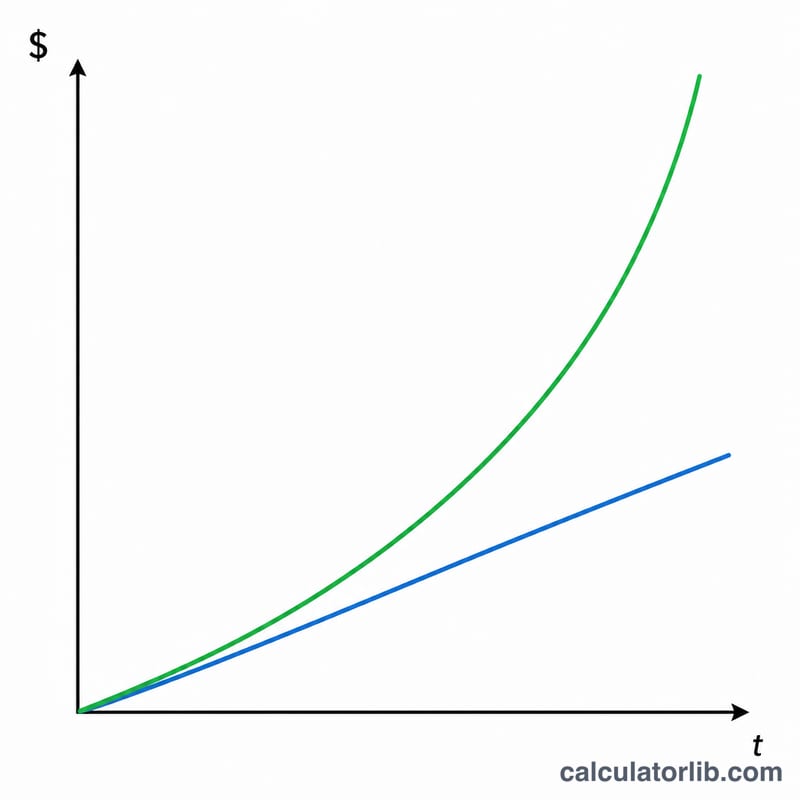
الفرق بين الفائدة المركبة والفائدة البسيطة هو الفائدة المكتسبة على الفائدة. في الفترة الأولى تضيف الطريقتان المبلغ نفسه. بعد ذلك، تُحسب الفائدة المركبة على رصيد متنامٍ، بينما تبقى الفائدة البسيطة مرتبطة برأس المال الأصلي.
يتسع هذا الفارق مع المدد الأطول والمعدلات الأعلى، لأن تأثير الفائدة على الفائدة يتراكم في كل فترة. في الجدول أعلاه، تتجاوز الفائدة المركبة السنوية الفائدة البسيطة بمقدار $76.25 خلال 3 سنوات. على فترات أطول بكثير أو بمعدلات أعلى، يصبح الفارق أكبر بكثير.
يرفع التركيب الأكثر تكرارًا النتيجة، لكن بزيادات متناقصة. الانتقال من السنوي إلى نصف السنوي يضيف نحو $20.68 في المثال، بينما الانتقال من الشهري إلى اليومي يضيف نحو $3.50 فقط. أما الحد الأقصى فهو التركيب المستمر \(A = Pe^{rt}\)، الذي يعطي هنا \(10{,}000 \times e^{0.15} \approx \$11{,}618.34\)، أي بفارق 12 سنتًا فقط عن التركيب اليومي.
النتيجة توقع مبني على معدل اسمي ثابت. وهي تتجاهل الرسوم والضرائب والتضخم وأي تغيّرات في المعدل مع الزمن، لذا قد تختلف النتائج الفعلية. هذه معلومات عامة وليست نصيحة مالية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا تظهر نتيجتان للفائدة؟ تعرض الحاسبة الفائدة المركبة والبسيطة معًا حتى تتمكن من المقارنة بينهما. فمعظم حسابات التوفير والقروض والاستثمارات تعتمد التركيب، بينما تظل الفائدة البسيطة معيارًا مرجعيًا مفيدًا.
هل يؤثر تكرار التركيب فعلًا؟ نعم. كلما زاد تكرار التركيب، ارتفع المبلغ الإجمالي. فالتركيب اليومي يربح أكثر قليلًا من السنوي عند المعدل الاسمي نفسه، لأن الفائدة تبدأ في تحصيل فائدة عليها مبكرًا.
ما العملة التي تستخدمها؟ الحاسبة محايدة تجاه العملة — فهي تعمل بأي وحدة تُدخِلها في المبلغ الأساسي، سواء كانت دولارًا أو جنيهًا أو يورو أو أي عملة أخرى.