Qué hace esta calculadora
La calculadora de intereses de préstamos calcula la cuota periódica de un préstamo amortizable y, a continuación, te muestra el interés total, la suma de todos los pagos y la tasa anual equivalente (TAE). Es independiente de la moneda, por lo que funciona con préstamos de cualquier país: solo tienes que introducir los importes en tu propia divisa. Resulta ideal para hipotecas, préstamos de coche, préstamos personales y cualquier préstamo a tipo fijo que se amortice en cuotas iguales.
Los datos que introduces
- Importe del préstamo: el capital que solicitas.
- Tipo de interés anual (%): el tipo nominal anual.
- Plazo del préstamo (años): el tiempo hasta amortizarlo por completo.
- Periodo de capitalización: con qué frecuencia se aplican los intereses y se realiza un pago: anual (1), semestral (2), trimestral (4), mensual (12), quincenal del mes (24), bisemanal (26), semanal (52) o diaria (365).
La fórmula
La herramienta utiliza la fórmula estándar de cuota de amortización. Primero calcula el tipo periódico i = tipo anual ÷ periodos por año ÷ 100 y el número de pagos n = años × periodos por año. Después:
Cuota = P × [ i(1 + i)ⁿ ] ÷ [ (1 + i)ⁿ − 1 ]
La suma de los pagos = Cuota × n, y el interés total = suma de los pagos − capital. La tasa anual equivalente se obtiene como TAE = (1 + i)^periodos por año − 1, que refleja el coste anual real una vez incluida la capitalización.
Ejemplo práctico
Imagina que pides 20.000 al 6 % de interés anual a 5 años, con capitalización mensual (12 al año). El tipo periódico es 0,06 ÷ 12 = 0,005 y hay 5 × 12 = 60 pagos. La cuota resulta de unos 386,66 al mes. El total de los pagos ≈ 23.199,36, así que el interés total ≈ 3.199,36. La tasa anual equivalente es (1,005)¹² − 1 ≈ 6,17 %, ligeramente por encima del 6 % nominal debido a la capitalización mensual.
Interpretación de tus resultados
Intereses totales, plazo y tasa. Los intereses totales son igual al total de pagos menos el capital. Los intereses se generan sobre el saldo pendiente mientras siga pendiente. Un plazo más largo mantiene un saldo mayor pendiente durante más tiempo, y una tasa más alta cobra más sobre ese saldo en cada período. Ambos factores aumentan los intereses totales.
Por qué un plazo más largo reduce la cuota pero aumenta los intereses totales. Repartir el mismo capital en más períodos hace que cada pago sea más pequeño. En la tabla, 7 años al 6% requieren 292.17 al mes frente a 386.66 para 5 años. Como hay 84 pagos en lugar de 60, y el saldo disminuye más lentamente, el total pagado es mayor (24,542 frente a 23,199).
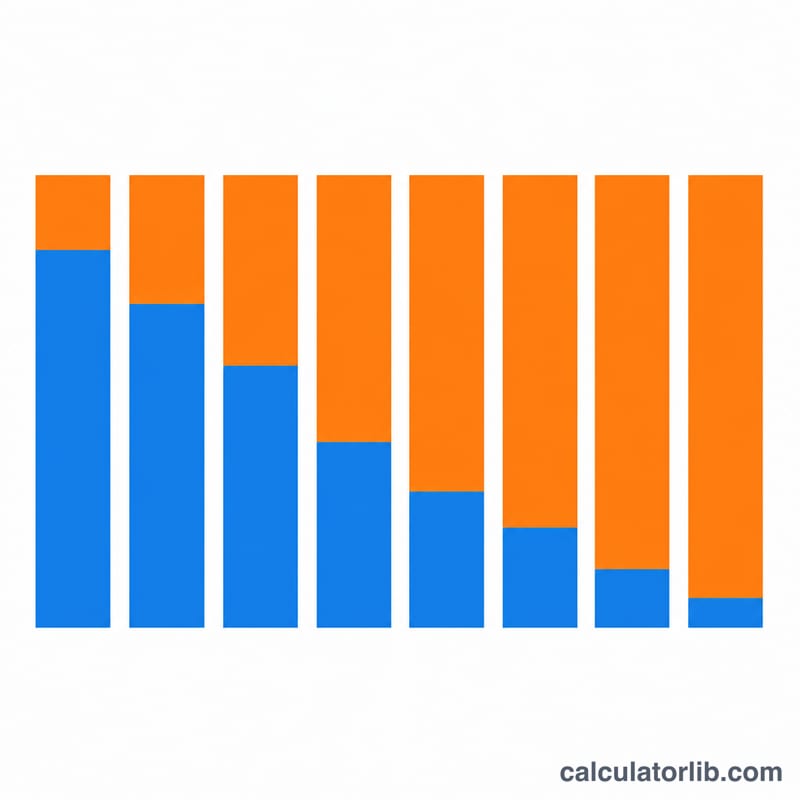
Amortización: los primeros pagos son en su mayoría intereses. En un préstamo con cuotas constantes, los intereses de cada período son la tasa periódica por el saldo actual. Para el préstamo de 20,000 al 6% a 5 años (mensual), el primer cargo por intereses es \(20000 \cdot 0.005 = 100.00\). El resto de la cuota de 386.66, unos 286.66, reduce el capital. A medida que el saldo baja, la parte de intereses se reduce y la parte de capital crece, aunque la cuota siga siendo la misma.
Comparar la TAE con la tasa nominal. La tasa anual efectiva es \(\text{TAE} = \left(1 + \frac{i}{m}\right)^{m} - 1\), donde \(i\) es la tasa nominal anual y \(m\) es el número de períodos por año. Con una tasa nominal del 6% capitalizada mensualmente, \(\text{TAE} = (1.005)^{12} - 1 \approx 6.17\%\). Con capitalización anual, la TAE es igual a la tasa nominal. Una capitalización más frecuente da una TAE superior a la tasa nominal. La diferencia aumenta a medida que sube la tasa o la frecuencia de capitalización. La TAE facilita comparar préstamos con distintas frecuencias de capitalización.
Esta es información general sobre cómo funciona el cálculo, no asesoramiento financiero. Los préstamos reales pueden incluir comisiones, reglas de redondeo o convenciones de pago distintas que cambien el coste real.
Glosario de términos del préstamo
- Capital
- La cantidad prestada, antes de que se sume cualquier interés. Los intereses se calculan sobre el capital pendiente.
- Tasa nominal anual
- La tasa de interés anual declarada, no ajustada por la capitalización dentro del año.
- Tasa periódica
- La tasa aplicada en cada período: la tasa nominal anual dividida entre el número de períodos por año (por ejemplo, 6% ÷ 12 = 0.5% mensual).
- Período de capitalización
- La frecuencia con la que se calculan los intereses y se suman al saldo, como mensual, semanal o diaria. En esta calculadora también determina la frecuencia de los pagos.
- Amortización
- Pagar un préstamo mediante cuotas constantes programadas, cada una de las cuales cubre los intereses de ese período y reduce parte del capital, hasta que el saldo llega a cero.
- Total de pagos
- La suma de todos los pagos programados durante la vida del préstamo: pago por período × número de períodos.
- Intereses totales
- El total de pagos menos el capital. Es el coste del préstamo, sin incluir comisiones.
- Tasa anual efectiva (TAE)
- La tasa anual que incluye el efecto de la capitalización: \((1 + i/m)^{m} - 1\). Es igual o superior a la tasa nominal.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué la tasa anual equivalente es más alta que el tipo que introduje? El tipo que introduces es nominal. Cuando el interés se capitaliza más de una vez al año, la tasa efectiva es mayor. Cuanto más frecuente sea la capitalización, mayor será la diferencia.
¿Un periodo de capitalización más corto significa pagos más baratos o más caros? Los pagos más frecuentes son menores de forma individual, pero realizas más de ellos. Los esquemas bisemanales o semanales pueden reducir ligeramente el interés total porque el capital se amortiza más rápido.
¿Puedo usarla para una hipoteca? Sí. Elige capitalización mensual para la mayoría de las hipotecas a tipo fijo, introduce el importe, el tipo y el plazo, y verás la cuota mensual y el coste en intereses durante toda la vida del préstamo.