

Bu Faiz Oranı Hesaplayıcı Ne İşe Yarar?
Bu Basit Faiz Oranı Hesaplayıcı, tek bir faiz ödemesini yüzdesel bir orana çevirir ve ardından bu oranı üç farklı zaman diliminde gösterir: günlük, aylık ve yıllık. Bir masrafın veya kazancın size zaman içinde gerçekte ne kadara mal olduğunu tahmin etmeye çalışmak yerine, yalnızca iki sayı girersiniz ve bunların karşılaştırılabilir oranlara nasıl dönüştüğünü anında görürsünüz. Sonuç bir yüzde olduğu ve belirli bir ülkenin mevzuatına bağlı olmadığı için her para birimiyle çalışır.
Girdiğiniz Değerler
- Anapara Tutarı — faizin üzerinden hesaplandığı temel tutar (örneğin kredi bakiyesi veya yatırılan tutar).
- Faiz Ödemesi — bir dönem için ödenen veya kazanılan gerçek faiz tutarı.
- Ödeme dönemi — faiz ödemenizin hangi zaman aralığını kapsadığını belirtmek için Günlük, Aylık veya Yıllık seçeneklerinden birini seçin.
Hesaplama Formülü
Temel hesaplama oldukça basittir:
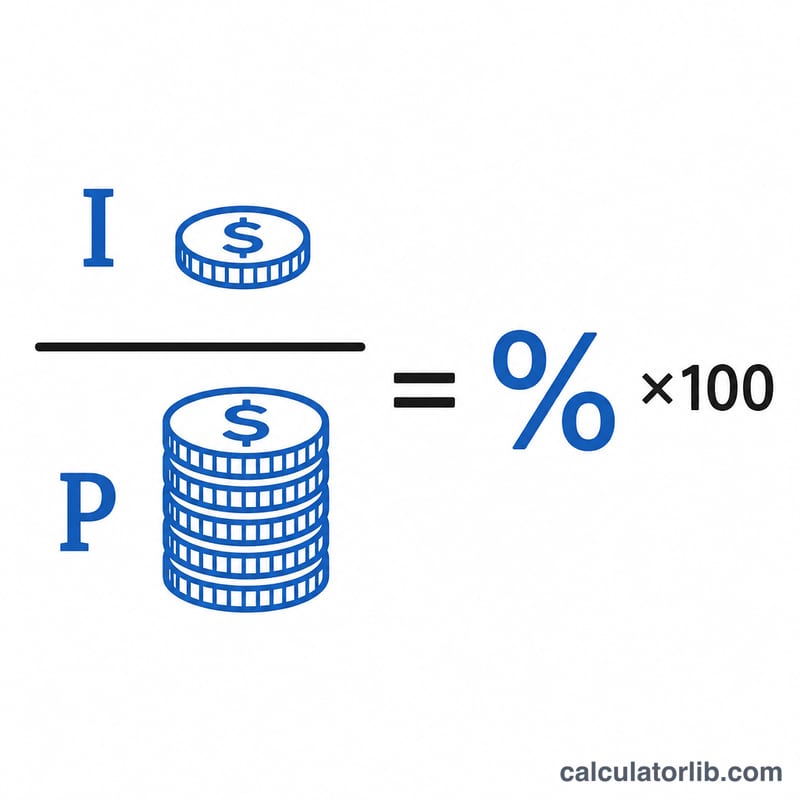
$$\text{Faiz Oranı} = \frac{\text{Faiz Ödemesi}}{\text{Anapara Tutarı}} \times 100$$
Bu, seçtiğiniz dönem için oranı verir. Hesaplayıcı daha sonra bu oranı, bir ayı 30 gün ve bir yılı 365 gün kabul ederek basit bir mantıkla diğer dönemlere çevirir. Yani günlük oran, aylık değeri bulmak için 30 ile, yıllık değeri bulmak için 365 ile çarpılır; aylık oran, günlük rakamı bulmak için önce 30'a bölünüp ardından yukarı ölçeklenir, yıllık oran ise 365'e bölünür.
Örnek Hesaplama
Diyelim ki Anapara Tutarınız 10.000 ve Faiz Ödemeniz 50 olsun ve dönem olarak Aylık seçtiniz.
- Temel aylık oran $$= \frac{50}{10{.}000} \times 100 = \textbf{ayda \%0{,}5}$$
- Günlük oran $$= \frac{0{,}5}{30} = \textbf{günde \%0{,}0167}$$
- Yıllık oran $$= 0{,}0167 \times 365 = \textbf{yılda \%6{,}083}$$
Mütevazı görünen 50'lik aylık bir ödemenin, yaklaşık %6,08'lik basit bir yıllık orana karşılık geldiğini anında görürsünüz.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bu bileşik faiz mi, basit faiz mi? Bu, basit faizdir. Dönem dönüşümleri 30 günlük aylar ve 365 günlük yıllar kullanılarak doğrusal şekilde çarpma ve bölme yapar, dolayısıyla bileşik etkiyi (faizin faizini) hesaba katmaz.
Neden 30 gün ve 365 gün kullanılıyor? Bunlar, takvime özgü düzeltmeler olmadan dönem dönüşümlerini tutarlı ve kolay karşılaştırılabilir kılan standart basitleştirmelerdir.
Sıfır veya negatif bir anapara girersem ne olur? Hesaplayıcı 0 oranını döndürür; çünkü sıfır veya negatif bir anaparaya bölmek anlamlı bir yüzde üretmez.












