Bu Araç Ne İşe Yarar?
Günlük Faiz Getirisi Hesaplama aracı, bir mevduatın her gün ne kadar faiz ürettiğini tam olarak gösterir. Vadesiz tasarruf hesapları, vadeli mevduat, para piyasası hesapları ve faizin günlük işlediği her basit faiz senaryosu için kullanışlıdır. Anaparanızı, bankanın açıkladığı yıllık faiz oranını ve hesaplamak istediğiniz gün sayısını girin; araç size günlük faizi, bu süre boyunca biriken toplam faizi ve vade sonu bakiyenizi versin.
Nasıl Kullanılır?
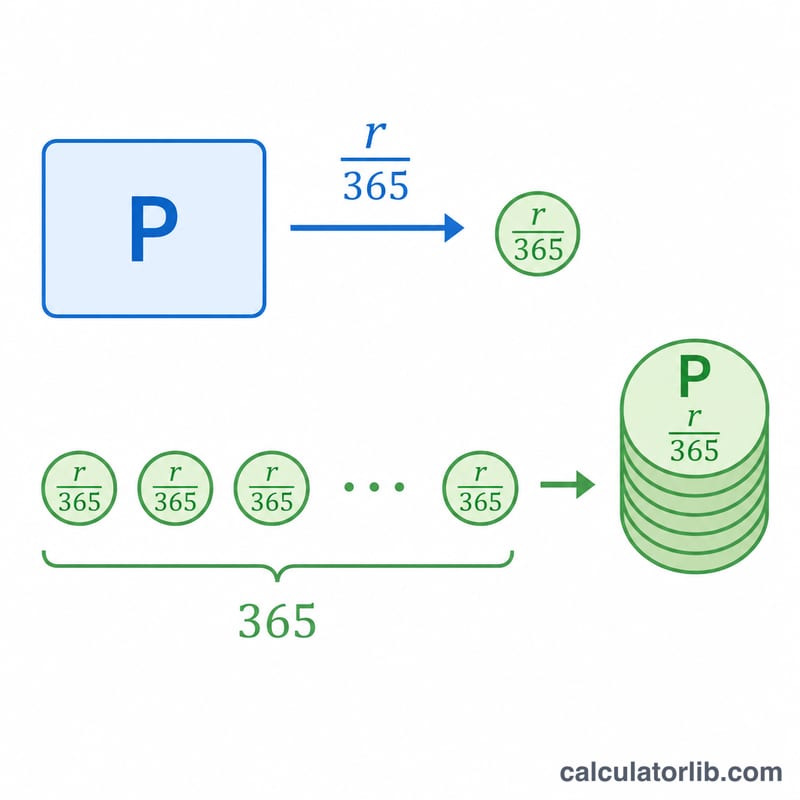
Mevduat tutarınızı, bankanızın sunduğu yıllık faiz oranını ve parayı kaç gün tutmayı planladığınızı yazın. Hesaplama aracı yıllık oranı 365'e bölerek günlük orana çevirir, ardından bunu anaparanızla çarparak günlük faizi bulur. Sonucu gün sayısıyla çarptığınızda toplam birikmiş faize ulaşırsınız.
Formül Açıklaması
Temel denklem şudur: $$\text{Günlük Faiz} = \text{Anapara} \times \left( \frac{\text{yıllık oran}}{365} \right)$$. Yıllık oran ondalık olarak ifade edilir (%5 oranı 0,05 olur); 365'e bölmek bu yıllık oranı yılın her gününe eşit şekilde dağıtır. Bu, standart "gerçek/365" basit faiz yöntemidir. Bazı kurumlar 360 günlük yıl kullanır; bu durumda günlük faiz biraz daha yüksek çıkar. Türkiye'de bankalar genellikle 365 günlük esası kullanır, ancak hesabınıza uygulanan yöntemi mutlaka bankanızdan teyit edin.
Örnek Hesaplama
Diyelim ki %5 yıllık faiz oranıyla 10.000 $ yatırdınız. Günlük oran \(0{,}05 \div 365 = 0{,}00013699\)'dur. Bunu 10.000 $ ile çarptığınızda günde yaklaşık 1,37 $ faiz kazanırsınız. 30 günde bu kabaca 41,10 $ toplam faiz eder ve vade sonu bakiyeniz yaklaşık 10.041,10 $ olur.
Farklı Mevduat Senaryolarında Günlük Faiz
Tablo, gerçek gün/365 esasına göre basit faiz kullanır: günlük faiz = anapara × oran ÷ 100 ÷ 365. 30 günlük sütun, günlük faiz × 30 değeridir ve son bakiye, anapara ile 30 günlük faizin toplamıdır. Rakamlar brüt (vergi öncesi) değerlerdir ve kuruşa yuvarlanmıştır.
| Anapara | Yıllık oran | Günlük faiz | 30 günlük faiz | 30 gün sonunda son bakiye |
|---|---|---|---|---|
| $1,000 | 2.0% | $0.0548 (yaklaşık $0.05) | $1.64 | $1,001.64 |
| $5,000 | 3.5% | $0.4795 (yaklaşık $0.48) | $14.38 | $5,014.38 |
| $10,000 | 5.0% | $1.3699 (yaklaşık $1.37) | 41.10 | $10,041.10 |
| $25,000 | 4.0% | $2.7397 (yaklaşık $2.74) | 82.19 | $25,082.19 |
$10,000 satırı için çözümlü örnek:
$$\text{Günlük faiz} = 10{,}000 \times \frac{5}{100 \times 365} = 1.3699$$
$$\text{30 günlük faiz} = 1.3699 \times 30 = 41.10$$
Anaparayı iki katına çıkarmak faizi de iki katına çıkarır; oranı iki katına çıkarmak da aynı etkiyi yapar. Faiz; anaparaya, orana ve gün sayısına orantılıdır.
Temel Terimler: APR, APY, Gün Sayım Kuralı ve Tahakkuk
- Anapara
- Faizin hesaplandığı, yatırılan para tutarı.
- Yıllık faiz oranı (nominal oran / APR)
- Bileşik faizin etkisi öncesindeki, belirtilen yıllık oran. Bu hesaplayıcıda yüzde olarak girilir; örneğin %5 için 5.
- APY (yıllık yüzde getiri)
- Bileşik faiz dahil edilerek hesaplanan etkin yıllık getiri: \(\text{APY} = (1 + r/n)^n - 1\), burada \(r\) ondalık olarak nominal orandır ve \(n\) yılda bileşik dönem sayısıdır. APY, nominal orana eşit veya ondan yüksektir.
- Basit faiz
- Yalnızca özgün anapara üzerinden hesaplanan faiz: \(I = P \times r \times t\). Hesaplayıcı bu yöntemi kullanır.
- Bileşik faiz
- Anapara ile daha önce eklenmiş faiz üzerinden hesaplanan faiz; böylece kazançlar zamanla biraz daha hızlı artar.
- Tahakkuk
- Size ait olan faizin günlük olarak birikmesi; bu faiz daha sonra hesaba eklenebilir (örneğin aylık veya üç aylık olarak).
- Gün sayım kuralı
- Günlerin sayılması ve bir yılın uzunluğu için kullanılan kural. Gerçek gün/365 365'e böler; gerçek gün/360 ise 360'a böler. Hangisinin geçerli olduğu kuruma ve ürüne bağlıdır.
- Son bakiye
- Seçilen gün sayısı boyunca kazanılan faiz eklenmiş anapara.
- Brüt ve net faiz
- Brüt faiz, vergi veya ücretlerden önceki tutardır; net faiz ise her türlü vergi kesintisi veya masraf düşüldükten sonra kalan tutardır.
Günlük Faiz Sonucunuzu Yorumlama
- Bu, brüt basit faiz tahminidir. Sonuç; sabit bir oran, para yatırma veya çekme işlemi olmadığı, ücret ve vergi bulunmadığı ve faizin yalnızca özgün anapara üzerinden hesaplandığı varsayımına dayanır.
- Gerçek gün/360, gerçek gün/365'ten biraz daha fazla verir. 365 yerine 360'a bölmek, günlük faizi 365/360 ≈ 1.0139 (yaklaşık %1.4) oranında artırır. %5 oranla $10,000 için günlük faiz, gerçek gün/365'te $500 ÷ 365 = $1.37, gerçek gün/360'ta ise $500 ÷ 360 = $1.39'dur. 30 günde bu, yaklaşık $41.10 ile $41.67 arasındaki farka karşılık gelir.
- Bileşik faiz, gerçek kazancı biraz yükseltir. Faiz bakiyeye eklenip kendisi de faiz kazanırsa, etkin getiri (APY) nominal oranı aşar. Örneğin günlük bileşen %5 nominal oran, yaklaşık %5.13 APY verir. Kısa dönemlerde basit faizle arasındaki fark küçüktür.
- Faizin hesaba eklenmesi çoğu zaman günlük değildir. Birçok banka faizi günlük tahakkuk ettirir ancak aylık veya üç aylık olarak hesaba ekler; bu nedenle faiz her gün birikse bile gösterilen bakiye her gün değişmeyebilir.
- Artık yıllar ve vergi sonuçları değiştirebilir. Bazı kurumlar artık yıllarda 366 gün kullanır; bu da günlük tutarı biraz düşürür. Faiz geliri, ülkenizin kurallarına bağlı olarak vergiye tabi olabilir; bu nedenle net kazanç brüt tutardan düşük olabilir.
- Oranlar değişebilir. Değişken oranlı hesaplar, dönem içinde oranı değiştirebilir; bu nedenle sonucu bir tahmin olarak değerlendirin ve hesap koşullarınızı kontrol edin.
Bu genel bilgidir, finansal veya vergisel tavsiye değildir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bu hesaplama bileşik faiz kullanıyor mu? Hayır — basit faiz uygular; yani her gün, ilk anaparaya dayalı olarak aynı tutarı kazanır. Bileşik faizde günlük faiz, bir sonraki günün hesaplamasından önce bakiyeye eklenirdi.
Neden 365'e bölünüyor? Çoğu tasarruf ürünü yıllık bir oran açıklar ve faizi 365 gün esasına göre günlük işletir. Bankanız 360 gün kullanıyorsa formüldeki 365 yerine onu yazın.
Oran vergi öncesi mi sonrası mı? Hesaplama aracı girdiğiniz brüt oranı kullanır; uygulanacak stopaj/faiz vergisi, elinize geçen net tutarı azaltacaktır.