Aylık Faiz Geliri Hesaplama Aracı nedir?
Bu araç, elinizdeki toplu bir paranın yalnızca faizini çekip anaparaya hiç dokunmadığınızda her ay ne kadar gelir sağlayacağını gösterir. Vadeli mevduat, tasarruf hesabı, tahvil veya faiz getiren başka bir yatırımın getirisiyle geçinen emekliler, birikim sahipleri ve sermayesini eritmeden faiziyle yaşamak isteyen herkes için kullanışlıdır.
Nasıl kullanılır?
İki değer girin: mevduat tutarı (anaparanız) ve yüzde olarak yıllık faiz oranı. Araç, aylık faiz gelirinizi ve buna karşılık gelen yıllık geliri anında gösterir. Sonuç “yalnızca faiz” mantığıyla hesaplanır; yani anapara süresiz olarak yerinde kalırken siz sadece getiriyi harcarsınız.
Formülün açıklaması
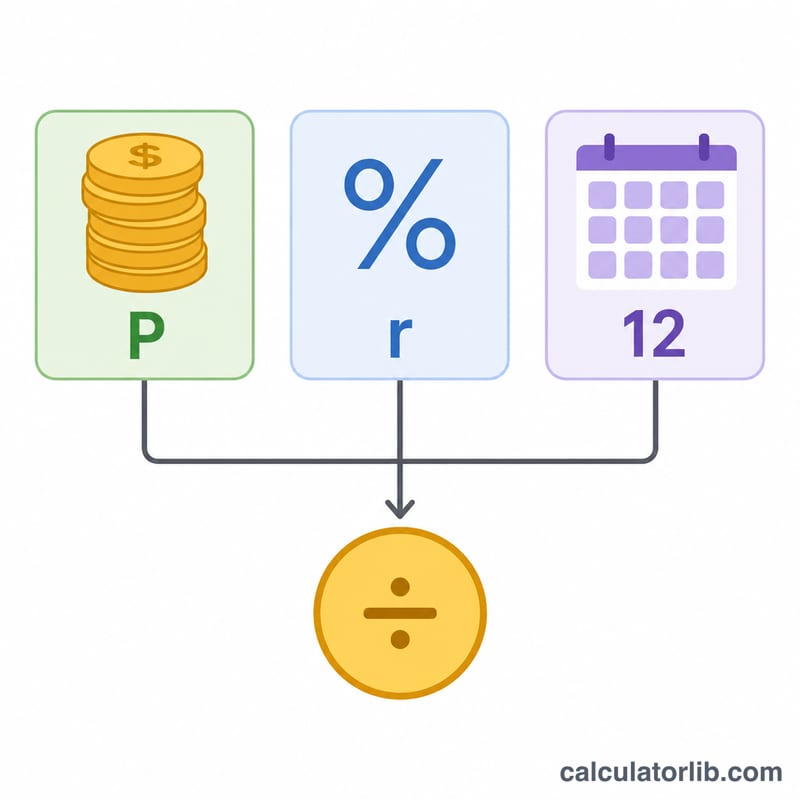
Hesap oldukça basittir. Yıllık faiz, anapara ile oranın çarpımına eşittir: \(\text{Yıllık} = A \times o\). Aylık tutarı bulmak için önce yıllık oranı 12'ye bölün:
$$\text{Aylık} = A \times \frac{o}{12}$$Bu hesaplama, faizin bakiyeye eklenip bileşik şekilde büyümediği, gelir olarak ödenen sabit basit faizi varsayar.
Örnek hesaplama
Diyelim ki %5 yıllık faiz oranıyla 100.000 $ yatırdınız. Yıllık faiz:
$$\text{Yıllık faiz} = 100.000 \times 0{,}05 = 5.000 \text{ \$}$$Aylık gelir:
$$\text{Aylık gelir} = 100.000 \times \frac{0{,}05}{12} = 416{,}67 \text{ \$}$$Tam 100.000 $'lık anaparanızı korurken her ay yaklaşık 416,67 $ alırsınız.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Anapara değişir mi? Hayır. Yalnızca faizi çektiğiniz için anapara sabit kalır; dolayısıyla faiz oranı değişmediği sürece aylık geliriniz de istikrarlı seyreder.
Bu tutar vergi öncesi mi, sonrası mı? Gösterilen rakam vergi öncesidir. Faiz geliri genellikle vergiye tabidir; bu nedenle elinize geçen net tutar bulunduğunuz ülkenin vergi kurallarına göre daha düşük olabilir. Türkiye'de mevduat faizi üzerinden stopaj (gelir vergisi tevkifatı) kesildiğini unutmayın.
Faiz bileşik olarak işlerse ne olur? Bu araç, gelir olarak ödenen basit faizi modeller. Faiz bileşik şekilde işler ve hesapta bırakılırsa, bakiyeniz ve gelecekteki geliriniz zamanla artar.