Tasarruf Faizi Hesaplama Aracı Nedir?
Tasarruf faizi hesaplama aracı, birikiminizin zaman içinde ne kadar faiz getireceğini tahmin etmenizi sağlayan bir finans aracıdır. Başlangıç tutarınızı, faiz oranını ve vadeyi dikkate alarak paranızın gelecekteki değerini, toplam kazanılan faizi ve buna bağlı diğer göstergeleri hesaplar.
Hangi Durumlarda Kullanılır?
Bu hesaplayıcı özellikle şu durumlarda işinize yarar:
- Ev alma, eğitim ya da emeklilik gibi uzun vadeli hedefler için plan yaparken
- Farklı mevduat hesaplarını veya yatırım seçeneklerini faiz oranlarına göre karşılaştırırken
- Belirli bir birikim hedefine, verilen faiz oranıyla ne kadar sürede ulaşacağınızı görmek isterken
Tasarruf Faizi Nasıl Hesaplanır?
Hesaplayıcının temel aldığı formül, bileşik faiz formülüdür:
A = P(1 + r/n)^(nt)
Burada:
- A = Vade sonu tutar (anapara + faiz)
- P = Anapara (başlangıç tutarı)
- r = Yıllık faiz oranı (ondalık olarak)
- n = Faizin yıl içinde kaç kez işletildiği (aylık için 12)
- t = Yıl cinsinden süre
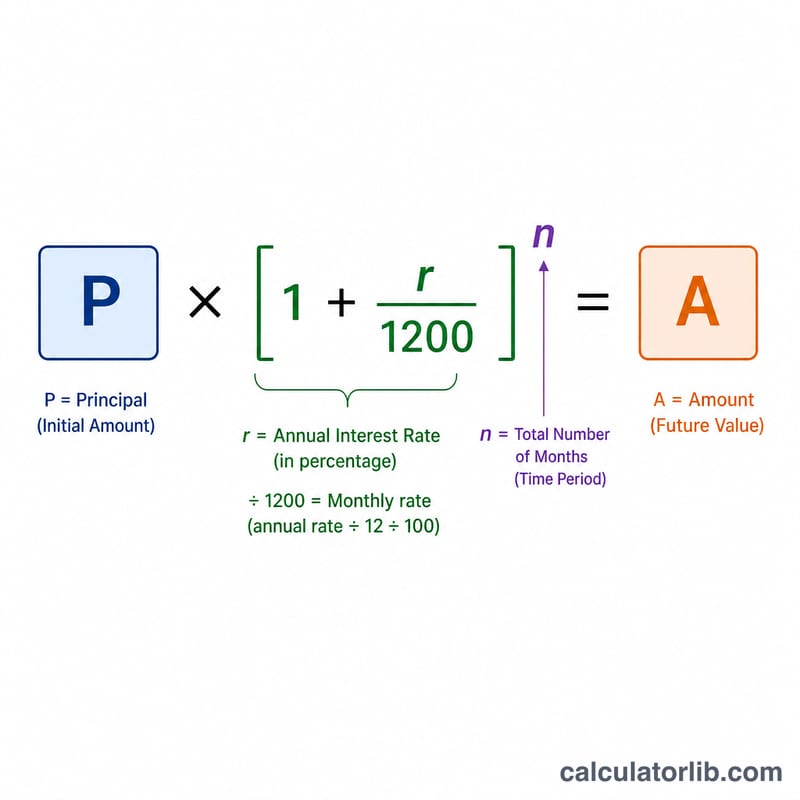
Bu hesaplayıcının kullandığı aylık bileşik faizde formül şu hâle gelir:
A = P(1 + r/12)^m
Burada m, ay sayısını ifade eder.
Buradan da şu sonuçlara ulaşırız:
Kazanılan faiz = A - P
Aylık ortalama faiz = (Kazanılan faiz) / (Ay sayısı)
Efektif yıllık oran = ((1 + r/12)^12 - 1) × 100%
Örnekler
Örnek 1: Temel Tasarruf Hesabı
5.000 $ tutarında bir birikimi %3 yıllık faizle 24 ay tuttuğunuzda ne kadar faiz kazanırsınız?
| Parametre | Değer |
|---|---|
| Başlangıç Tutarı | $5,000 |
| Yıllık Faiz Oranı | %3 |
| Vade (ay) | 24 |
| Toplam Kazanılan Faiz | $307.80 |
| Vade Sonu Bakiye | $5,307.80 |
| Aylık Ortalama Faiz | $12.83 |
| Efektif Yıllık Oran | %3,04 |
Örnek 2: Uzun Vadeli Birikim
10.000 $ tutarındaki bir birikim %2,5 yıllık faizle 5 yıl (60 ay) boyunca nasıl büyür?
| Parametre | Değer |
|---|---|
| Başlangıç Tutarı | $10,000 |
| Yıllık Faiz Oranı | %2,5 |
| Vade (ay) | 60 |
| Toplam Kazanılan Faiz | $1,327.39 |
| Vade Sonu Bakiye | $11,327.39 |
| Aylık Ortalama Faiz | $22.12 |
| Efektif Yıllık Oran | %2,53 |
Örnek 3: Yüksek Faizli Yatırım
2.000 $ tutarındaki bir birikim %5 gibi yüksek bir yıllık faizle 36 ay boyunca ne kazandırır?
| Parametre | Değer |
|---|---|
| Başlangıç Tutarı | $2,000 |
| Yıllık Faiz Oranı | %5 |
| Vade (ay) | 36 |
| Toplam Kazanılan Faiz | $330.91 |
| Vade Sonu Bakiye | $2,330.91 |
| Aylık Ortalama Faiz | $9.19 |
| Efektif Yıllık Oran | %5,12 |
Not: Örneklerdeki tutarlar ABD doları ($) üzerinden verilmiştir; hesaplama tamamen para biriminden bağımsızdır. Aynı tutarları Türk lirası olarak girdiğinizde sonuçlar birebir aynı mantıkla, TL cinsinden çıkar.
Tasarruf Faizinde Dikkat Edilmesi Gerekenler
Birikim planınızı yaparken şu unsurları mutlaka göz önünde bulundurun:
- Vergi: Mevduat faizi çoğu ülkede vergiye tabidir. Türkiye'de TL mevduat faizinden vade süresine göre değişen oranlarda stopaj (gelir vergisi kesintisi) yapılır; hesaplayıcı brüt faizi gösterir, elinize geçen net tutar daha düşük olacaktır.
- Enflasyon: Birikiminizin gerçek (reel) büyümesini görmek için enflasyonu hesaba katmalısınız; enflasyon zaman içinde satın alma gücünü aşındırır.
- Faiz işletme sıklığı: Hesaplar günlük, aylık, üç aylık veya yıllık bileşik faiz uygulayabilir; bu sıklık getiriyi doğrudan etkiler. Türkiye'deki klasik vadeli mevduat hesaplarında genellikle basit faiz işletilir, faiz ancak vade yenilendiğinde anaparaya eklenir.
- Değişken oranlar: Özellikle uzun vadede faiz oranları değişebilir; vade yenilemelerinde oranın aynı kalacağını varsaymayın.
Daha kapsamlı bir finansal plan için Bileşik Faiz Hesaplama, Enflasyon Hesaplama ve Birikim Hedefi Hesaplama araçlarımızı da kullanarak geleceğinizin tam resmini görebilirsiniz.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England