Bileşik Faiz Hesaplama Aracı
Bileşik faiz hesaplama aracı, birikiminizin ya da yatırımınızın zaman içinde nasıl büyüdüğünü gösteren pratik bir finans aracıdır. Kazanılan faiz anaparaya eklenir ve bir sonraki dönemde "faizin faizi" işlemeye başlar; işte bu kartopu etkisini rakamlarla görmenizi sağlar.
Bileşik Faiz Hesaplama Aracını Ne Zaman Kullanmalısınız?
Bu hesaplama aracından şu durumlarda yararlanabilirsiniz:
- Emeklilik birikimi ya da çocuğunuzun eğitim fonu gibi uzun vadeli planlar yaparken
- Faiz oranı ve bileşik dönem sıklığı farklı olan yatırım seçeneklerini (mevduat, tahvil, fon vb.) karşılaştırırken
- Zamanında ödenmeyen kredi kartı borcunun veya kredinin ne kadar hızlı büyüdüğünü görmek isterken
Bileşik Faiz Nasıl Hesaplanır?
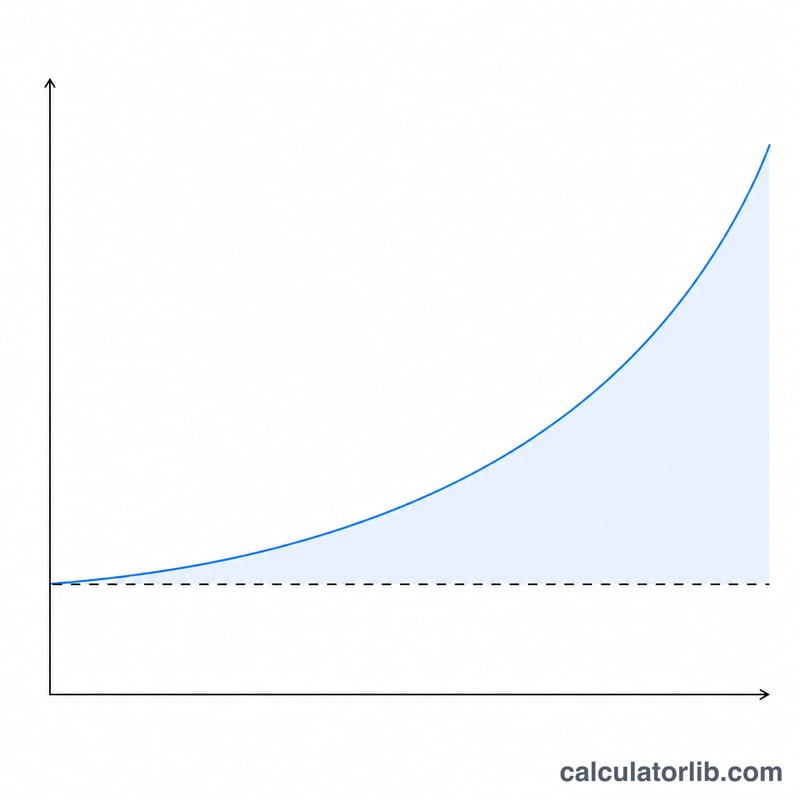
Bileşik faiz hesaplamasında kullanılan formül şudur:
A = P(1 + r/n)nt
Burada:
- A = Vade sonu tutarı (anapara + faiz)
- P = Anapara (başlangıç yatırımı)
- r = Yıllık faiz oranı (ondalık olarak)
- n = Yıllık bileşik dönem sayısı
- t = Süre (yıl)
Kazanılan faiz = A - P
Bileşik Dönem Sıklığı Seçenekleri
Bileşik dönem sıklığı, faizin ne sıklıkla hesaplanıp anaparaya eklendiğini belirler:
- Yıllık (yılda 1 kez)
- 6 aylık (yılda 2 kez)
- 3 aylık (yılda 4 kez)
- Aylık (yılda 12 kez)
- Günlük (yılda 365 kez)
Not: Aşağıdaki örneklerde tutarlar ABD doları ($) üzerinden verilmiştir. Formül para biriminden bağımsız çalışır; aynı hesabı Türk lirası ya da euro için de birebir kullanabilirsiniz. Türkiye'de mevduat faizi getirisinden stopaj kesildiğini unutmayın; buradaki sonuçlar vergi ve masraflar öncesi brüt tutarlardır.
Örnekler
Örnek 1: Temel Bileşik Faiz Hesabı
Diyelim ki 5.000 $ tutarındaki birikiminizi yıllık %5 faizle, yılda bir kez bileşik olacak şekilde 10 yıl boyunca değerlendiriyorsunuz. Vade sonunda elinize geçecek tutar ve kazanılan faiz ne olur?
| Parametre | Değer |
|---|---|
| Başlangıç Anaparası (P) | 5.000 $ |
| Yıllık Faiz Oranı (r) | %5 |
| Süre (t) | 10 yıl |
| Bileşik Dönem Sıklığı (n) | 1 (Yıllık) |
| Vade Sonu Tutarı (A) | 8.144,47 $ |
| Kazanılan Faiz | 3.144,47 $ |
Örnek 2: Farklı Bileşik Dönem Sıklıkları
10.000 $ tutarındaki bir yatırımı yıllık %6 faizle 5 yıl boyunca değerlendirdiğinizde, bileşik dönem sıklığı getiriyi nasıl değiştirir?
| Bileşik Dönem Sıklığı | Vade Sonu Tutarı | Kazanılan Faiz |
|---|---|---|
| Yıllık (1) | 13.382,26 $ | 3.382,26 $ |
| 6 aylık (2) | 13.468,55 $ | 3.468,55 $ |
| 3 aylık (4) | 13.513,59 $ | 3.513,59 $ |
| Aylık (12) | 13.548,13 $ | 3.548,13 $ |
Örnek 3: Uzun Vadede Büyüme
1.000 $, yıllık %7 faizle ve aylık bileşik dönemle 30 yılda ne kadar olur?
| Parametre | Değer |
|---|---|
| Başlangıç Anaparası (P) | 1.000 $ |
| Yıllık Faiz Oranı (r) | %7 |
| Süre (t) | 30 yıl |
| Bileşik Dönem Sıklığı (n) | 12 (Aylık) |
| Vade Sonu Tutarı (A) | 8.115,31 $ |
| Kazanılan Faiz | 7.115,31 $ |
Bileşik Faizin Gücü
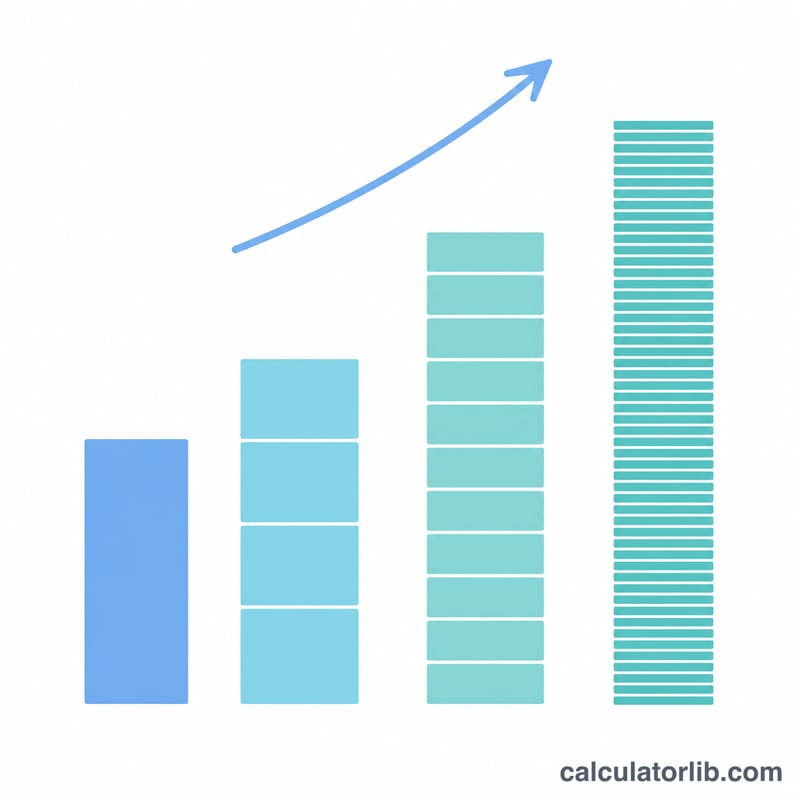
Bileşik faiz, küçük bir başlangıç sermayesinin bile zamanla ne kadar büyüyebileceğini gösterir. Bu büyümeyi belirleyen üç temel unsur vardır:
- Süre: Vade uzadıkça getiri doğrusal değil, üstel biçimde artar; en büyük fark erken başlamaktan gelir
- Faiz oranı: Oran yükseldikçe büyüme hızlanır
- Bileşik dönem sıklığı: Faiz ne kadar sık anaparaya eklenirse getiri de o kadar yüksek olur
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England