Zinseszinsrechner
Ein Zinseszinsrechner ist ein Finanzwerkzeug, mit dem Sie ermitteln können, wie Ihre Geldanlagen oder Ersparnisse im Laufe der Zeit wachsen, wenn die erzielten Zinsen dem Kapital wieder hinzugefügt werden und so ihrerseits Zinsen auf bereits erwirtschaftete Zinsen erzeugen.
Wann Sie einen Zinseszinsrechner verwenden sollten
Sie können einen Zinseszinsrechner in den folgenden Situationen nutzen:
- Planung langfristiger Geldanlagen, zum Beispiel für die Altersvorsorge oder Ausbildungssparen
- Vergleich verschiedener Anlagemöglichkeiten mit unterschiedlichen Zinssätzen und Zinsperioden
- Nachvollziehen, wie Ihre Schulden (etwa Kreditkarten oder Darlehen) wachsen, wenn sie nicht zeitnah getilgt werden
So berechnen Sie den Zinseszins
Die Formel zur Berechnung des Zinseszinses lautet:
A = P(1 + r/n)nt
Dabei gilt:
- A = Endbetrag (Kapital + Zinsen)
- P = Kapital (Anfangsanlage)
- r = Jahreszinssatz (als Dezimalzahl)
- n = Anzahl der Zinsperioden pro Jahr
- t = Laufzeit in Jahren
Erzielte Zinsen = A - P
Möglichkeiten der Zinsperioden
Die Zinsperiode legt fest, wie oft die Zinsen berechnet und Ihrem Kapital hinzugefügt werden:
- Jährlich (1-mal pro Jahr)
- Halbjährlich (2-mal pro Jahr)
- Vierteljährlich (4-mal pro Jahr)
- Monatlich (12-mal pro Jahr)
- Täglich (365-mal pro Jahr)
Beispiele
Beispiel 1: Einfacher Zinseszins
Angenommen, Sie legen 5.000 $ zu einem Zinssatz von 5 % bei jährlicher Verzinsung für 10 Jahre an. Wie hoch sind der Endbetrag und die erzielten Zinsen?
| Parameter | Wert |
|---|---|
| Anfangskapital (P) | $5.000 |
| Jahreszinssatz (r) | 5% |
| Laufzeit (t) | 10 Jahre |
| Verzinsungshäufigkeit (n) | 1 (jährlich) |
| Endbetrag (A) | $8.144,47 |
| Erzielte Zinsen | $3.144,47 |
Beispiel 2: Unterschiedliche Zinsperioden
Wenn Sie $10.000 zu einem Zinssatz von 6% für 5 Jahre anlegen, wie wirkt sich die Zinsperiode auf Ihre Erträge aus?
| Verzinsungshäufigkeit | Endbetrag | Erzielte Zinsen |
|---|---|---|
| Jährlich (1) | $13.382,26 | $3.382,26 |
| Halbjährlich (2) | $13.468,55 | $3.468,55 |
| Vierteljährlich (4) | $13.513,59 | $3.513,59 |
| Monatlich (12) | $13.548,13 | $3.548,13 |
Beispiel 3: Wachstum einer langfristigen Geldanlage
Wie stark würden $1.000 über 30 Jahre bei 7% Zinsen mit monatlicher Verzinsung wachsen?
| Parameter | Wert |
|---|---|
| Anfangskapital (P) | $1.000 |
| Jahreszinssatz (r) | 7% |
| Laufzeit (t) | 30 Jahre |
| Verzinsungshäufigkeit (n) | 12 (monatlich) |
| Endbetrag (A) | $8.115,31 |
| Erzielte Zinsen | $7.115,31 |
Die Kraft des Zinseszinses
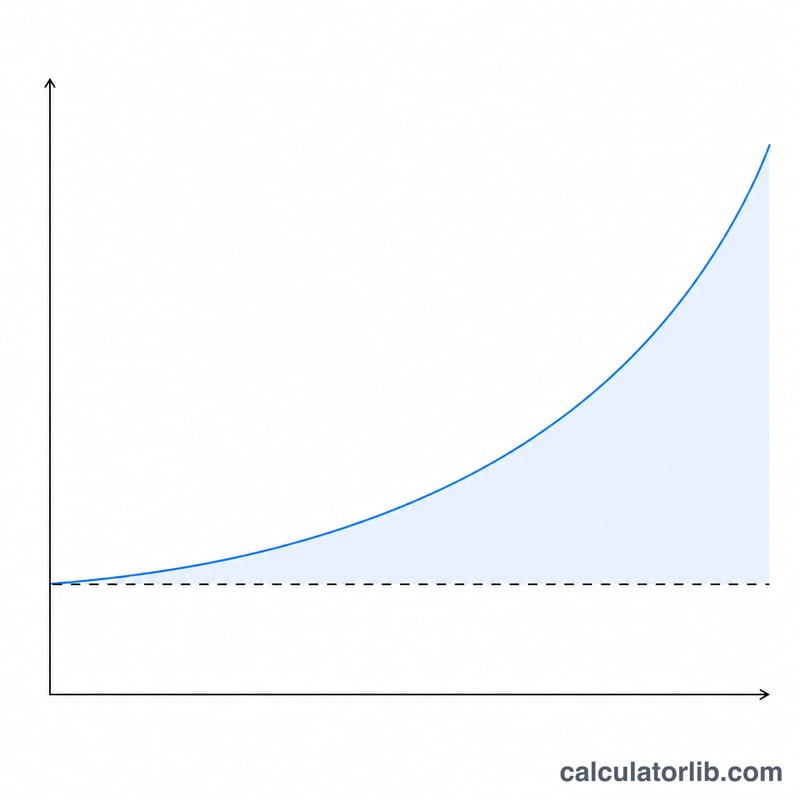
Der Zinseszins zeigt, wie kleine Anfangsanlagen im Laufe der Zeit erheblich wachsen können. Die drei wichtigsten Faktoren für das Wachstum durch Zinseszins sind:
- Zeit: Längere Anlagezeiträume führen zu exponentiell höheren Erträgen
- Zinssatz: Höhere Zinssätze bewirken ein stärkeres Wachstum
- Zinsperiode: Eine häufigere Verzinsung führt zu höheren Erträgen