Was der DCF-Rechner leistet
Der Discounted-Cash-Flow-Rechner (DCF-Rechner) ermittelt den Barwert einer Reihe von Zahlungsströmen, die jedes Jahr mit einer konstanten Rate wachsen. Er wird weltweit in Finanzwesen und Unternehmensbewertung eingesetzt, um eine Frage zu beantworten: Was ist eine Reihe zukünftiger Zahlungsströme in heutigem Geld wert? Da Geld, das später eingeht, weniger wert ist als Geld heute, wird der Zahlungsstrom jedes Jahres mit einem Diskontierungszinssatz auf die Gegenwart „abgezinst“.
Die Eingaben
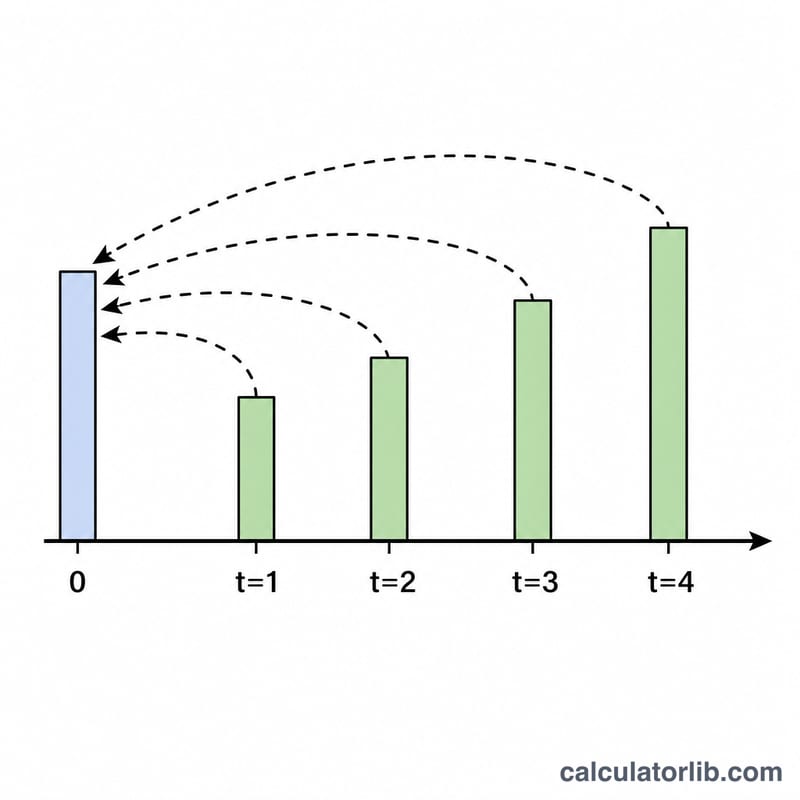
- Anfangs-Cashflow – der Ausgangsbetrag (CF0), von dem aus der Zahlungsstrom wächst.
- Wachstumsrate (%) – um wie viel der Zahlungsstrom jedes Jahr steigt (g).
- Diskontierungszins (%) – Ihre geforderte Rendite bzw. Ihre Kapitalkosten, mit denen zukünftige Beträge abgezinst werden (r).
- Anzahl der Jahre – wie viele Jahre (n) an Zahlungsströmen berücksichtigt werden.
Die Formel
Der Rechner summiert den abgezinsten Wert des jeweils gewachsenen Zahlungsstroms jedes Jahres:
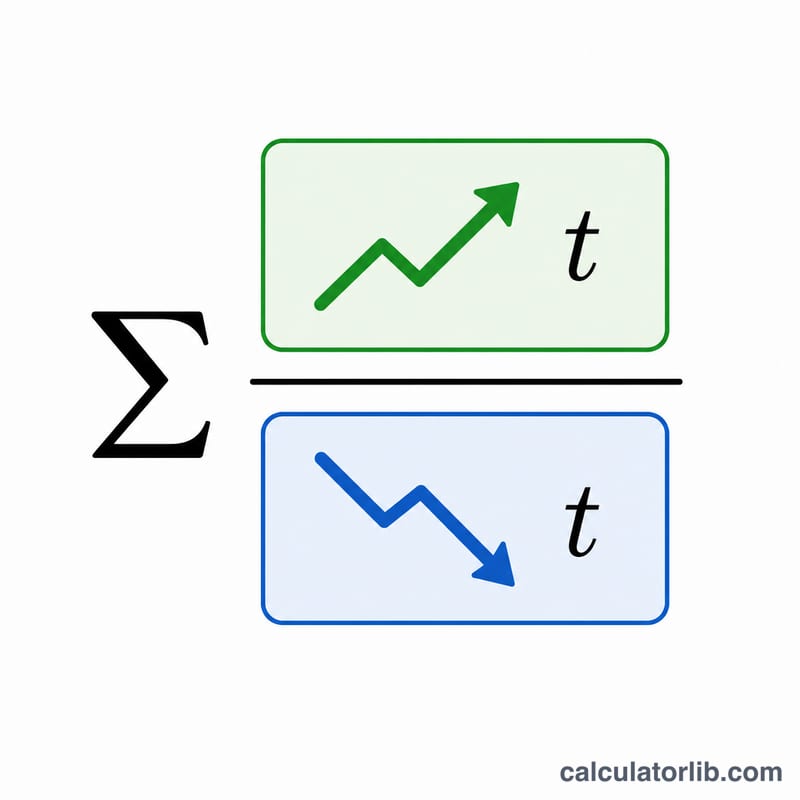
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ, für t = 1 bis n.
Für jedes Jahr wird der Zahlungsstrom zunächst mit (1 + g)ᵗ aufgezinst und dann mit einem Abzinsungsfaktor von 1 / (1 + r)ᵗ multipliziert. Die Summe aller jährlichen Barwerte ergibt den Gesamtbarwert.
Rechenbeispiel
Angenommen, der Anfangs-Cashflow = 1.000, die Wachstumsrate = 5 %, der Diskontierungszinssatz = 10 %, über 3 Jahre.
- Jahr 1: 1.000 × 1,05 = 1.050; ÷ 1,10 = 954,55
- Jahr 2: 1.000 × 1,05² = 1.102,50; ÷ 1,10² = 911,16
- Jahr 3: 1.000 × 1,05³ = 1.157,63; ÷ 1,10³ = 869,74
Gesamtbarwert ≈ 2.735,45. Drei wachsende Zahlungsströme, die nominal zusammen 3.310,13 ergeben, sind heute also etwa 2.735 wert.
Ihr Ergebnis richtig deuten
Die Zahl, die dieser Rechner ausgibt, ist die Summe der Barwerte aller Zahlungsströme innerhalb des von Ihnen eingegebenen expliziten Prognosezeitraums, ausgedrückt in heutiger Währung:
$$\text{PV} = \sum_{t=1}^{n} \frac{CF_0 (1+g)^t}{(1+r)^t}$$Es handelt sich um den Barwert eines modellierten Zahlungsstroms – nicht um eine Unternehmensbewertung, nicht um einen Aktienkurs und nicht um eine Wertermittlung eines Vermögensgegenstands. Eine vollständige Bewertung würde üblicherweise einen Endwert (Terminal Value) hinzufügen, Nettoverschuldung und Barmittel berücksichtigen und auf eine Aktienanzahl umrechnen; nichts davon geschieht hier.
Barwert mit dem Preis vergleichen, den Sie zahlen würden
Das Ergebnis wird erst zu einem Entscheidungsinstrument, wenn Sie es dem geforderten Preis gegenüberstellen. Der Kapitalwert (Net Present Value) ist die Differenz:
$$\text{NPV} = \text{Barwert der Cashflows} - \text{Anfängliche Auszahlung}$$Wenn ein Zahlungsstrom mit einem Barwert von $4.122,68 (CF₀ = 1.000, g = 3 %, r = 10 %, n = 5) für $3.800 erworben werden kann, dann gilt
$$\text{NPV} = \$4\,122{,}68 - \$3\,800{,}00 = \$322{,}68$$Ein positiver Kapitalwert bedeutet, dass die modellierten Zahlungsströme die Kosten beim von Ihnen gewählten Diskontierungszinssatz mehr als decken; ein negativer Kapitalwert bedeutet, dass sie dahinter zurückbleiben. Da die Anfangsauszahlung hier keine Eingabe ist, müssen Sie diese Subtraktion selbst vornehmen.
In welche Richtung die Eingaben wirken
- Höherer Diskontierungszinssatz (r) → niedrigerer Barwert. Jedes Jahr wird durch ein größeres \((1+r)^t\) geteilt, und der Effekt summiert sich, sodass weit entfernte Jahre am stärksten schrumpfen. Eine Erhöhung von r von 6 % auf 12 % im Fall mit 5 Jahren und 3 % Wachstum senkt den Barwert um rund 15 %.
- Höhere Wachstumsrate (g) → höherer Barwert, da der Zähler \(CF_0(1+g)^t\) wächst. Wachstum und Abzinsung heben sich teilweise auf: Entscheidend für das Ergebnis ist die Differenz \(r - g\).
- Mehr Jahre (n) → höherer Barwert, aber mit stark abnehmenden Zuwächsen, weil \(1/(1+r)^t\) geometrisch abnimmt.
Was das Ergebnis bewusst nicht enthält
- Endwert. Jeder Zahlungsstrom nach Jahr n wird ignoriert. In realen Bewertungen macht der Endwert oft den größten Teil der Summe aus; betrachten Sie diese Zahl daher nur als Ausschnitt des expliziten Zeitraums.
- Steuern und Finanzierung. Geben Sie Zahlungsströme bereits auf der Basis ein, die Sie beabsichtigen (zum Beispiel Free Cashflow nach Steuern). Steuerregeln, Abschreibungsbehandlung und Abzugsfähigkeit unterscheiden sich von Land zu Land, daher ist keine Steuerlogik enthalten.
- Inflationskonsistenz. Nominale Zahlungsströme müssen mit einem nominalen Zinssatz abgezinst werden, reale (inflationsbereinigte) Zahlungsströme mit einem realen Zinssatz. Beides zu vermischen ist einer der häufigsten DCF-Fehler und verfälscht das Ergebnis unbemerkt.
- Zeitpunkt. Es wird angenommen, dass jeder Zahlungsstrom am Ende seines Jahres eintrifft. Zahlungen zur Jahresmitte oder monatlich sind mehr wert; eine Jahresmitte-Konvention würde den Barwert um etwa \(\sqrt{1+r}\) erhöhen.
- Risiko über den Zinssatz hinaus. Die gesamte Unsicherheit wird im einzelnen Diskontierungszinssatz zusammengefasst; es gibt keine Wahrscheinlichkeitsgewichtung und keine Szenario-Mittelung.
Schließlich ist ein DCF-Ergebnis nur so gut wie seine Eingaben. Kleine Änderungen bei r oder g verschieben das Ergebnis erheblich. Betrachten Sie die Zahl daher als eine Schätzung innerhalb einer Bandbreite und nicht als exakten Wert, und rechnen Sie mehrere Annahmesätze durch, bevor Sie Schlüsse ziehen. Dieses Tool bietet allgemeine Bildungsinformationen zur Finanzmodellierung und stellt keine Anlage-, Steuer- oder Finanzberatung dar; ziehen Sie einen qualifizierten Fachmann zurate, bevor Sie auf Grundlage einer Bewertung handeln.
Szenariovergleich: Wie sich die Eingaben auf den Barwert auswirken
Alle folgenden Werte gehen von einem Basis-Cashflow von CF₀ = 1.000 aus und verwenden die Konvention des Rechners mit Zahlungen am Jahresende, die in Jahr 1 bei \(CF_0(1+g)\) beginnen.
Diskontierungszinssatz im Vergleich zur Wachstumsrate (n = 5 Jahre)
| Diskontierungszinssatz (r) | Gesamtbarwert bei g = 0 % | Gesamtbarwert bei g = 3 % | Gesamtbarwert bei g = 5 % | Veränderung ggü. Basis r = 6 % (Spalte g = 3 %) |
|---|---|---|---|---|
| 6% | 4.212,36 | 4.591,15 | 4.860,26 | Basis |
| 8% | 3.992,71 | 4.346,96 | 4.598,45 | −5,3% |
| 10% | 3.790,79 | 4.122,68 | 4.358,12 | −10,2% |
| 12% | 3.604,78 | 3.916,26 | 4.137,05 | −14,7% |
Das Lesen entlang einer Zeile zeigt den Wachstumseffekt: Bei r = 10 % hebt eine Änderung von g von 0 % auf 5 % den Barwert von 3.790,79 auf 4.358,12, ein Plus von 15,0 %. Das Lesen entlang einer Spalte zeigt den Effekt des Diskontierungszinssatzes: Eine Verdopplung von r von 6 % auf 12 % bei g = 3 % nimmt 674,89 an Barwert weg, −14,7 %. Beachten Sie, dass sich beide Kräfte nahezu ausgleichen – die Zelle (r = 12 %, g = 5 %) mit 4.137,05 liegt nahe an der Zelle (r = 10 %, g = 3 %) mit 4.122,68, weil beide eine Differenz von etwa 7 Prozentpunkten haben.
Länge des Zeithorizonts (g = 3 %, r = 10 %)
| Jahre (n) | Gesamtbarwert | Zuwachs durch die zusätzlichen Jahre | Durchschnittlich hinzugefügter Barwert pro Jahr in diesem Block | Anteil an der 20-Jahres-Summe |
|---|---|---|---|---|
| 5 | 4.122,68 | — | 824,54 (Jahre 1–5) | 38,3% |
| 10 | 7.090,26 | +2.967,58 | 593,52 (Jahre 6–10) | 65,9% |
| 20 | 10.763,99 | +3.673,73 | 367,37 (Jahre 11–20) | 100% |
Allein die ersten fünf Jahre tragen 38 % eines Zwanzig-Jahres-Barwerts, während die Jahre 11–20 – doppelt so viele Jahre – nur 34 % hinzufügen. Der Grund ist der geometrische Rückgang von \((1{,}03/1{,}10)^t\): Jahr 1 trägt 936,36 bei, Jahr 10 trägt 518,14 bei, und Jahr 20 trägt nur noch 268,47 bei. Deshalb verändert eine Verlängerung des Prognosehorizonts das Ergebnis weit weniger als eine Schärfung der Annahmen für die nahen Jahre, und deshalb verdient der gewählte Diskontierungszinssatz mehr Sensitivitätsanalyse als die Anzahl der modellierten Jahre.
Häufig gestellte Fragen
Warum ist der Diskontierungszinssatz so wichtig? Er spiegelt Risiko und Opportunitätskosten wider. Ein höherer Diskontierungszinssatz lässt zukünftige Zahlungsströme stärker schrumpfen und senkt damit den Gesamtbarwert; ein niedrigerer Zinssatz erhöht ihn.
Was gilt, wenn das Wachstum den Diskontierungszinssatz übersteigt? Der Rechner berechnet jedes Jahr weiterhin korrekt, aber die Werte schrumpfen nicht so schnell. Über viele Jahre führt ein dauerhaftes g > r zu sehr großen Summen, was für lange Zeithorizonte meist unrealistisch ist.
Ist ein Endwert enthalten? Nein. Dieses Tool summiert nur die expliziten Jahre, die Sie eingeben. Für eine vollständige Unternehmensbewertung würden Sie in der Regel einen separaten Endwert für die Zeit nach dem letzten Jahr hinzufügen.