ماذا تفعل حاسبة التدفقات النقدية المخصومة
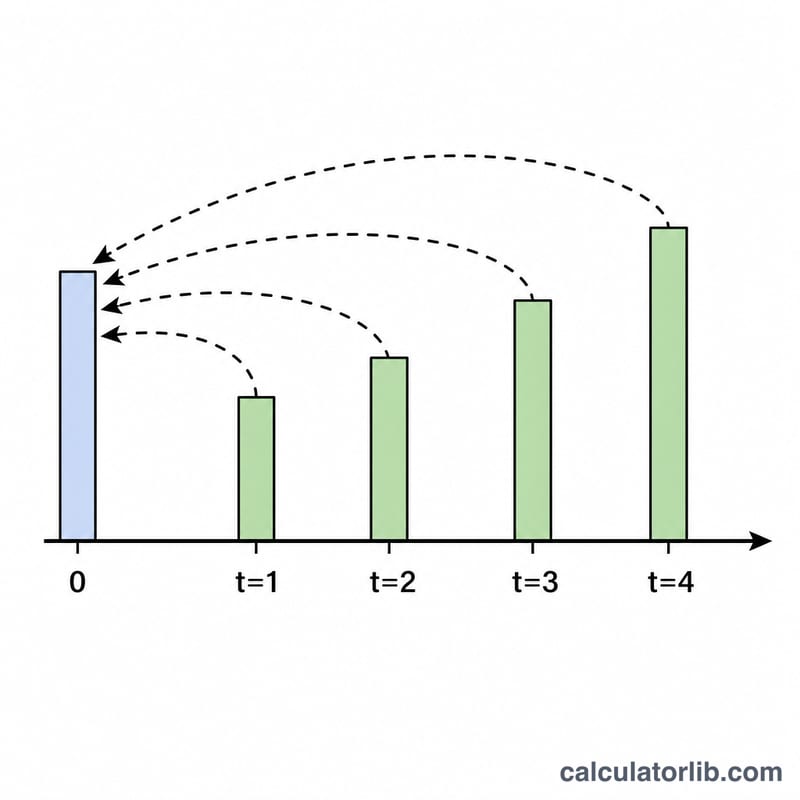
تقدّر حاسبة التدفقات النقدية المخصومة (DCF) القيمة الحالية لسلسلة من التدفقات النقدية التي تنمو بمعدل ثابت كل عام. وهي أداة واسعة الاستخدام في التمويل والتقييم حول العالم للإجابة عن سؤال واحد: كم تساوي التدفقات النقدية المستقبلية بأموال اليوم؟ ولأن المال الذي تحصل عليه لاحقًا يساوي أقل من المال الذي بين يديك الآن، يجري "خصم" تدفق كل عام ليُعاد إلى قيمته الحالية باستخدام معدل خصم.
المدخلات التي تُدخلها
- التدفق النقدي المبدئي – المبلغ الأساس (CF0) الذي ينمو منه التدفق النقدي.
- معدل النمو (%) – مقدار زيادة التدفق النقدي كل عام (g).
- معدل الخصم (%) – العائد المطلوب أو تكلفة رأس المال المستخدمة لخصم المبالغ المستقبلية (r).
- عدد السنوات – عدد السنوات (n) من التدفقات النقدية التي تُدرجها في الحساب.
المعادلة
تجمع الحاسبة القيمة المخصومة للتدفق النقدي المتنامي لكل عام:
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ، حيث t من 1 إلى n.
في كل عام يُنمّي التدفق النقدي أولًا بمقدار (1 + g)ᵗ، ثم يُضرب في معامل خصم قدره 1 / (1 + r)ᵗ. وبجمع كل القيم الحالية السنوية تحصل على إجمالي القيمة الحالية.
مثال محلول
لنفترض أن التدفق النقدي المبدئي = 1,000، ومعدل النمو = 5%، ومعدل الخصم = 10%، على مدى 3 سنوات.
- السنة الأولى: 1,000 × 1.05 = 1,050؛ ÷ 1.10 = 954.55
- السنة الثانية: 1,000 × 1.05² = 1,102.50؛ ÷ 1.10² = 911.16
- السنة الثالثة: 1,000 × 1.05³ = 1,157.63؛ ÷ 1.10³ = 869.74
إجمالي القيمة الحالية ≈ 2,735.45. أي أن ثلاثة تدفقات نقدية متنامية مجموعها الاسمي 3,310.13 تساوي نحو 2,735 بقيمة اليوم.
تفسير نتيجتك
الرقم الذي تعيده هذه الحاسبة هو مجموع القيم الحالية لكل تدفق نقدي داخل فترة التنبؤ الصريحة التي أدخلتها، معبّرًا عنه بعملتك الحالية:
$$\text{القيمة الحالية} = \sum_{t=1}^{n} \frac{\text{التدفق النقدي}_0 (1+g)^t}{(1+r)^t}$$إنها قيمة حالية لتدفق نقدي منمذج — وليست تقييمًا للشركة، وليست سعر سهم، وليست تقييمًا للأصل. عادة ما يضيف التقييم الكامل قيمة نهائية، ويعدّل التمويل والديون الصافية، ويصالح مع عدد الأسهم؛ لا يحدث أي من ذلك هنا.
مقارنة القيمة الحالية مع ما ستدفعه
تصبح النتيجة أداة اتخاذ قرار فقط عندما تضعها بجانب السعر المطلوب. القيمة الحالية الصافية هي الفرق:
$$\text{القيمة الحالية الصافية} = \text{القيمة الحالية للتدفقات النقدية} - \text{الإنفاق الأولي}$$إذا كان بإمكان شراء تدفق بقيمة حالية قدرها 4,122.68 دولار (التدفق النقدي الأولي = 1,000، معدل النمو = 3%، معدل الخصم = 10%، السنوات = 5) مقابل 3,800 دولار، إذن
$$\text{القيمة الحالية الصافية} = \$4{,}122.68 - \$3{,}800.00 = \$322.68$$تعني القيمة الحالية الصافية الموجبة أن التدفقات النقدية المنمذجة تغطي التكلفة بمعدل الخصم الذي اخترته؛ وتعني القيمة الحالية الصافية السالبة أنها تقل عن ذلك. نظرًا لأن الإنفاق ليس مدخلاً هنا، يجب عليك إجراء هذا الطرح بنفسك.
الاتجاه الذي تدفع به المدخلات
- معدل خصم أعلى (r) → قيمة حالية أقل. يتم تقسيم كل سنة على رقم أكبر \((1+r)^t\)، والتأثير يتراكم، لذا تتقلص السنوات البعيدة بسرعة. يؤدي رفع r من 6% إلى 12% في حالة 5 سنوات و3% نمو إلى تقليل القيمة الحالية بنحو 15%.
- معدل نمو أعلى (g) → قيمة حالية أعلى، نظرًا لأن البسط \(CF_0(1+g)^t\) ينمو. النمو والخصم يلغي بعضهما جزئيًا: ما يقود الإجابة فعلاً هو الفارق \(r - g\).
- سنوات أكثر (n) → قيمة حالية أعلى، لكن مع إضافات متناقصة بشدة، لأن \(1/(1+r)^t\) يتحلل هندسيًا.
ما تتركه النتيجة عن قصد
- القيمة النهائية. يتم تجاهل أي تدفق نقدي بعد السنة n. في التقييمات الحقيقية، غالبًا ما تحمل القيمة النهائية الجزء الأكبر من الإجمالي، لذا تعامل مع هذا الرقم على أنه شريحة الفترة الصريحة فقط.
- الضرائب والتمويل. أدخل التدفقات النقدية بالفعل على الأساس الذي تقصده (على سبيل المثال التدفق النقدي الحر بعد الضرائب). تختلف قواعد الضرائب ومعاملة الاستهلاك وخصمه حسب الدولة، لذا لا توجد منطق ضريبي مدمج.
- اتساق التضخم. يجب خصم التدفقات النقدية الاسمية بمعدل اسمي، والتدفقات النقدية الحقيقية (المعدلة للتضخم) بمعدل حقيقي. خلط الاثنين هو أحد أكثر أخطاء نموذج التدفق النقدي المخصوم شيوعًا ويشوه الإجابة بصمت.
- التوقيت. يُفترض أن كل تدفق نقدي يصل في نهاية سنته. المقبوضات في منتصف السنة أو الشهرية تستحق أكثر؛ اتفاقية منتصف السنة ستزيد القيمة الحالية بنحو \(\sqrt{1+r}\).
- المخاطر بما يتجاوز المعدل. يتم ضغط كل عدم يقين في معدل الخصم الفردي؛ لا يوجد ترجيح احتمالي أو متوسط السيناريو.
أخيرًا، الناتج من نموذج التدفق النقدي المخصوم جيد فقط بقدر ما تكون مدخلاته. التغييرات الصغيرة في r أو g تحرك الإجابة بشكل كبير، لذا تعامل مع الرقم على أنه تقدير واحد ضمن نطاق بدلاً من قيمة دقيقة، وقم بتشغيل عدة مجموعات افتراضات قبل استخلاص الاستنتاجات. توفر هذه الأداة معلومات تعليمية عامة للنمذجة المالية وليست نصيحة استثمارية أو ضريبية أو مالية؛ استشر محترفًا مؤهلاً قبل التصرف بناءً على التقييم.
مقارنة السيناريو: كيف تغيّر المدخلات القيمة الحالية
جميع الأرقام أدناه تحافظ على التدفق النقدي الأساسي عند التدفق النقدي الأولي = 1,000 وتستخدم اتفاقية الحاسبة للتدفقات النهائية للسنة التي تبدأ عند \(\text{التدفق النقدي}_0(1+g)\) في السنة 1.
معدل الخصم مقابل معدل النمو (السنوات = 5)
| معدل الخصم (r) | إجمالي القيمة الحالية عند g = 0% | إجمالي القيمة الحالية عند g = 3% | إجمالي القيمة الحالية عند g = 5% | التغيير مقابل الأساس r = 6% (عمود g = 3%) |
|---|---|---|---|---|
| 6% | 4,212.36 | 4,591.15 | 4,860.26 | أساس |
| 8% | 3,992.71 | 4,346.96 | 4,598.45 | −5.3% |
| 10% | 3,790.79 | 4,122.68 | 4,358.12 | −10.2% |
| 12% | 3,604.78 | 3,916.26 | 4,137.05 | −14.7% |
عند قراءة الصف من اليسار لليمين، يظهر تأثير النمو: عند r = 10%، ينقل g من 0% إلى 5% القيمة الحالية من 3,790.79 إلى 4,358.12، وهو رفع بنسبة 15.0%. وعند قراءة العمود من الأعلى للأسفل، يظهر تأثير معدل الخصم: مضاعفة r من 6% إلى 12% عند g = 3% تزيل 674.89 من القيمة الحالية، −14.7%. لاحظ أن القوتين تلغيان بعضهما تقريبًا — الخلية (r = 12%، g = 5%) عند 4,137.05 تجلس بالقرب من الخلية (r = 10%، g = 3%) عند 4,122.68، لأن كلاهما له فارق حوالي 7 نقاط مئوية.
طول الأفق (g = 3%، r = 10%)
| السنوات (n) | إجمالي القيمة الحالية | ما أضافته السنوات الإضافية | متوسط القيمة الحالية المضافة سنويًا في هذا الكتلة | نصيب الإجمالي لمدة 20 سنة |
|---|---|---|---|---|
| 5 | 4,122.68 | — | 824.54 (السنوات 1–5) | 38.3% |
| 10 | 7,090.26 | +2,967.58 | 593.52 (السنوات 6–10) | 65.9% |
| 20 | 10,763.99 | +3,673.73 | 367.37 (السنوات 11–20) | 100% |
تحمل السنوات الخمس الأولى وحدها 38% من القيمة الحالية لعشرين سنة، بينما السنوات 11–20 — ضعف عدد السنوات — تضيف فقط 34%. السبب هو التحلل الهندسي لـ \((1.03/1.10)^t\): السنة 1 تساهم بـ 936.36، السنة 10 تساهم بـ 518.14، والسنة 20 تساهم بـ 268.47 فقط. هذا هو السبب في أن توسيع أفق التنبؤ يغيّر الإجابة أقل بكثير من تشديد الافتراضات للسنوات القريبة، ولماذا يستحق معدل الخصم الذي تختاره المزيد من اختبار الحساسية أكثر من عدد السنوات التي تنمذجها.
الأسئلة الشائعة
لماذا يُعدّ معدل الخصم بهذه الأهمية؟ لأنه يعكس المخاطرة وتكلفة الفرصة البديلة. فمعدل الخصم الأعلى يقلّص التدفقات النقدية المستقبلية بشكل أكبر، ما يخفض إجمالي القيمة الحالية؛ بينما المعدل الأدنى يرفعها.
ماذا لو تجاوز معدل النمو معدل الخصم؟ تظل الحاسبة تحسب كل عام بدقة، لكن القيم لن تتقلص بالسرعة نفسها. وعلى مدى سنوات طويلة، فإن استمرار حالة g أكبر من r ينتج إجماليات ضخمة جدًا، وهو أمر غير واقعي عادةً على المدى الطويل.
هل يشمل ذلك القيمة النهائية؟ لا. تجمع هذه الأداة فقط السنوات الصريحة التي تُدخلها. وللحصول على تقييم كامل لشركة، تضيف عادةً قيمة نهائية منفصلة تتجاوز السنة الأخيرة.