DCF 계산기로 무엇을 알 수 있나요?
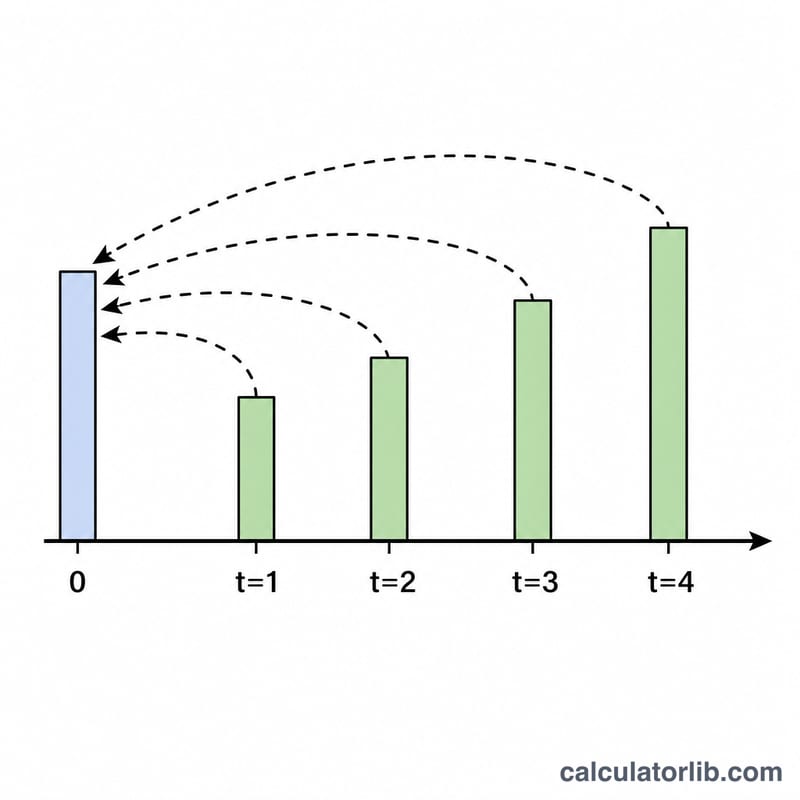
현금흐름할인법(DCF, Discounted Cash Flow) 계산기는 매년 일정한 비율로 성장하는 현금흐름의 현재가치를 추정해 줍니다. 전 세계 금융과 기업 가치평가 현장에서 폭넓게 쓰이는 이 방법은 결국 한 가지 질문에 답하기 위한 것입니다. "미래에 받게 될 현금흐름이 오늘 기준으로는 얼마의 가치가 있을까?" 같은 돈이라도 나중에 받는 돈은 지금 받는 돈보다 가치가 낮기 때문에, 각 연도의 현금흐름은 할인율을 적용해 현재 시점의 가치로 환산("할인")합니다.
입력 항목
- 초기 현금흐름 – 현금흐름이 성장하기 시작하는 기준 금액(CF0)입니다.
- 성장률 (%) – 현금흐름이 매년 늘어나는 비율(g)입니다.
- 할인율 (%) – 미래 금액을 현재가치로 환산할 때 적용하는 요구수익률 또는 자본비용(r)입니다.
- 기간(연수) – 계산에 포함할 현금흐름의 햇수(n)입니다.
계산 공식
이 계산기는 매년 성장한 현금흐름을 할인한 값을 모두 더합니다.
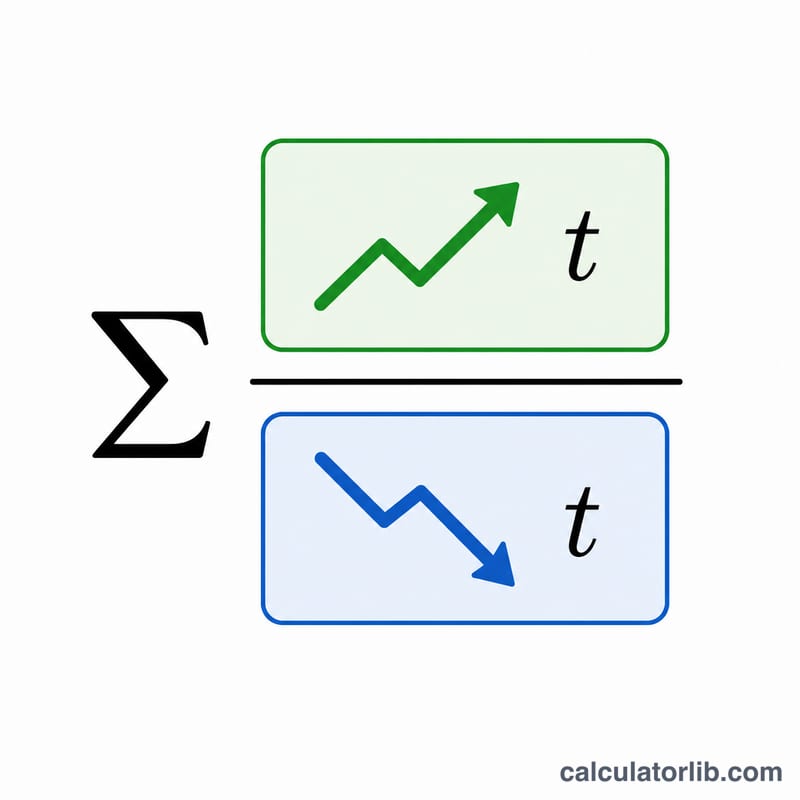
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ (t = 1부터 n까지)
각 연도마다 먼저 현금흐름을 (1 + g)ᵗ만큼 성장시킨 뒤, 할인계수 1 / (1 + r)ᵗ을 곱합니다. 이렇게 구한 연도별 현재가치를 모두 합하면 총 현재가치가 나옵니다.
계산 예시
초기 현금흐름 = 1,000, 성장률 = 5%, 할인율 = 10%, 기간 = 3년이라고 가정해 봅시다.
- 1년차: 1,000 × 1.05 = 1,050 → ÷ 1.10 = 954.55
- 2년차: 1,000 × 1.05² = 1,102.50 → ÷ 1.10² = 911.16
- 3년차: 1,000 × 1.05³ = 1,157.63 → ÷ 1.10³ = 869.74
총 현재가치는 약 2,735.45입니다. 즉 명목 금액으로는 합계 3,310.13에 이르는 3년치 현금흐름이, 오늘 기준으로는 약 2,735의 가치를 갖는 셈입니다.
결과 해석
이 계산기가 반환하는 수치는 입력한 명시적 예측 기간 내의 모든 현금흐름의 현재가치의 합계이며, 오늘날의 통화로 표현됩니다:
$$\text{PV} = \sum_{t=1}^{n} \frac{\text{CF}_0 (1+g)^t}{(1+r)^t}$$이것은 모델된 현금흐름 스트림의 현재가치입니다 — 기업 가치평가도 아니고, 주가도 아니고, 자산 감정도 아닙니다. 완전한 가치평가는 일반적으로 터미널 가치를 추가하고, 순 부채 및 현금을 조정하고, 주식 수와 조정하지만, 여기서는 그 중 어느 것도 일어나지 않습니다.
현재가치와 지불할 금액 비교
결과는 요청된 가격 옆에 놓았을 때만 의사결정 도구가 됩니다. 순현재가치는 차이입니다:
$$\text{NPV} = \text{현금흐름의 PV} - \text{초기 지출}$$$4,122.68의 현재가치를 가진 스트림 (CF₀ = 1,000, g = 3%, r = 10%, n = 5)을 $3,800에 구입할 수 있다면,
$$\text{NPV} = \$4{,}122.68 - \$3{,}800.00 = \$322.68$$양수 NPV는 모델된 현금흐름이 선택한 할인율에서 비용을 충분히 커버한다는 의미이고, 음수 NPV는 부족하다는 의미입니다. 지출이 여기서 입력값이 아니기 때문에, 이 뺄셈을 직접 수행해야 합니다.
입력값의 영향 방향
- 더 높은 할인율 (r) → 더 낮은 PV. 각 연도는 더 큰 \((1+r)^t\)로 나누어지고, 효과가 누적되므로 먼 미래 연도가 가장 빠르게 축소됩니다. 5년, 3% 성장 사례에서 r을 6%에서 12%로 올리면 PV를 약 15% 감소시킵니다.
- 더 높은 성장률 (g) → 더 높은 PV, 분자 \(CF_0(1+g)^t\)가 증가하기 때문입니다. 성장과 할인이 부분적으로 상쇄됩니다: 답을 실제로 움직이는 것은 스프레드 \(r - g\)입니다.
- 더 많은 연도 (n) → 더 높은 PV, 하지만 급격하게 감소하는 추가로, \(1/(1+r)^t\)가 기하급수적으로 감소하기 때문입니다.
결과가 의도적으로 제외하는 것
- 터미널 가치. n년 이후의 모든 현금흐름은 무시됩니다. 실제 가치평가에서 터미널 가치는 종종 전체의 대부분을 차지하므로, 이 수치를 명시적 기간 부분만으로 취급하십시오.
- 세금 및 금융. 의도한 기준에 따라 이미 현금흐름을 입력하십시오 (예를 들어 세후 자유 현금흐름). 세금 규칙, 감가상각 처리 및 공제 가능성은 국가별로 다르므로, 세금 로직이 내장되어 있지 않습니다.
- 인플레이션 일관성. 명목 현금흐름은 명목 금리로 할인되어야 하고, 실질 (인플레이션 조정) 현금흐름은 실질 금리로 할인되어야 합니다. 둘을 혼합하는 것은 가장 흔한 DCF 오류 중 하나이며, 조용히 답을 왜곡합니다.
- 시간. 모든 현금흐름은 해당 연도 말에 도착한다고 가정됩니다. 연중 또는 월간 영수증은 더 가치가 있습니다; 연중 협약은 PV를 대략 \(\sqrt{1+r}\)만큼 증가시킬 것입니다.
- 할인율을 넘어서는 위험. 모든 불확실성은 단일 할인율로 압축되며, 확률 가중치 또는 시나리오 평균화가 없습니다.
마지막으로, DCF 산출은 입력값만큼만 좋습니다. r 또는 g의 작은 변화는 답을 상당히 움직이므로, 수치를 정확한 값이 아닌 범위의 한 추정값으로 취급하고, 결론을 내리기 전에 여러 가정 세트를 실행하십시오. 이 도구는 재무 모델링을 위한 일반적인 교육 정보를 제공하며 투자, 세금 또는 재무 조언이 아닙니다; 가치평가에 따라 행동하기 전에 자격이 있는 전문가와 상담하십시오.
시나리오 비교: 입력값이 현재가치를 어떻게 변경하는지
아래 모든 수치는 기본 현금흐름을 CF₀ = 1,000에서 유지하고, 계산기의 1년차에 CF₀(1+g)에서 시작하는 연도 말 흐름 협약을 사용합니다.
할인율 대 성장률 (n = 5년)
| 할인율 (r) | g = 0%에서의 총 PV | g = 3%에서의 총 PV | g = 5%에서의 총 PV | r = 6% 기준 변화 (g = 3% 열) |
|---|---|---|---|---|
| 6% | 4,212.36 | 4,591.15 | 4,860.26 | 기준 |
| 8% | 3,992.71 | 4,346.96 | 4,598.45 | −5.3% |
| 10% | 3,790.79 | 4,122.68 | 4,358.12 | −10.2% |
| 12% | 3,604.78 | 3,916.26 | 4,137.05 | −14.7% |
행을 가로질러 읽으면 성장 효과를 보여줍니다: r = 10%에서, g를 0%에서 5%로 이동하면 PV를 3,790.79에서 4,358.12로 올리고, 15.0% 증가합니다. 열을 아래로 읽으면 할인율 효과를 보여줍니다: g = 3%에서 r을 6%에서 12%로 두 배로 늘리면 현재가치 674.89를 제거하고, −14.7%입니다. 두 가지 힘이 거의 상쇄된다는 점을 주목하십시오 — (r = 12%, g = 5%) 셀 4,137.05는 (r = 10%, g = 3%) 셀 4,122.68 근처에 있습니다, 왜냐하면 둘 다 약 7 퍼센트포인트의 스프레드를 가지고 있기 때문입니다.
예측 기간 (g = 3%, r = 10%)
| 연도 (n) | 총 PV | 추가 연도에 의해 추가됨 | 해당 블록에서 연도당 추가된 평균 PV | 20년 총계의 점유율 |
|---|---|---|---|---|
| 5 | 4,122.68 | — | 824.54 (1–5년) | 38.3% |
| 10 | 7,090.26 | +2,967.58 | 593.52 (6–10년) | 65.9% |
| 20 | 10,763.99 | +3,673.73 | 367.37 (11–20년) | 100% |
처음 5년만으로도 20년 현재가치의 38%를 차지하는 반면, 11–20년 — 두 배나 많은 연도 — 34%만 추가됩니다. 그 이유는 \((1.03/1.10)^t\)의 기하급수적 감소입니다: 1년차는 936.36을 기여하고, 10년차는 518.14를 기여하고, 20년차는 268.47만 기여합니다. 이것이 예측 기간을 연장하는 것이 가까운 미래 연도의 가정을 조이는 것보다 답을 훨씬 적게 변경하는 이유이고, 선택한 할인율이 모델화하는 연도의 개수보다 더 많은 민감도 테스트를 받을 자격이 있는 이유입니다.
자주 묻는 질문
할인율이 왜 그렇게 중요한가요? 할인율은 위험과 기회비용을 반영합니다. 할인율이 높을수록 미래 현금흐름은 더 크게 깎여 총 현재가치가 낮아지고, 할인율이 낮을수록 현재가치는 높아집니다.
성장률이 할인율보다 높으면 어떻게 되나요? 계산기는 여전히 각 연도를 정확히 계산하지만, 가치가 그만큼 빠르게 줄어들지 않습니다. g > r 상태가 여러 해 지속되면 총합이 비현실적으로 커질 수 있어, 장기 전망에서는 대체로 현실적이지 않은 가정입니다.
잔존가치(터미널 밸류)도 포함되나요? 아니요. 이 도구는 직접 입력한 명시적 기간의 현금흐름만 합산합니다. 기업 전체를 평가할 때는 보통 마지막 해 이후의 잔존가치를 별도로 더해 줍니다.