Qué hace la calculadora de DCF
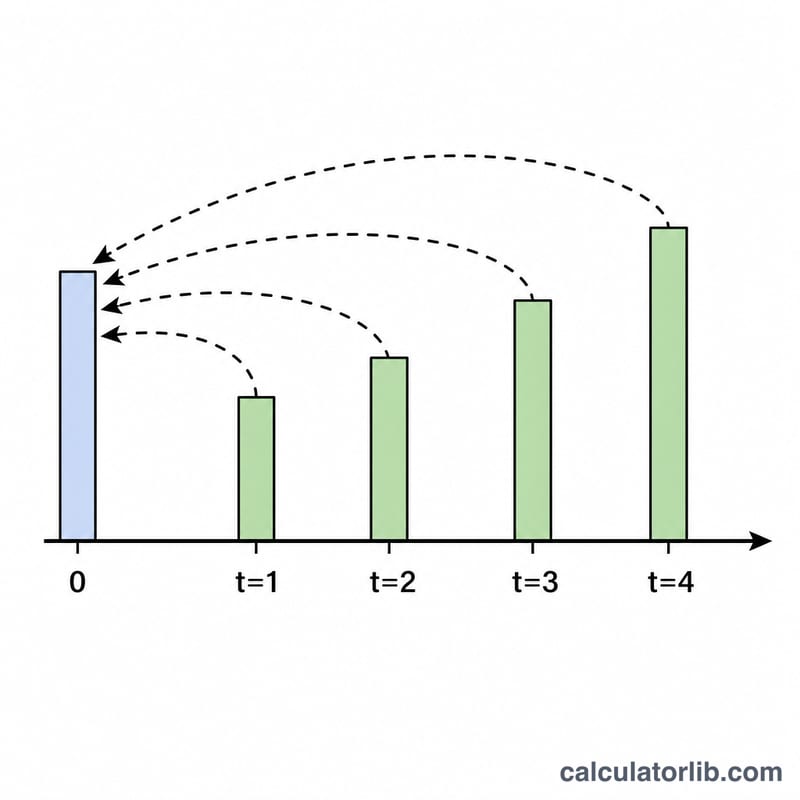
La calculadora de Flujo de Caja Descontado (DCF, por sus siglas en inglés) estima el valor actual de una serie de flujos de caja que crecen a un ritmo constante cada año. Es una herramienta muy utilizada en finanzas y en valoración de empresas en todo el mundo para responder a una sola pregunta: ¿cuánto valen hoy una serie de flujos de caja futuros? Como el dinero que recibimos más adelante vale menos que el dinero de hoy, el flujo de cada año se «descuenta» al presente mediante una tasa de descuento.
Los datos que introduces
- Flujo de caja inicial: la cantidad base (CF0) a partir de la cual crece el flujo.
- Tasa de crecimiento (%): cuánto aumenta el flujo de caja cada año (g).
- Tasa de descuento (%): la rentabilidad exigida o el coste de capital con el que descuentas los importes futuros (r).
- Número de años: cuántos años (n) de flujos de caja quieres incluir.
La fórmula
La calculadora suma el valor descontado del flujo de caja crecido de cada año:
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ, para t = 1 hasta n.
Para cada año, primero hace crecer el flujo de caja por (1 + g)ᵗ y luego lo multiplica por un factor de descuento de 1 / (1 + r)ᵗ. Al sumar todos los valores actuales anuales se obtiene el valor presente total.
Ejemplo resuelto
Supongamos un flujo de caja inicial = 1.000, tasa de crecimiento = 5 %, tasa de descuento = 10 %, a lo largo de 3 años.
- Año 1: 1.000 × 1,05 = 1.050; ÷ 1,10 = 954,55
- Año 2: 1.000 × 1,05² = 1.102,50; ÷ 1,10² = 911,16
- Año 3: 1.000 × 1,05³ = 1.157,63; ÷ 1,10³ = 869,74
El valor presente total es de aproximadamente 2.735,45. Así, tres flujos de caja crecientes que suman 3.310,13 en términos nominales valen unos 2.735 hoy.
Interpretación de su resultado
El número que devuelve esta calculadora es la suma de los valores presentes de cada flujo de caja dentro del período de pronóstico explícito que ingresó, expresado en la moneda de hoy:
$$\text{VP} = \sum_{t=1}^{n} \frac{CF_0 (1+g)^t}{(1+r)^t}$$Es un valor presente de un flujo de caja modelado — no una valoración de la empresa, no un precio de las acciones, y no una tasación de un activo. Una valoración completa normalmente agregaría un valor terminal, se ajustaría por deuda neta y efectivo, y se reconciliaría con un conteo de acciones; nada de eso sucede aquí.
Comparar el valor presente con lo que pagaría
El resultado se convierte en una herramienta de decisión solo cuando lo coloca junto al precio que se solicita. El valor presente neto es la diferencia:
$$\text{VPN} = \text{VP de flujos de caja} - \text{Desembolso inicial}$$Si un flujo que tiene un valor presente de $4.122,68 (CF₀ = 1.000, g = 3%, r = 10%, n = 5) se puede comprar por $3.800, entonces
$$\text{VPN} = \$4{,}122.68 - \$3{,}800.00 = \$322.68$$Un VPN positivo significa que los flujos de caja modelados cubren más que el costo a la tasa de descuento que eligió; un VPN negativo significa que quedan cortos. Porque el desembolso no es una entrada aquí, debe hacer esta resta usted mismo.
Cómo los parámetros impulsan el resultado
- Mayor tasa de descuento (r) → VP inferior. Cada año se divide entre un \((1+r)^t\) más grande, y el efecto se compone, por lo que los años lejanos se reducen más rápido. Elevar r del 6% al 12% en el caso de 5 años con crecimiento del 3% reduce el VP en aproximadamente un 15%.
- Mayor tasa de crecimiento (g) → VP superior, ya que el numerador \(CF_0(1+g)^t\) crece. El crecimiento y el descuento se cancelan parcialmente: lo que realmente impulsa la respuesta es el diferencial \(r - g\).
- Más años (n) → VP superior, pero con adiciones bruscamente decrecientes, porque \(1/(1+r)^t\) decae geométricamente.
Lo que el resultado deliberadamente deja fuera
- Valor terminal. Cualquier flujo de caja después del año n se ignora. En valoraciones reales, el valor terminal a menudo lleva la mayoría del total, así que trate esta cifra como la porción del período explícito solamente.
- Impuestos y financiación. Ingrese flujos de caja ya sobre la base que intenta (por ejemplo, flujo de caja libre después de impuestos). Las reglas fiscales, el tratamiento de depreciación y la deductibilidad difieren por país, por lo que no hay lógica fiscal incorporada.
- Coherencia de la inflación. Los flujos de caja nominales deben descontarse a una tasa nominal, y los flujos de caja reales (ajustados por inflación) a una tasa real. Mezclar los dos es uno de los errores más comunes en DCF y distorsiona silenciosamente la respuesta.
- Sincronización. Se asume que cada flujo de caja llega al final de su año. Los recibos a mitad de año o mensuales valen más; una convención a mitad de año elevaría el VP en aproximadamente \(\sqrt{1+r}\).
- Riesgo más allá de la tasa. Toda incertidumbre se comprime en la tasa de descuento única; no hay ponderación de probabilidad ni promedio de escenarios.
Finalmente, una salida de DCF es tan buena como sus entradas. Los cambios pequeños en r o g mueven la respuesta de manera material, así que trate la cifra como una estimación en un rango en lugar de un valor preciso, y ejecute varios conjuntos de supuestos antes de sacar conclusiones. Esta herramienta proporciona información educativa general para modelos financieros y no es asesoramiento de inversión, fiscal o financiero; consulte a un profesional calificado antes de actuar sobre una valoración.
Comparación de escenarios: Cómo los parámetros cambian el valor presente
Todas las cifras a continuación mantienen el flujo de caja base en CF₀ = 1.000 y usan la convención de la calculadora de flujos al final del año comenzando en \(CF_0(1+g)\) en el año 1.
Tasa de descuento versus tasa de crecimiento (n = 5 años)
| Tasa de descuento (r) | VP total a g = 0% | VP total a g = 3% | VP total a g = 5% | Cambio versus la base de r = 6% (columna g = 3%) |
|---|---|---|---|---|
| 6% | 4.212,36 | 4.591,15 | 4.860,26 | base |
| 8% | 3.992,71 | 4.346,96 | 4.598,45 | −5,3% |
| 10% | 3.790,79 | 4.122,68 | 4.358,12 | −10,2% |
| 12% | 3.604,78 | 3.916,26 | 4.137,05 | −14,7% |
Leyendo una fila muestra el efecto del crecimiento: en r = 10%, al mover g del 0% al 5%, se eleva el VP de 3.790,79 a 4.358,12, una ganancia del 15,0%. Leyendo hacia abajo una columna muestra el efecto de la tasa de descuento: duplicar r del 6% al 12% en g = 3% elimina 674,89 del valor presente, −14,7%. Tenga en cuenta que las dos fuerzas casi se compensan — la celda (r = 12%, g = 5%) en 4.137,05 se sitúa cerca de la celda (r = 10%, g = 3%) en 4.122,68, porque ambas tienen un diferencial de aproximadamente 7 puntos porcentuales.
Longitud del horizonte (g = 3%, r = 10%)
| Años (n) | VP total | Agregado por los años adicionales | VP promedio agregado por año en ese bloque | Participación del total de 20 años |
|---|---|---|---|---|
| 5 | 4.122,68 | — | 824,54 (años 1–5) | 38,3% |
| 10 | 7.090,26 | +2.967,58 | 593,52 (años 6–10) | 65,9% |
| 20 | 10.763,99 | +3.673,73 | 367,37 (años 11–20) | 100% |
Los primeros cinco años por sí solos llevan el 38% de un valor presente de veinte años, mientras que los años 11–20 — el doble de años — agregan solo el 34%. La razón es la caída geométrica de \((1.03/1.10)^t\): el año 1 contribuye 936,36, el año 10 contribuye 518,14, y el año 20 contribuye solo 268,47. Por esto extender un horizonte de pronóstico cambia la respuesta mucho menos que apretar los supuestos de los años cercanos, y por qué la tasa de descuento que elige merece más pruebas de sensibilidad que la cantidad de años que modela.
Preguntas frecuentes
¿Por qué es tan importante la tasa de descuento? Refleja el riesgo y el coste de oportunidad. Una tasa de descuento más alta reduce más los flujos futuros y, por tanto, disminuye el valor presente total; una tasa más baja lo aumenta.
¿Y si el crecimiento supera a la tasa de descuento? La calculadora sigue calculando cada año correctamente, pero los valores no se reducen tan rápido. A lo largo de muchos años, mantener g > r genera totales muy elevados, algo que suele ser poco realista en horizontes largos.
¿Incluye un valor terminal? No. Esta herramienta solo suma los años explícitos que introduces. Para una valoración completa de una empresa normalmente añadirías un valor terminal aparte, más allá del último año.