À quoi sert le calculateur DCF
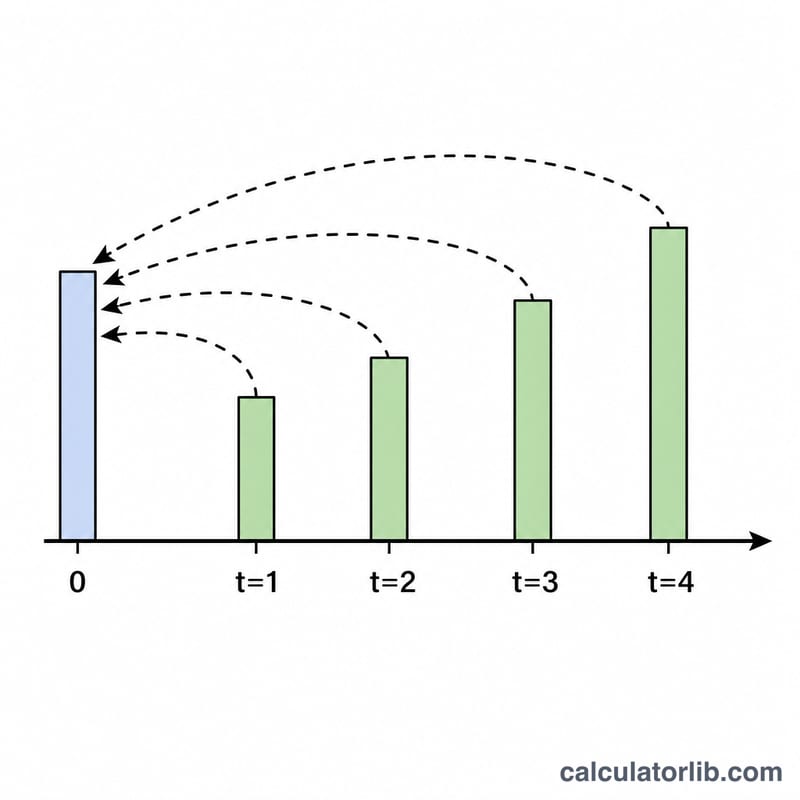
Le calculateur DCF (Discounted Cash Flow, ou flux de trésorerie actualisés) estime la valeur actuelle d'une série de flux de trésorerie qui augmentent à un rythme constant chaque année. Cette méthode est utilisée partout dans le monde en finance et en évaluation d'entreprise pour répondre à une question simple : combien vaut aujourd'hui une série de flux futurs ? Comme une somme perçue plus tard vaut moins qu'une somme disponible aujourd'hui, le flux de chaque année est « actualisé » jusqu'au présent à l'aide d'un taux d'actualisation.
Les données à saisir
- Flux de trésorerie initial – le montant de base (CF0) à partir duquel le flux augmente.
- Taux de croissance (%) – la progression annuelle du flux de trésorerie (g).
- Taux d'actualisation (%) – votre rentabilité exigée ou votre coût du capital, utilisé pour actualiser les montants futurs (r).
- Nombre d'années – le nombre d'années (n) de flux à prendre en compte.
La formule
Le calculateur additionne la valeur actualisée du flux majoré de chaque année :
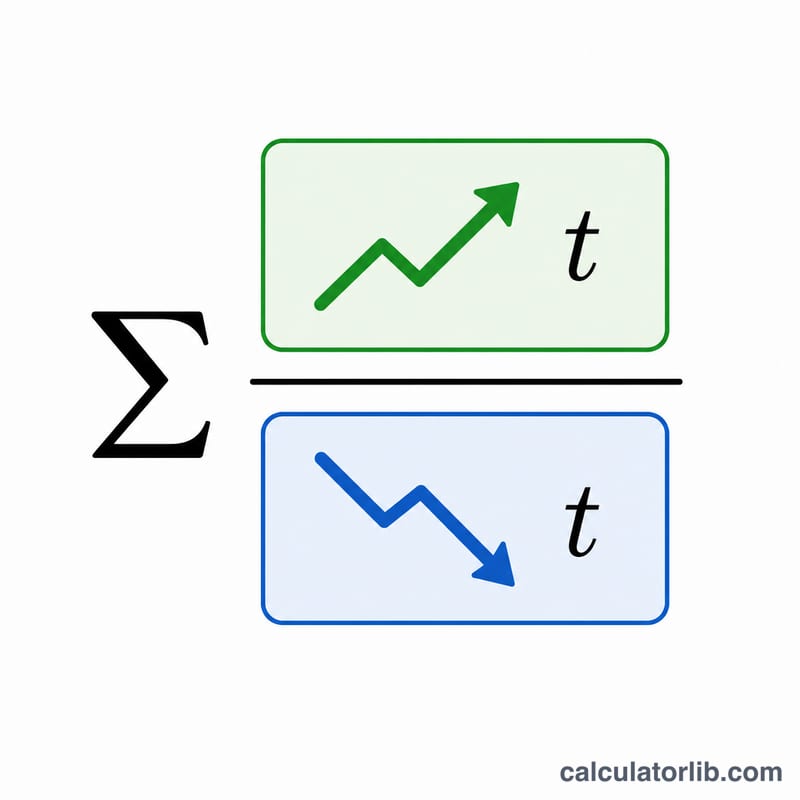
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ, pour t = 1 à n.
Pour chaque année, il fait d'abord croître le flux par (1 + g)ᵗ, puis le multiplie par un facteur d'actualisation de 1 / (1 + r)ᵗ. La somme de toutes les valeurs actuelles annuelles donne la valeur actuelle totale.
Exemple chiffré
Supposons un flux de trésorerie initial de 1 000, un taux de croissance de 5 %, un taux d'actualisation de 10 %, sur 3 ans.
- Année 1 : 1 000 × 1,05 = 1 050 ; ÷ 1,10 = 954,55
- Année 2 : 1 000 × 1,05² = 1 102,50 ; ÷ 1,10² = 911,16
- Année 3 : 1 000 × 1,05³ = 1 157,63 ; ÷ 1,10³ = 869,74
Valeur actuelle totale ≈ 2 735,45. Ainsi, trois flux croissants totalisant 3 310,13 en valeur nominale ne valent qu'environ 2 735 aujourd'hui.
Interpréter votre résultat
Le nombre que ce calculateur retourne est la somme des valeurs actuelles de chaque flux de trésorerie dans la période de prévision explicite que vous avez saisie, exprimée dans la devise d'aujourd'hui :
$$\text{VA} = \sum_{t=1}^{n} \frac{CF_0 (1+g)^t}{(1+r)^t}$$C'est une valeur actuelle d'un flux de trésorerie modélisé — pas une évaluation d'entreprise, pas un cours de l'action, et pas une évaluation d'un actif. Une évaluation complète ajouterait normalement une valeur terminale, ajusterait la dette nette et la trésorerie, et la réconcilierait avec un nombre d'actions ; rien de tout cela ne se produit ici.
Comparer la valeur actuelle à ce que vous paieriez
Le résultat devient un outil décisionnel uniquement lorsque vous le placez à côté du prix demandé. La valeur actuelle nette est la différence :
$$\text{VAN} = \text{VA des flux de trésorerie} - \text{Débours initial}$$Si un flux d'une valeur actuelle de 4 122,68 $ (CF₀ = 1 000, g = 3 %, r = 10 %, n = 5) peut être acheté pour 3 800 $, alors
$$\text{VAN} = \$4{,}122.68 - \$3{,}800.00 = \$322.68$$Une VAN positive signifie que les flux de trésorerie modélisés couvrent plus que le coût au taux d'actualisation que vous avez choisi ; une VAN négative signifie qu'ils sont insuffisants. Comme la dépense n'est pas une entrée ici, vous devez effectuer cette soustraction vous-même.
Comment les entrées influencent le résultat
- Taux d'actualisation plus élevé (r) → VA plus faible. Chaque année est divisée par un \((1+r)^t\) plus grand, et l'effet se compose, les années éloignées rétrécissant le plus rapidement. Augmenter r de 6 % à 12 % dans le cas d'une croissance de 5 ans et 3 % réduit la VA d'environ 15 %.
- Taux de croissance plus élevé (g) → VA plus élevée, car le numérateur \(CF_0(1+g)^t\) augmente. La croissance et l'actualisation s'annulent en partie : ce qui détermine vraiment la réponse est l'écart \(r - g\).
- Plus d'années (n) → VA plus élevée, mais avec des ajouts qui diminuent fortement, car \(1/(1+r)^t\) décroît géométriquement.
Ce que le résultat omet délibérément
- Valeur terminale. Tout flux de trésorerie après l'année n est ignoré. Dans les évaluations réelles, la valeur terminale porte souvent la majorité du total, donc traitez ce chiffre comme une tranche de la période explicite uniquement.
- Impôts et financement. Saisissez les flux de trésorerie selon la base que vous avez l'intention d'utiliser (par exemple, le flux de trésorerie libre après impôts). Les règles fiscales, le traitement de l'amortissement et la déductibilité diffèrent selon le pays, donc aucune logique fiscale n'est intégrée.
- Cohérence de l'inflation. Les flux de trésorerie nominaux doivent être actualisés à un taux nominal, et les flux de trésorerie réels (ajustés de l'inflation) à un taux réel. Mélanger les deux est l'une des erreurs les plus courantes en DCF et déforme silencieusement la réponse.
- Calendrier. On suppose que chaque flux de trésorerie arrive à la fin de son année. Les reçus à mi-année ou mensuels valent plus cher ; une convention à mi-année augmenterait la VA d'environ \(\sqrt{1+r}\).
- Risque au-delà du taux. Toute l'incertitude est comprimée dans le taux d'actualisation unique ; il n'y a pas de pondération probabiliste ou de moyenne de scénarios.
Enfin, un résultat DCF n'est aussi bon que ses entrées. De petits changements dans r ou g déplacent matériellement la réponse, donc traitez le chiffre comme une estimation dans une plage plutôt que comme une valeur précise, et exécutez plusieurs ensembles d'hypothèses avant de tirer des conclusions. Cet outil fournit des informations éducatives générales pour la modélisation financière et ne constitue pas un conseil d'investissement, fiscal ou financier ; consultez un professionnel qualifié avant d'agir en fonction d'une évaluation.
Comparaison de scénarios : comment les entrées modifient la valeur actuelle
Tous les chiffres ci-dessous maintiennent le flux de trésorerie de base à CF₀ = 1 000 et utilisent la convention du calculateur pour les flux de fin d'année commençant à CF_0(1+g) en année 1.
Taux d'actualisation par rapport au taux de croissance (n = 5 ans)
| Taux d'actualisation (r) | VA totale à g = 0 % | VA totale à g = 3 % | VA totale à g = 5 % | Changement par rapport à la base r = 6 % (colonne g = 3 %) |
|---|---|---|---|---|
| 6 % | 4 212,36 | 4 591,15 | 4 860,26 | base |
| 8 % | 3 992,71 | 4 346,96 | 4 598,45 | −5,3 % |
| 10 % | 3 790,79 | 4 122,68 | 4 358,12 | −10,2 % |
| 12 % | 3 604,78 | 3 916,26 | 4 137,05 | −14,7 % |
Lire dans une ligne montre l'effet de croissance : à r = 10 %, déplacer g de 0 % à 5 % augmente la VA de 3 790,79 à 4 358,12, un gain de 15,0 %. Lire dans une colonne montre l'effet du taux d'actualisation : doubler r de 6 % à 12 % à g = 3 % supprime 674,89 de valeur actuelle, −14,7 %. Notez que les deux forces s'annulent presque — la cellule (r = 12 %, g = 5 %) à 4 137,05 se situe près de la cellule (r = 10 %, g = 3 %) à 4 122,68, car les deux ont un écart d'environ 7 points de pourcentage.
Durée de l'horizon (g = 3 %, r = 10 %)
| Années (n) | VA totale | Ajoutée par les années supplémentaires | VA moyenne ajoutée par an dans ce bloc | Part du total sur 20 ans |
|---|---|---|---|---|
| 5 | 4 122,68 | — | 824,54 (années 1–5) | 38,3 % |
| 10 | 7 090,26 | +2 967,58 | 593,52 (années 6–10) | 65,9 % |
| 20 | 10 763,99 | +3 673,73 | 367,37 (années 11–20) | 100 % |
Les cinq premières années seules portent 38 % de la valeur actuelle sur vingt ans, tandis que les années 11–20 — deux fois plus d'années — n'ajoutent que 34 %. La raison en est la décroissance géométrique de (1,03/1,10)^t : l'année 1 contribue 936,36, l'année 10 contribue 518,14, et l'année 20 ne contribue que 268,47. C'est pourquoi l'extension d'un horizon de prévision modifie la réponse bien moins que le resserrement des hypothèses pour les années proches, et pourquoi le taux d'actualisation que vous choisissez mérite plus de tests de sensibilité que le nombre d'années que vous modélisez.
Questions fréquentes
Pourquoi le taux d'actualisation est-il si déterminant ? Il reflète le risque et le coût d'opportunité. Un taux d'actualisation élevé réduit davantage les flux futurs et fait donc baisser la valeur actuelle totale ; un taux plus faible la fait monter.
Que se passe-t-il si la croissance dépasse le taux d'actualisation ? Le calculateur reste exact année par année, mais les valeurs diminuent moins vite. Sur de nombreuses années, un g > r persistant produit des totaux très élevés, ce qui est généralement irréaliste à long terme.
Une valeur terminale est-elle incluse ? Non. Cet outil n'additionne que les années que vous saisissez explicitement. Pour une évaluation complète d'entreprise, on ajoute habituellement une valeur terminale distincte au-delà de la dernière année.