DCF 计算器有什么用
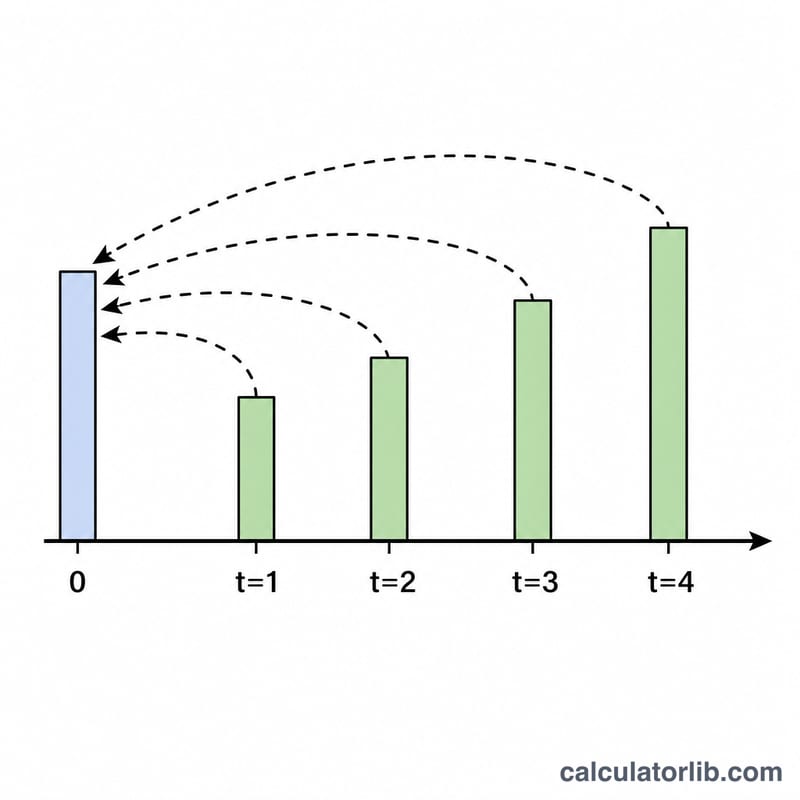
现金流折现(DCF)计算器用于估算一连串按固定速率逐年增长的现金流的现值。它是全球金融与估值领域常用的工具,核心要回答一个问题:未来一系列现金流换算成今天的钱值多少?由于晚收到的钱不如现在到手的钱值钱,因此每一年的现金流都要用一个折现率"折算"回当下。
需要输入的参数
- 初始现金流 —— 现金流增长的基准金额(CF0)。
- 增长率(%) —— 现金流每年增加的幅度(g)。
- 折现率(%) —— 你要求的回报率或资本成本,用于将未来金额折算到现在(r)。
- 年数 —— 计入的现金流年数(n)。
计算公式
计算器会把每一年增长后的现金流折现,再加总:
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ,其中 t 从 1 取到 n。
对于每一年,先用 (1 + g)ᵗ 让现金流增长,再乘以折现因子 1 / (1 + r)ᵗ。把所有年份的现值相加,就得到总现值。
实例演算
假设初始现金流 = 1,000,增长率 = 5%,折现率 = 10%,期限为 3 年。
- 第 1 年: 1,000 × 1.05 = 1,050;÷ 1.10 = 954.55
- 第 2 年: 1,000 × 1.05² = 1,102.50;÷ 1.10² = 911.16
- 第 3 年: 1,000 × 1.05³ = 1,157.63;÷ 1.10³ = 869.74
总现值约为 2,735.45。也就是说,名义金额合计 3,310.13 的三笔递增现金流,折算到今天大约值 2,735。
解释您的结果
此计算器返回的数字是您输入的明确预测期内每笔现金流现值的总和,以今天的货币表示:
$$\text{现值} = \sum_{t=1}^{n} \frac{CF_0 (1+g)^t}{(1+r)^t}$$这是建模现金流的现值——而非公司估值、股份价格或资产评估。完整估值通常还需要加上终值、调整净债务和现金、并与股份数量进行协调;本计算器均未进行。
比较现值与您的支付价格
只有当您将其与要价进行比较时,该结果才成为决策工具。净现值是这个差异:
$$\text{净现值} = \text{现金流的现值} - \text{初始支出}$$如果现值为 $4,122.68 的现金流(CF₀ = 1,000,g = 3%,r = 10%,n = 5)可以以 $3,800 购买,那么
$$\text{净现值} = \$4{,}122.68 - \$3{,}800.00 = \$322.68$$正的净现值意味着模型现金流以您选择的折现率计算时超过成本;负的净现值意味着不足。因为初始支出不是本计算器的输入项,您必须自己计算净现值。
输入如何影响结果
- 更高的折现率 (r) → 更低的现值。 每一年都除以更大的 \((1+r)^t\),效果复合,所以远期年份收缩最快。在 5 年、3% 增长的情况下,将 r 从 6% 提高到 12% 会将现值降低约 15%。
- 更高的增长率 (g) → 更高的现值, 因为分子 \(CF_0(1+g)^t\) 增长。增长和折现部分相互抵消:真正驱动答案的是差值 \(r - g\)。
- 更多年数 (n) → 更高的现值,但增长幅度急剧减少, 因为 \(1/(1+r)^t\) 呈几何衰减。
结果故意忽略的内容
- 终值。 第 n 年之后的任何现金流都被忽略。在实际估值中,终值通常占总数的大部分,因此应将此数字视为明确期间的部分。
- 税收和融资。 输入已按您的意图计算的现金流(例如税后自由现金流)。税收规则、折旧处理和可扣除性因国家而异,因此未内置税收逻辑。
- 通货膨胀一致性。 名义现金流必须以名义利率折现,实际(通货膨胀调整后的)现金流必须以实际利率折现。混合这两者是最常见的 DCF 错误之一,会悄悄地扭曲答案。
- 时间。 每笔现金流都假定在其年份的年底到达。年中或月度收入价值更高;年中惯例会将现值提高约 \(\sqrt{1+r}\)。
- 利率之外的风险。 所有不确定性都压缩在单个折现率中;没有概率加权或情景平均。
最后,DCF 输出的质量取决于其输入。r 或 g 的小幅变化会实质性地改变答案,因此应将该数字视为范围内的一个估计,而不是精确值,并在得出结论之前运行多个假设集。本工具为财务建模提供一般性教育信息,不构成投资、税收或财务建议;在根据估值采取行动之前,请咨询合格的专业人士。
情景比较:输入如何改变现值
下面的所有数字都将基础现金流设定为 CF₀ = 1,000,并使用计算器的惯例,即年末现金流从第 1 年的 \(CF_0(1+g)\) 开始。
折现率与增长率的比较(n = 5 年)
| 折现率 (r) | g = 0% 时的总现值 | g = 3% 时的总现值 | g = 5% 时的总现值 | 相对于 r = 6% 基准 (g = 3% 列) 的变化 |
|---|---|---|---|---|
| 6% | 4,212.36 | 4,591.15 | 4,860.26 | 基准 |
| 8% | 3,992.71 | 4,346.96 | 4,598.45 | −5.3% |
| 10% | 3,790.79 | 4,122.68 | 4,358.12 | −10.2% |
| 12% | 3,604.78 | 3,916.26 | 4,137.05 | −14.7% |
按行阅读显示增长效应:在 r = 10% 时,将 g 从 0% 改为 5% 将现值从 3,790.79 提升至 4,358.12,增益 15.0%。按列阅读显示折现率效应:在 g = 3% 时,将 r 从 6% 翻倍至 12% 会减少 674.89 的现值,−14.7%。请注意,这两种力量几乎相互抵消——(r = 12%,g = 5%) 单元格的 4,137.05 接近 (r = 10%,g = 3%) 单元格的 4,122.68,因为两者的差值约为 7 个百分点。
预测期长度 (g = 3%, r = 10%)
| 年数 (n) | 总现值 | 额外年份增加的金额 | 该区间内每年平均增加的现值 | 20 年总额的占比 |
|---|---|---|---|---|
| 5 | 4,122.68 | — | 824.54(第 1–5 年) | 38.3% |
| 10 | 7,090.26 | +2,967.58 | 593.52(第 6–10 年) | 65.9% |
| 20 | 10,763.99 | +3,673.73 | 367.37(第 11–20 年) | 100% |
前五年单独就占 20 年现值的 38%,而第 11–20 年——年数是其两倍——只增加 34%。原因是 \((1.03/1.10)^t\) 的几何衰减:第 1 年贡献 936.36,第 10 年贡献 518.14,第 20 年仅贡献 268.47。这就是为什么扩展预测期的效果远不如收紧近期假设的效果明显,以及为什么您选择的折现率比您建模的年数值得更多敏感性测试。
常见问题
折现率为什么这么关键? 它反映了风险和机会成本。折现率越高,未来现金流被压缩得越厉害,总现值越低;折现率越低,总现值越高。
如果增长率超过折现率会怎样? 计算器仍会逐年准确计算,只是数值不会缩水得那么快。如果在很多年里持续出现 g > r,加总后会得到极大的数字,这对长期预测来说通常并不现实。
这个工具包含终值(terminal value)吗? 不包含。它只汇总你输入的明确年数。若要做完整的公司估值,通常还需要在最后一年之后额外计算一个终值。