Что считает калькулятор DCF
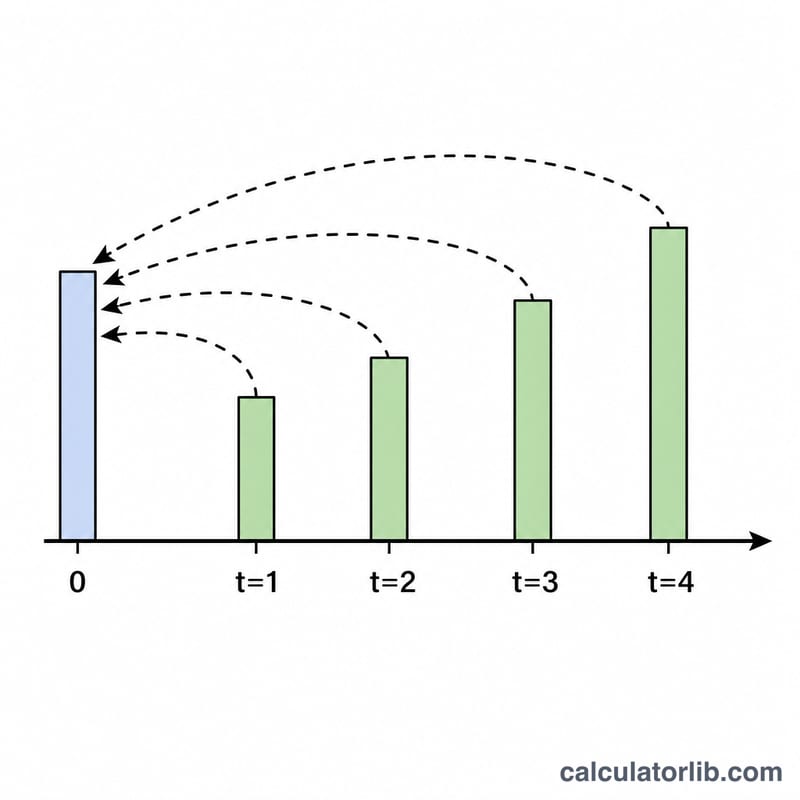
Калькулятор дисконтированного денежного потока (DCF, Discounted Cash Flow) оценивает приведённую стоимость потока денежных средств, который ежегодно растёт с постоянным темпом. Этот метод повсеместно применяется в финансах и оценке бизнеса по всему миру и отвечает на один вопрос: сколько стоит череда будущих денежных потоков в сегодняшних деньгах? Поскольку деньги, полученные позже, ценятся меньше, чем деньги сегодня, каждый годовой поток «дисконтируется» к настоящему моменту с помощью ставки дисконтирования.
Какие данные нужно ввести
- Начальный денежный поток — базовая сумма (CF0), от которой отсчитывается рост.
- Темп роста (%) — на сколько увеличивается денежный поток каждый год (g).
- Ставка дисконтирования (%) — требуемая доходность или стоимость капитала, по которой приводятся будущие суммы (r).
- Число лет — сколько лет (n) денежных потоков учитывать.
Формула
Калькулятор суммирует дисконтированную стоимость денежного потока за каждый год:
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ, где t от 1 до n.
Сначала для каждого года денежный поток увеличивается на множитель (1 + g)ᵗ, а затем умножается на коэффициент дисконтирования 1 / (1 + r)ᵗ. Сложив приведённые стоимости за все годы, получаем итоговую приведённую стоимость.
Пример расчёта
Допустим, начальный денежный поток = 1 000, темп роста = 5%, ставка дисконтирования = 10%, срок — 3 года.
- 1-й год: 1 000 × 1,05 = 1 050; ÷ 1,10 = 954,55
- 2-й год: 1 000 × 1,05² = 1 102,50; ÷ 1,10² = 911,16
- 3-й год: 1 000 × 1,05³ = 1 157,63; ÷ 1,10³ = 869,74
Итоговая приведённая стоимость ≈ 2 735,45. То есть три растущих денежных потока, дающих в номинальном выражении 3 310,13, сегодня стоят около 2 735.
Частые вопросы
Почему ставка дисконтирования так важна? Она отражает риск и альтернативную стоимость денег. Чем выше ставка, тем сильнее «сжимаются» будущие потоки и тем ниже итоговая приведённая стоимость; чем ниже ставка — тем выше результат.
Что, если рост превышает ставку дисконтирования? Калькулятор всё равно корректно посчитает каждый год, но суммы будут уменьшаться не так быстро. На длинном горизонте устойчивое g > r даёт очень большие итоги, что обычно нереалистично.
Учитывается ли терминальная стоимость? Нет. Этот инструмент суммирует только те годы, которые вы явно указали. Для полной оценки компании обычно дополнительно добавляют отдельную терминальную стоимость за пределами последнего года.
Интерпретация вашего результата
Число, которое возвращает этот калькулятор, является суммой текущих стоимостей каждого денежного потока за явно указанный вами период прогноза, выраженной в сегодняшней валюте:
$$\text{ТС} = \sum_{t=1}^{n} \frac{CF_0 (1+g)^t}{(1+r)^t}$$Это текущая стоимость смоделированного потока денежных средств — не оценка компании, не цена акции и не оценка активов. Полная оценка обычно добавляла бы конечную стоимость, корректировалась бы на чистый долг и денежные средства и согласовывалась бы с количеством акций; ничего из этого здесь не происходит.
Сравнение текущей стоимости с ценой, которую вы готовы заплатить
Результат становится инструментом принятия решения только тогда, когда вы сравниваете его с запрашиваемой ценой. Чистая приведенная стоимость — это разница:
$$\text{ЧПС} = \text{Текущая стоимость денежных потоков} - \text{Начальные затраты}$$Если поток со стоимостью 4 122,68 долл. США (CF₀ = 1 000, g = 3%, r = 10%, n = 5) может быть куплен за 3 800 долл. США, то
$$\text{ЧПС} = \$4{,}122.68 - \$3{,}800.00 = \$322.68$$Положительное ЧПС означает, что смоделированные денежные потоки более чем покрывают затраты при выбранной вами ставке дисконтирования; отрицательное ЧПС означает, что они недостаточны. Поскольку затраты не являются входными данными здесь, вы должны выполнить это вычитание самостоятельно.
Как входные данные влияют на результат
- Более высокая ставка дисконтирования (r) → меньшая ТС. Каждый год делится на большее значение \((1+r)^t\), и эффект усиливается, поэтому отдаленные годы сокращаются быстрее всего. Повышение r с 6% до 12% в случае 5-летнего периода с ростом 3% снижает ТС примерно на 15%.
- Более высокий темп роста (g) → больше ТС, так как числитель \(CF_0(1+g)^t\) растет. Рост и дисконтирование частично нейтрализуют друг друга: то, что действительно определяет ответ, — это разница \(r - g\).
- Больше лет (n) → больше ТС, но с резко убывающими добавлениями, потому что \(1/(1+r)^t\) убывает геометрически.
Что преднамеренно исключено из результата
- Конечная стоимость. Любой денежный поток после года n игнорируется. При реальной оценке конечная стоимость часто составляет большую часть всего, поэтому рассматривайте эту цифру только как срез явного периода.
- Налоги и финансирование. Введите денежные потоки уже на основе, которую вы намереваетесь (например, свободный денежный поток после налогов). Налоговые правила, обработка амортизации и вычитаемость различаются в зависимости от страны, поэтому в калькулятор не встроена налоговая логика.
- Согласованность по инфляции. Номинальные денежные потоки должны дисконтироваться по номинальной ставке, а реальные (скорректированные на инфляцию) денежные потоки — по реальной ставке. Смешивание двух является одной из наиболее частых ошибок ДДП и молча искажает ответ.
- Сроки. Предполагается, что каждый денежный поток поступает в конце своего года. Поступления в середине года или ежемесячные более ценны; соглашение о середине года повысило бы ТС примерно на \(\sqrt{1+r}\).
- Риск сверх ставки. Вся неопределенность сжимается в единую ставку дисконтирования; нет взвешивания вероятности или усреднения сценариев.
Наконец, результат ДДП оценки настолько хорош, насколько хороши входные данные. Небольшие изменения в r или g существенно изменяют ответ, поэтому рассматривайте эту цифру как одну оценку в диапазоне, а не как точное значение, и запустите несколько наборов предположений перед выводами. Этот инструмент предоставляет общую образовательную информацию для финансового моделирования и не является инвестиционным, налоговым или финансовым советом; перед тем как действовать на основе оценки, проконсультируйтесь с квалифицированным специалистом.
Сравнение сценариев: как входные данные изменяют текущую стоимость
Все приведенные ниже цифры сохраняют базовый денежный поток на уровне CF₀ = 1 000 и используют соглашение калькулятора о конечных денежных потоках, начинающихся с \(CF_0(1+g)\) в первом году.
Ставка дисконтирования в сравнении с темпом роста (n = 5 лет)
| Ставка дисконтирования (r) | Общая ТС при g = 0% | Общая ТС при g = 3% | Общая ТС при g = 5% | Изменение в сравнении с базой r = 6% (колонка g = 3%) |
|---|---|---|---|---|
| 6% | 4,212.36 | 4,591.15 | 4,860.26 | база |
| 8% | 3,992.71 | 4,346.96 | 4,598.45 | −5.3% |
| 10% | 3,790.79 | 4,122.68 | 4,358.12 | −10.2% |
| 12% | 3,604.78 | 3,916.26 | 4,137.05 | −14.7% |
Чтение строки показывает эффект роста: при r = 10%, перемещение g с 0% на 5% повышает ТС с 3,790.79 до 4,358.12, что является увеличением на 15,0%. Чтение колонки показывает эффект ставки дисконтирования: удвоение r с 6% на 12% при g = 3% уменьшает текущую стоимость на 674,89, −14,7%. Обратите внимание, что две силы почти компенсируют друг друга — ячейка (r = 12%, g = 5%) со значением 4,137.05 находится близко к ячейке (r = 10%, g = 3%) со значением 4,122.68, потому что обе имеют разницу около 7 процентных пункторов.
Длина горизонта (g = 3%, r = 10%)
| Лет (n) | Общая ТС | Добавлено дополнительными годами | Средняя ТС, добавленная за год в этом блоке | Доля от 20-летнего итога |
|---|---|---|---|---|
| 5 | 4,122.68 | — | 824.54 (годы 1–5) | 38.3% |
| 10 | 7,090.26 | +2,967.58 | 593.52 (годы 6–10) | 65.9% |
| 20 | 10,763.99 | +3,673.73 | 367.37 (годы 11–20) | 100% |
Первые пять лет самостоятельно несут 38% двадцатилетней текущей стоимости, в то время как годы 11–20 — ровно в два раза больше лет — добавляют только 34%. Причина в геометрическом убывании \((1.03/1.10)^t\): год 1 вносит 936.36, год 10 вносит 518.14, а год 20 вносит всего 268.47. Поэтому расширение горизонта прогноза изменяет ответ намного меньше, чем затяжка допущений на ближайшие годы, и поэтому ставка дисконтирования, которую вы выбираете, заслуживает больше тестирования чувствительности, чем количество лет, которое вы моделируете.