Công cụ tính DCF dùng để làm gì?
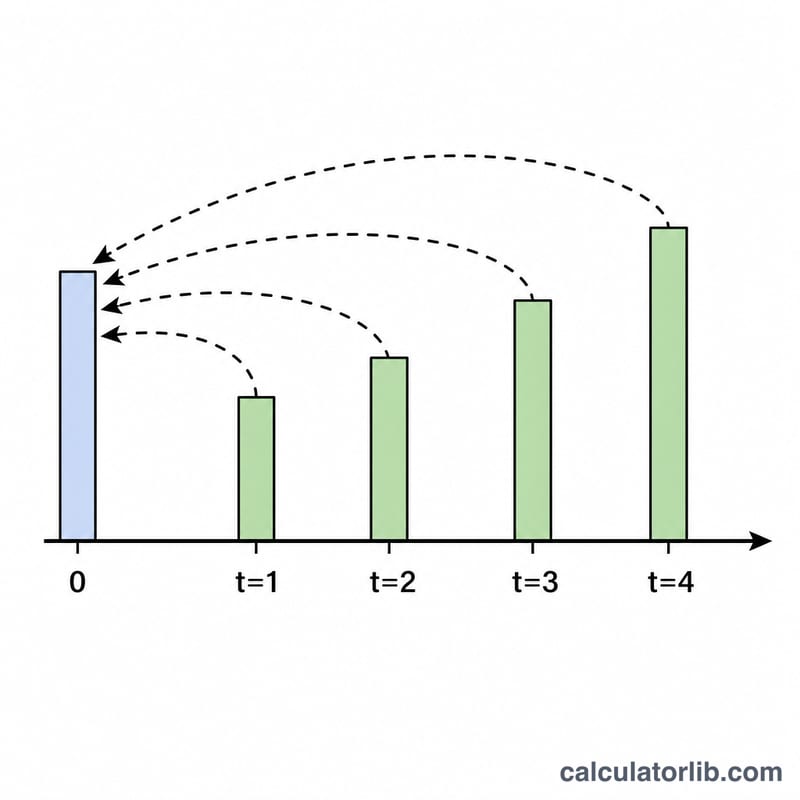
Công cụ tính Chiết khấu dòng tiền (DCF) giúp ước tính giá trị hiện tại của một chuỗi dòng tiền tăng trưởng đều qua từng năm. Đây là phương pháp được giới tài chính và định giá trên khắp thế giới sử dụng rộng rãi để trả lời một câu hỏi cốt lõi: những dòng tiền nhận được trong tương lai đáng giá bao nhiêu nếu quy về thời điểm hiện tại? Vì một đồng nhận được trong tương lai có giá trị thấp hơn một đồng nhận được hôm nay, nên dòng tiền của mỗi năm sẽ được "chiết khấu" về hiện tại bằng một tỷ lệ chiết khấu.
Các thông số bạn cần nhập
- Dòng tiền ban đầu – số tiền gốc (CF0) làm cơ sở để dòng tiền tăng trưởng.
- Tỷ lệ tăng trưởng (%) – mức tăng của dòng tiền qua mỗi năm (g).
- Tỷ lệ chiết khấu (%) – mức lợi suất kỳ vọng hoặc chi phí vốn dùng để chiết khấu các khoản tiền trong tương lai (r).
- Số năm – số năm (n) dòng tiền được đưa vào tính toán.
Công thức tính
Công cụ sẽ cộng dồn giá trị đã chiết khấu của dòng tiền mỗi năm sau khi đã tăng trưởng:
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ, với t chạy từ 1 đến n.
Với mỗi năm, công cụ trước tiên cho dòng tiền tăng trưởng theo hệ số (1 + g)ᵗ, sau đó nhân với hệ số chiết khấu 1 / (1 + r)ᵗ. Cộng tất cả giá trị hiện tại của từng năm lại sẽ ra tổng giá trị hiện tại.
Ví dụ minh họa
Giả sử Dòng tiền ban đầu = 1.000, Tỷ lệ tăng trưởng = 5%, Tỷ lệ chiết khấu = 10%, trong 3 năm.
- Năm 1: 1.000 × 1,05 = 1.050; ÷ 1,10 = 954,55
- Năm 2: 1.000 × 1,05² = 1.102,50; ÷ 1,10² = 911,16
- Năm 3: 1.000 × 1,05³ = 1.157,63; ÷ 1,10³ = 869,74
Tổng giá trị hiện tại ≈ 2.735,45. Như vậy, ba dòng tiền tăng trưởng có tổng giá trị danh nghĩa 3.310,13 chỉ đáng giá khoảng 2.735 ở thời điểm hiện tại.
Giải thích Kết quả của Bạn
Số mà máy tính này trả về là tổng của các giá trị hiện tại của mọi dòng tiền bên trong khoảng thời gian dự báo rõ ràng mà bạn đã nhập, được thể hiện trong tiền tệ ngày hôm nay:
$$\text{PV} = \sum_{t=1}^{n} \frac{CF_0 (1+g)^t}{(1+r)^t}$$Nó là giá trị hiện tại của một dòng tiền mô hình — không phải định giá công ty, không phải giá cổ phiếu, và không phải đánh giá tài sản. Một định giá đầy đủ thường sẽ thêm giá trị cuối cùng, điều chỉnh cho nợ ròng và tiền mặt, và đối chiếu với số lượng cổ phiếu; không có gì như vậy xảy ra ở đây.
So sánh giá trị hiện tại với những gì bạn sẽ trả
Kết quả trở thành một công cụ quyết định chỉ khi bạn đặt nó bên cạnh giá được hỏi. Giá trị ròng hiện tại là sự khác biệt:
$$\text{NPV} = \text{Giá trị hiện tại của dòng tiền} - \text{Chi phí ban đầu}$$Nếu một dòng tiền có giá trị hiện tại là $4,122.68 (CF₀ = 1,000, g = 3%, r = 10%, n = 5) có thể mua với giá $3,800, thì
$$\text{NPV} = \$4{,}122.68 - \$3{,}800.00 = \$322.68$$NPV dương có nghĩa là các dòng tiền mô hình phủ đủ chi phí hơn ở tỷ lệ chiết khấu bạn đã chọn; NPV âm có nghĩa là chúng thiếu hụt. Vì chi phí không phải là một đầu vào ở đây, bạn phải tự thực hiện phép trừ này.
Cách mà các đầu vào ảnh hưởng
- Tỷ lệ chiết khấu cao hơn (r) → Giá trị hiện tại thấp hơn. Mỗi năm được chia cho \((1+r)^t\) lớn hơn, và hiệu ứng phức hợp, vì vậy các năm xa nhất co lại nhanh nhất. Tăng r từ 6% lên 12% trong trường hợp tăng trưởng 5 năm, 3% làm giảm Giá trị hiện tại khoảng 15%.
- Tỷ lệ tăng trưởng cao hơn (g) → Giá trị hiện tại cao hơn, vì tử số \(CF_0(1+g)^t\) tăng. Tăng trưởng và chiết khấu phần nào bù trừ nhau: những gì thực sự thúc đẩy câu trả lời là khoảng cách \(r - g\).
- Nhiều năm hơn (n) → Giá trị hiện tại cao hơn, nhưng với các bổ sung giảm dần rõ rệt, vì \(1/(1+r)^t\) phân rã theo hình học.
Những gì kết quả cố ý bỏ qua
- Giá trị cuối cùng. Bất kỳ dòng tiền nào sau năm n đều bị bỏ qua. Trong các định giá thực tế, giá trị cuối cùng thường chiếm phần lớn tổng số, vì vậy coi con số này là chỉ phần của khoảng thời gian rõ ràng.
- Thuế và tài chính. Nhập dòng tiền trên cơ sở mà bạn dự định (ví dụ dòng tiền tự do sau thuế). Các quy tắc thuế, xử lý khấu hao và khả năng khấu trừ khác nhau theo từng quốc gia, vì vậy không có logic thuế nào được tích hợp sẵn.
- Tính nhất quán lạm phát. Dòng tiền danh nghĩa phải được chiết khấu ở tỷ lệ danh nghĩa, và dòng tiền thực (được điều chỉnh lạm phát) ở tỷ lệ thực. Trộn lẫn hai thứ này là một trong những lỗi DCF phổ biến nhất và lặng lẽ làm biến dạng câu trả lời.
- Thời gian. Mỗi dòng tiền được giả định là đến vào cuối năm của nó. Các biên lai giữa năm hoặc hàng tháng có giá trị hơn; một quy ước giữa năm sẽ tăng Giá trị hiện tại khoảng \(\sqrt{1+r}\).
- Rủi ro ngoài tỷ lệ. Tất cả độ không chắc chắn được nén vào tỷ lệ chiết khấu duy nhất; không có trọng số xác suất hoặc lấy trung bình kịch bản.
Cuối cùng, kết quả DCF chỉ tốt như các đầu vào của nó. Những thay đổi nhỏ trong r hoặc g di chuyển câu trả lời một cách thực chất, vì vậy hãy coi con số này là một ước tính trong một phạm vi chứ không phải một giá trị chính xác, và chạy một số bộ giả định trước khi rút ra kết luận. Công cụ này cung cấp thông tin giáo dục chung cho mô hình tài chính và không phải là lời khuyên đầu tư, thuế hoặc tài chính; tư vấn với một chuyên gia được đủ điều kiện trước khi thực hiện định giá.
So sánh Kịch bản: Cách Các Đầu vào Thay đổi Giá trị Hiện tại
Tất cả các số liệu dưới đây giữ dòng tiền cơ sở ở CF₀ = 1,000 và sử dụng quy ước của máy tính về dòng cuối năm bắt đầu ở \(CF_0(1+g)\) trong năm 1.
Tỷ lệ chiết khấu so với tỷ lệ tăng trưởng (n = 5 năm)
| Tỷ lệ chiết khấu (r) | Tổng Giá trị hiện tại ở g = 0% | Tổng Giá trị hiện tại ở g = 3% | Tổng Giá trị hiện tại ở g = 5% | Thay đổi so với cơ sở r = 6% (cột g = 3%) |
|---|---|---|---|---|
| 6% | 4,212.36 | 4,591.15 | 4,860.26 | cơ sở |
| 8% | 3,992.71 | 4,346.96 | 4,598.45 | −5.3% |
| 10% | 3,790.79 | 4,122.68 | 4,358.12 | −10.2% |
| 12% | 3,604.78 | 3,916.26 | 4,137.05 | −14.7% |
Đọc trên một hàng cho thấy hiệu ứng tăng trưởng: ở r = 10%, di chuyển g từ 0% đến 5% nâng Giá trị hiện tại từ 3,790.79 lên 4,358.12, tăng 15,0%. Đọc xuống một cột cho thấy hiệu ứng tỷ lệ chiết khấu: tăng gấp đôi r từ 6% lên 12% ở g = 3% loại bỏ 674.89 giá trị hiện tại, −14,7%. Lưu ý rằng hai lực này gần như bù trừ nhau — ô (r = 12%, g = 5%) ở 4,137.05 nằm gần ô (r = 10%, g = 3%) ở 4,122.68, vì cả hai đều có khoảng cách khoảng 7 điểm phần trăm.
Độ dài chân trời (g = 3%, r = 10%)
| Năm (n) | Tổng Giá trị hiện tại | Được thêm bởi các năm bổ sung | Giá trị hiện tại trung bình được thêm mỗi năm trong khối đó | Chia sẻ của tổng 20 năm |
|---|---|---|---|---|
| 5 | 4,122.68 | — | 824.54 (năm 1–5) | 38.3% |
| 10 | 7,090.26 | +2,967.58 | 593.52 (năm 6–10) | 65.9% |
| 20 | 10,763.99 | +3,673.73 | 367.37 (năm 11–20) | 100% |
Năm năm đầu tiên một mình mang 38% của giá trị hiện tại hai mươi năm, trong khi năm 11–20 — gấp đôi nhiều năm — chỉ thêm 34%. Lý do là sự phân rã hình học của \((1.03/1.10)^t\): năm 1 đóng góp 936.36, năm 10 đóng góp 518.14, và năm 20 đóng góp chỉ 268.47. Đây là lý do tại sao mở rộng chân trời dự báo thay đổi câu trả lời ít hơn nhiều so với siết chặt các giả định cho những năm gần đây, và tại sao tỷ lệ chiết khấu bạn chọn xứng đáng phải kiểm tra độ nhạy cảm hơn số năm bạn mô hình.
Câu hỏi thường gặp
Vì sao tỷ lệ chiết khấu lại quan trọng đến vậy? Nó phản ánh mức độ rủi ro và chi phí cơ hội. Tỷ lệ chiết khấu càng cao thì dòng tiền tương lai bị "thu nhỏ" càng nhiều, kéo tổng giá trị hiện tại xuống thấp; ngược lại, tỷ lệ thấp sẽ làm tăng giá trị này.
Điều gì xảy ra nếu tỷ lệ tăng trưởng cao hơn tỷ lệ chiết khấu? Công cụ vẫn tính chính xác cho từng năm, nhưng giá trị sẽ không giảm nhanh như thường thấy. Qua nhiều năm, nếu g > r kéo dài liên tục sẽ tạo ra những con số tổng rất lớn, điều này thường không thực tế đối với các khoảng thời gian dài.
Công cụ này có tính giá trị cuối kỳ (terminal value) không? Không. Công cụ chỉ cộng dồn đúng số năm bạn nhập vào. Để định giá toàn bộ một doanh nghiệp, bạn thường phải cộng thêm một giá trị cuối kỳ riêng cho giai đoạn sau năm cuối cùng.