DCF Hesaplama Aracı Ne İşe Yarar?
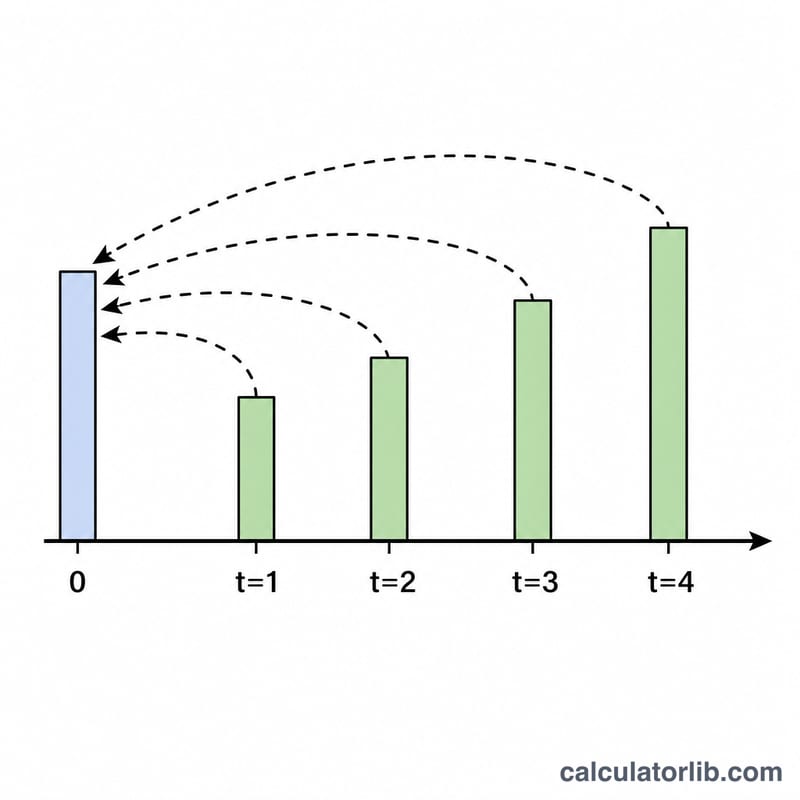
İndirgenmiş Nakit Akışı (DCF) Hesaplama Aracı, her yıl belirli bir oranda büyüyen bir nakit akışı dizisinin bugünkü değerini hesaplar. Dünya genelinde finans ve değerleme alanında yaygın olarak kullanılan bu yöntem tek bir soruya cevap arar: gelecekteki nakit akışları bugünün parasıyla ne kadar eder? Bugün elde edilen para, gelecekte elde edilecek paradan daha değerli olduğu için, her yılın nakit akışı bir iskonto oranı kullanılarak bugüne "indirgenir".
Girmeniz Gereken Değerler
- Başlangıç Nakit Akışı – büyümenin başladığı temel tutar (CF0).
- Büyüme Oranı (%) – nakit akışının her yıl ne kadar arttığı (g).
- İskonto Oranı (%) – gelecekteki tutarları indirgemek için kullandığınız beklenen getiri veya sermaye maliyeti (r).
- Yıl Sayısı – hesaplamaya kaç yıllık (n) nakit akışı dahil edileceği.
Formül
Hesaplama aracı, her yılın büyüyen nakit akışının indirgenmiş değerini toplar:
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ, t = 1'den n'e kadar.
Her yıl için önce nakit akışı (1 + g)ᵗ ile büyütülür, ardından 1 / (1 + r)ᵗ iskonto faktörüyle çarpılır. Tüm yılların bugünkü değerleri toplandığında toplam bugünkü değere ulaşılır.
Örnek Hesaplama
Diyelim ki Başlangıç Nakit Akışı = 1.000, Büyüme Oranı = %5, İskonto Oranı = %10 ve süre 3 yıl olsun.
- 1. Yıl: 1.000 × 1,05 = 1.050; ÷ 1,10 = 954,55
- 2. Yıl: 1.000 × 1,05² = 1.102,50; ÷ 1,10² = 911,16
- 3. Yıl: 1.000 × 1,05³ = 1.157,63; ÷ 1,10³ = 869,74
Toplam bugünkü değer ≈ 2.735,45. Yani nominal olarak toplam 3.310,13 tutarındaki üç büyüyen nakit akışı, bugün yaklaşık 2.735 değerindedir.
Sonucunuzu Yorumlama
Bu hesap makinesi döndüren sayı, girdiğiniz açık tahmin döneminde her nakit akışının bugünkü değerlerinin toplamı, bugünün para birimi cinsinden ifade edilmiştir:
$$\text{PV} = \sum_{t=1}^{n} \frac{CF_0 (1+g)^t}{(1+r)^t}$$Bu, modellenen nakit akışı akışının bugünkü değeridir — bir şirket değerlemesi değil, bir hisse fiyatı değil ve bir varlık değerlemesi değil. Tam bir değerleme normalde bir terminal değeri ekler, net borç ve nakit için ayarlar ve bir hisse sayısı ile uzlaştırır; bunların hiçbiri burada gerçekleşmez.
Bugünkü değeri ödeyeceğiniz değerle karşılaştırma
Sonuç, yalnızca istenen fiyatın yanına koyduğunuzda bir karar aracı haline gelir. Net bugünkü değer fark budur:
$$\text{NPV} = \text{nakit akışlarının PV} - \text{başlangıç harcaması}$$Eğer $4,122.68 (CF₀ = 1,000, g = 3%, r = 10%, n = 5) bugünkü değerine sahip bir akış $3,800 ile satın alınabilirse, o zaman
$$\text{NPV} = \$4{,}122.68 - \$3{,}800.00 = \$322.68$$Pozitif bir NPV, modellenen nakit akışlarının maliyeti seçtiğiniz iskonto oranında karşılamaktan fazla olduğu anlamına gelir; negatif bir NPV bunların yetersiz olduğu anlamına gelir. Ödeme buraya bir girdi olmadığı için, bu çıkarmayı kendiniz yapmalısınız.
Girdilerin hangi yöne ittiği
- Daha yüksek iskonto oranı (r) → daha düşük PV. Her yıl daha büyük bir \((1+r)^t\) ile bölünür ve etki bileşikleşir, bu nedenle uzak yıllar en hızlı şekilde küçülür. 5 yıllık, %3 büyüme durumunda r'yi %6'dan %12'ye yükseltmek PV'yi kabaca %15 oranında keser.
- Daha yüksek büyüme oranı (g) → daha yüksek PV, çünkü pay \(CF_0(1+g)^t\) büyür. Büyüme ve iskonto kısmen iptal edilir: cevabı gerçekten yönlendiren şey \(r - g\) yayılmasıdır.
- Daha fazla yıl (n) → daha yüksek PV, ancak keskin şekilde azalan eklemeler ile, çünkü \(1/(1+r)^t\) geometrik olarak bozunur.
Sonucun kasıtlı olarak bıraktığı şey
- Terminal değeri. Yıl n'den sonra herhangi bir nakit akışı yok sayılır. Gerçek değerlemelerde terminal değeri genellikle toplamın çoğunluğunu taşır, bu nedenle bu rakamı yalnızca açık dönem dilimi olarak kabul edin.
- Vergiler ve finansman. Nakit akışlarını zaten amaçladığınız temelde girin (örneğin, vergi sonrası serbest nakit akışı). Vergi kuralları, amortisman muamelesi ve indirimlenebilirlik ülkeye göre farklılık gösterir, bu nedenle hiçbir vergi mantığı yerleştirilmemiştir.
- Enflasyon tutarlılığı. Nominal nakit akışları nominal bir oranla iskonto edilmeli ve reel (enflasyon ayarlı) nakit akışları reel bir oranla iskonto edilmelidir. İkisini karıştırmak en yaygın DCF hatalarından biridir ve cevabı sessizce bozar.
- Zamanlama. Her nakit akışının yılının sonunda geldiği varsayılır. Yıl ortası veya aylık makbuzlar daha değerlidir; yıl ortası konvansiyonu PV'yi kabaca \(\sqrt{1+r}\) oranında yükseltir.
- Oranın ötesindeki risk. Tüm belirsizlik tek bir iskonto oranına sıkıştırılır; olasılık ağırlıklandırması veya senaryo ortalaması yoktur.
Son olarak, bir DCF çıktısı, yalnızca girdileri kadar iyidir. r veya g'deki küçük değişiklikler cevabı önemli ölçüde hareket ettirir, bu nedenle rakamı kesin bir değer yerine bir aralıktaki bir tahmin olarak kabul edin ve sonuç çıkarmadan önce birkaç varsayım seti çalıştırın. Bu araç finansal modelleme için genel eğitici bilgi sağlar ve yatırım, vergi veya finansal tavsiye değildir; bir değerlemeye dayanmadan önce nitelikli bir profesyonelle danışın.
Senaryo Karşılaştırması: Girdiler Bugünkü Değeri Nasıl Değiştirir
Aşağıdaki tüm rakamlar, temel nakit akışını CF₀ = 1,000'de tutar ve hesap makinesi kuralını kullanır; yıl sonunda akışlar \(CF_0(1+g)\) ile başlayan yıl 1'de başlar.
İskonto oranı ve büyüme oranı karşılaştırması (n = 5 yıl)
| İskonto oranı (r) | g = 0% için toplam PV | g = 3% için toplam PV | g = 5% için toplam PV | r = 6% tabanına karşı değişim (g = 3% sütunu) |
|---|---|---|---|---|
| 6% | 4,212.36 | 4,591.15 | 4,860.26 | temel |
| 8% | 3,992.71 | 4,346.96 | 4,598.45 | −5.3% |
| 10% | 3,790.79 | 4,122.68 | 4,358.12 | −10.2% |
| 12% | 3,604.78 | 3,916.26 | 4,137.05 | −14.7% |
Bir satırın tamamını okuması büyüme efektini gösterir: r = 10% konumunda, g'yi 0%'dan 5%'ye taşıması PV'yi 3,790.79'dan 4,358.12'ye yükseltir, 15.0% kazanç. Bir sütunun tamamını okuması iskonto oranı efektini gösterir: r'yi 6%'dan 12%'ye ikiletirken g = 3%'te 674.89 bugünkü değeri kaldırır, −14.7%. İki kuvvetin neredeyse dengelenmesi dikkat çekicidir — (r = 12%, g = 5%) hücre 4,137.05'te (r = 10%, g = 3%) hücre 4,122.68'e yakın oturur, çünkü her ikisinin de yaklaşık 7 yüzdelik puan yayılması vardır.
Ufuk uzunluğu (g = 3%, r = 10%)
| Yıllar (n) | Toplam PV | Ek yıllar tarafından eklenen | Bu bloktaki yıl başına eklenen ortalama PV | 20 yıllık toplamın payı |
|---|---|---|---|---|
| 5 | 4,122.68 | — | 824.54 (yıllar 1–5) | 38.3% |
| 10 | 7,090.26 | +2,967.58 | 593.52 (yıllar 6–10) | 65.9% |
| 20 | 10,763.99 | +3,673.73 | 367.37 (yıllar 11–20) | 100% |
İlk beş yıl tek başına yirmi yıllık bir bugünkü değerin %38'ini taşırken, yıllar 11–20 — iki katı kadar yıl — yalnızca %34 ekler. Bunun nedeni \((1.03/1.10)^t\) geometrik bozunmasıdır: yıl 1, 936.36 katkıda bulunur, yıl 10, 518.14 katkıda bulunur ve yıl 20 sadece 268.47 katkıda bulunur. Bu, tahmin ufkunu genişletmenin cevabı, yakın yıllar için varsayımları sıkılaştırmaktan çok daha az değiştirmesinin nedenidir ve seçtiğiniz iskonto oranı, modellediğiniz yıl sayısından daha fazla duyarlılık testine değer taşır.
Sıkça Sorulan Sorular
İskonto oranı neden bu kadar önemli? İskonto oranı, riski ve fırsat maliyetini yansıtır. Yüksek bir iskonto oranı gelecekteki nakit akışlarını daha fazla küçültür ve toplam bugünkü değeri düşürür; düşük bir oran ise yükseltir.
Büyüme oranı iskonto oranını aşarsa ne olur? Hesaplama aracı her yılı yine doğru şekilde hesaplar, ancak değerler o kadar hızlı küçülmez. Uzun yıllar boyunca sürekli olarak g > r olması çok büyük toplamlar üretir ki bu durum uzun vadeli projeksiyonlarda genellikle gerçekçi değildir.
Bu hesaplama bir nihai değer (terminal value) içerir mi? Hayır. Bu araç yalnızca girdiğiniz açık yılları toplar. Bir şirketin tam değerlemesi için, genellikle son yılın ötesinde ayrı bir nihai değer eklemeniz gerekir.