DCF計算ツールでできること
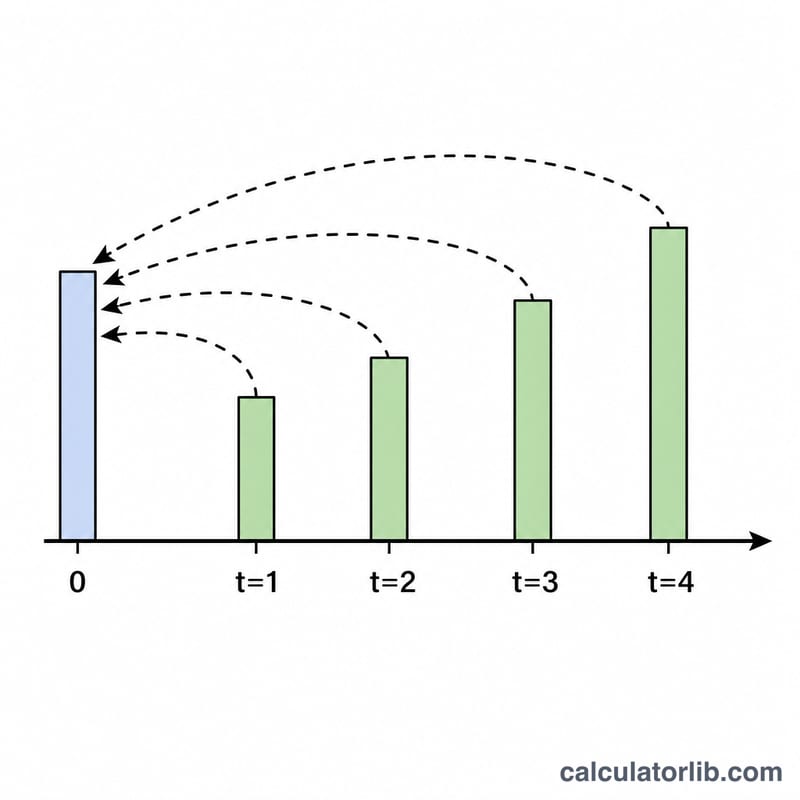
DCF(割引キャッシュフロー)計算ツールは、毎年一定の率で成長していくキャッシュフローの「現在価値」を試算するためのツールです。投資判断や企業価値評価の現場で世界的に使われており、答えたいのは次のシンプルな問いです——「将来受け取るキャッシュフローは、今のお金に換算するといくらの価値があるのか?」。同じ金額でも、将来受け取るお金は今手にするお金より価値が低いため、各年のキャッシュフローを割引率を使って現在の価値に「割り引いて」計算します。
入力する項目
- 初期キャッシュフロー:成長の基準となる元の金額(CF0)です。
- 成長率(%):キャッシュフローが毎年どれだけ増えるか(g)。
- 割引率(%):将来の金額を割り引く際に使う、求める利回りや資本コスト(r)です。
- 年数:何年分(n)のキャッシュフローを計算に含めるか。
計算式
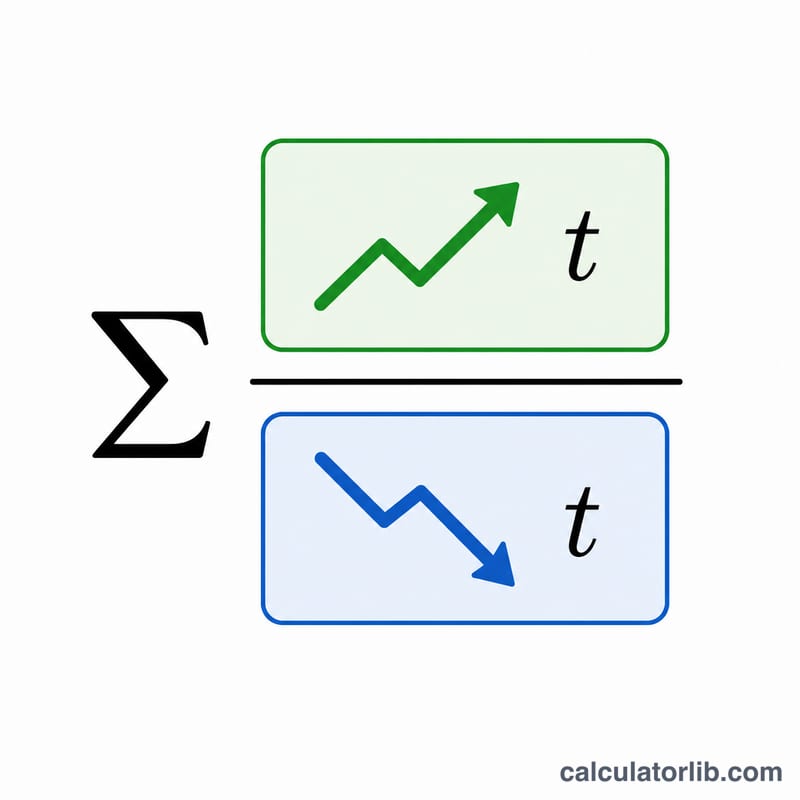
本ツールは、各年の成長後キャッシュフローを割り引いた値をすべて合計します。
DCF = Σ [ CF₀ × (1 + g)ᵗ ] / (1 + r)ᵗ(t は 1 から n まで)
各年について、まずキャッシュフローを (1 + g)ᵗ で成長させ、次に 1 / (1 + r)ᵗ という割引係数を掛けて現在価値に換算します。これらすべての年の現在価値を合計したものが、合計現在価値です。
計算例
初期キャッシュフロー=1,000、成長率=5%、割引率=10%、期間3年の場合を考えてみましょう。
- 1年目:1,000 × 1.05 = 1,050 ÷ 1.10 = 954.55
- 2年目:1,000 × 1.05² = 1,102.50 ÷ 1.10² = 911.16
- 3年目:1,000 × 1.05³ = 1,157.63 ÷ 1.10³ = 869.74
合計現在価値はおよそ 2,735.45 となります。つまり、名目では合計3,310.13になる3年分の成長キャッシュフローも、今日の価値に直すと約2,735にとどまるということです。
結果の解釈
このツールが返す数字は、入力された明示的な予測期間内のすべてのキャッシュ フローの現在価値の合計であり、今日の通貨で表されています:
$$\text{PV} = \sum_{t=1}^{n} \frac{CF_0 (1+g)^t}{(1+r)^t}$$これはモデル化されたキャッシュ フロー ストリームの現在価値です。企業評価ではなく、株価でもなく、資産の評価でもありません。完全な評価には通常、終末価値を追加し、正味債務とキャッシュを調整し、株式数と照合します。これらのいずれもここでは発生しません。
現在価値と支払う金額の比較
結果が意思決定ツールになるのは、それを提示された価格の横に置くときだけです。正味現在価値は次の違いです:
$$\text{NPV} = \text{キャッシュフロー の PV} - \text{初期支出}$$現在価値が $4,122.68 (CF₀ = 1,000、g = 3%、r = 10%、n = 5) のキャッシュフローが $3,800 で購入できる場合、
$$\text{NPV} = \$4{,}122.68 - \$3{,}800.00 = \$322.68$$正のNPVは、モデル化されたキャッシュフローが選択した割引率でコストをカバーしていることを意味します。負のNPVはそれらが不足していることを意味します。支出がここでの入力ではないため、この減算を自分で行う必要があります。
入力がどのように影響するか
- 割引率 (r) が高い → PV が低い。各年は、より大きな (1+r)^t で割られ、その効果は複合するため、遠い年はより速く縮小します。5年3%成長のケースでrを6%から12%に引き上げると、PVはおよそ15%削減されます。
- 成長率 (g) が高い → PV が高い。分子 CF₀(1+g)^t が成長するため。成長と割引は部分的に相殺され、答えを本当に促進するのはスプレッド r - g です。
- より多くの年 (n) → より高い PV。ただし、1/(1+r)^t が幾何学的に減衰するため、追加は急速に減少します。
結果が意図的に除外すること
- 終末価値。n年後のキャッシュフローは無視されます。実際の評価では、終末価値は多くの場合、総額の大部分を占めるため、この数字を明示的な期間のスライスのみとして扱ってください。
- 税金と融資。キャッシュフローをすでに意図した基準で入力してください(たとえば、税引後フリー キャッシュ フロー)。税規則、減価償却処理、控除可能性は国によって異なるため、税ロジックは組み込まれていません。
- インフレーション一貫性。名目キャッシュフローは名目レートで割引する必要があり、実質(インフレ調整済み)キャッシュフローは実質レートで割引する必要があります。2つを混ぜることはDCF エラーの最も一般的なエラーの1つであり、知らないうちに答えを歪めます。
- タイミング。すべてのキャッシュフローは、その年の終わりに到着すると想定されています。半年ごとまたは月ごとの領収書はより価値があります。半年ごとの規約は PV をおよそ \(\sqrt{1+r}\) 増加させます。
- レート以上のリスク。すべての不確実性は単一の割引率に圧縮されます。確率の重み付けやシナリオの平均化はありません。
最後に、DCF出力の品質は入力の質と同じです。rまたはgの小さな変更は答えに大きな影響を与えるため、この数字を正確な値ではなく範囲内の1つの推定値として扱い、結論を引き出す前に複数の仮定セットを実行してください。このツールは金融モデリングの一般的な教育情報を提供し、投資、税、または財務アドバイスではありません。評価に基づいて行動する前に、適切な専門家に相談してください。
シナリオ比較:入力が現在価値にどのように影響するか
以下のすべての数字は、基本キャッシュフローを CF₀ = 1,000 に設定し、計算機の規約に従って、年1から CF₀(1+g) で開始される年末フローを使用しています。
割引率と成長率の比較 (n = 5年)
| 割引率 (r) | g = 0% での合計 PV | g = 3% での合計 PV | g = 5% での合計 PV | r = 6% ベース (g = 3% 列) からの変化 |
|---|---|---|---|---|
| 6% | 4,212.36 | 4,591.15 | 4,860.26 | ベース |
| 8% | 3,992.71 | 4,346.96 | 4,598.45 | −5.3% |
| 10% | 3,790.79 | 4,122.68 | 4,358.12 | −10.2% |
| 12% | 3,604.78 | 3,916.26 | 4,137.05 | −14.7% |
行を横に読むと成長効果が示されます。r = 10%では、gを0%から5%に変更すると、PVが3,790.79から4,358.12に上昇し、15.0%の増加が得られます。列を下に読むと割引率効果が示されます。g = 3%でrを6%から12%に倍にすると、現在価値が674.89削減され、−14.7%になります。注意すべきことは、2つの力がほぼ相殺されることです。(r = 12%、g = 5%) セルの4,137.05は (r = 10%、g = 3%) セルの4,122.68に近い値です。これは、両者とも約7ポイントのスプレッドを持っているためです。
予測期間の長さ (g = 3%、r = 10%)
| 年数 (n) | 合計 PV | 追加年による追加分 | そのブロック内で年ごとに追加される平均 PV | 20年合計のシェア |
|---|---|---|---|---|
| 5 | 4,122.68 | — | 824.54 (年1–5) | 38.3% |
| 10 | 7,090.26 | +2,967.58 | 593.52 (年6–10) | 65.9% |
| 20 | 10,763.99 | +3,673.73 | 367.37 (年11–20) | 100% |
最初の5年間だけで20年の現在価値の38%を占めます。一方、年11–20(2倍の年数)は34%を追加するだけです。理由は (1.03/1.10)^t の幾何学的減衰です。年1は936.36に寄与し、年10は518.14に寄与し、年20はわずか268.47に寄与します。これは、予測期間を延長するよりも、近い年の仮定を厳しくする方が、答えにはるかに大きな影響を与える理由です。また、選択した割引率は、モデル化する年数よりも、さらなる感度テストを必要とします。
よくある質問
なぜ割引率がそれほど重要なのですか? 割引率はリスクと機会費用を反映するためです。割引率が高いほど将来のキャッシュフローは大きく割り引かれ、合計現在価値は下がります。逆に低ければ現在価値は上がります。
成長率が割引率を上回るとどうなりますか? その場合でも各年の計算は正しく行われますが、価値があまり縮まりません。長期間にわたって g > r が続くと合計が非常に大きくなり、長期の前提としては現実離れした数値になることがほとんどです。
ターミナルバリュー(継続価値)は含まれますか? いいえ。本ツールが合計するのは、入力した明示的な年数分のみです。企業価値の本格的な評価では、通常、最終年以降の継続価値を別途加える必要があります。