ما هي حاسبة نسبة الربح؟
توضّح لك هذه الحاسبة مقدار الربح الذي تحققه كنسبة مئوية من تكلفة المنتج. إنها أداة سريعة ومثالية لأصحاب المتاجر والباعة وتجار التجزئة والطلاب وأصحاب المشاريع الصغيرة الذين يرغبون في قياس هامش الربح والربحية. كل ما عليك هو إدخال سعر التكلفة (ما دفعته) وسعر البيع (ما حصّلته)، لتظهر لك قيمة الربح ونسبته المئوية فوراً.
كيفية الاستخدام
أدخل سعر التكلفة — أي إجمالي المبلغ الذي أنفقته لشراء المنتج أو إنتاجه. ثم أدخل سعر البيع — أي المبلغ الذي يدفعه العميل. اضغط على زر الحساب، وستعرض لك الأداة قيمة الربح بالعملة ونسبة الربح المئوية مقارنةً بالتكلفة. النسبة الموجبة تعني ربحاً، أما النسبة السالبة فتعني أنك بعت بخسارة.
شرح المعادلة
تُحسب نسبة الربح على النحو التالي:
$$\text{نسبة الربح} \% = \frac{\text{سعر البيع} - \text{سعر التكلفة}}{\text{سعر التكلفة}} \times 100$$
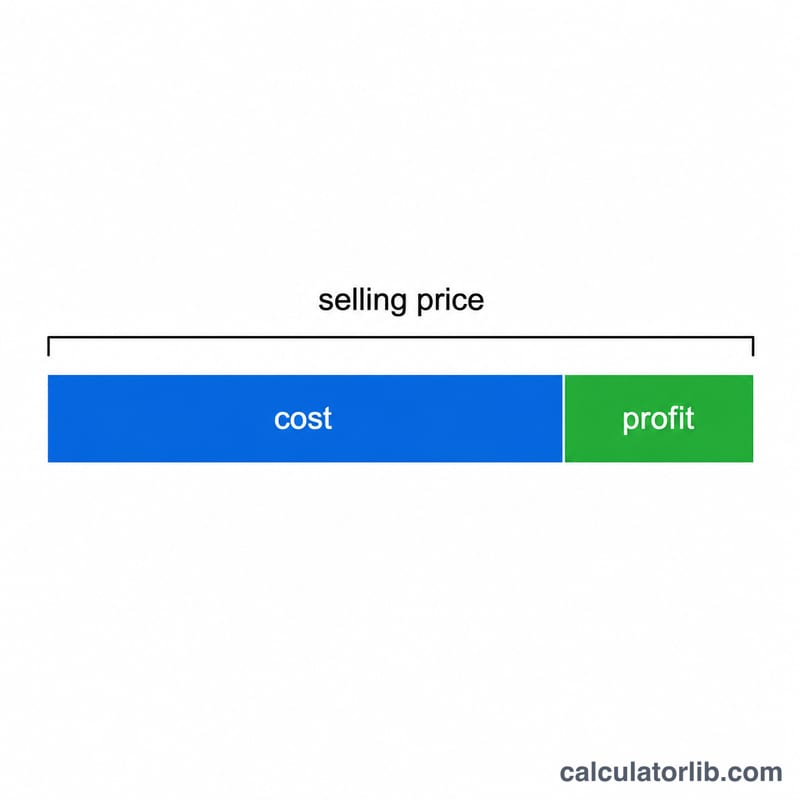
أولاً، اطرح التكلفة من سعر البيع للحصول على قيمة الربح الصافي. ثم اقسم هذا الربح على سعر التكلفة للتعبير عنه كنسبة من رأس مالك، واضربه في 100 لتحويله إلى نسبة مئوية. لاحظ أن هذه النسبة تُحسب بالنسبة إلى التكلفة (أي هامش الزيادة على التكلفة)، وليست بالنسبة إلى الإيرادات (أي هامش الربح من المبيعات).
مثال تطبيقي
لنفترض أنك اشتريت منتجاً بمبلغ 100 دولار وبِعته بمبلغ 125 دولاراً. الربح \(= 125 - 100 = 25\) دولاراً. \(\text{نسبة الربح} \% = 25 \div 100 \times 100 =\) 25٪. أي أنك حققت ربحاً قدره 25٪ على تكلفتك.
تفسير نسبة الربح الخاصة بك
الرقم الذي تعيده هذه الآلة الحاسبة هو الربح معبّراً عنه كنسبة مئوية من سعر التكلفة الذي أدخلته. تسهّل بعض نقاط المرجعية الثابتة قراءتها:
- 0% — التعادل على الأرقام المدخلة: السعر البيعي يساوي بالضبط سعر التكلفة، لذا مبلغ الربح يساوي صفراً.
- سالب — تم بيع العنصر بسعر أقل من التكلفة. النتيجة −20% تعني أن النقص يساوي خمس سعر التكلفة.
- بين 0% و100% — الربح أقل من التكلفة؛ السعر البيعي أقل من ضعف التكلفة.
- فوق 100% — الربح يتجاوز التكلفة؛ السعر البيعي أكثر من ضعف التكلفة. لا حد أعلى للنسبة المئوية للربح: تكلفة 10 بيعت مقابل 100 هي نسبة ربح 900%.
يتصرف الهامش بشكل مختلف. لأن الربح يمثل فقط جزءاً من السعر البيعي، يرتفع الهامش نحو 100% ولكن لا يمكنه الوصول إليه — هامش 100% سيعني أن سعر التكلفة كان صفراً. هذا عدم التماثل هو المصدر الأكثر شيوعاً للالتباس عندما ينقل شخصان "نسبة الربح" ويحصلان على أرقام مختلفة.
إجمالي، وليس صافي
النتيجة هي النسبة المئوية للربح الإجمالية على أي تكلفة أدخلتها. إذا أدخلت فقط سعر الشراء أو الفاتورة الفعلية للبضائع، فإن الشحن والنقل ورسوم معالجة الدفع ورسوم السوق والتعبئة والتغليف والعمل والإيجار والمرافق والعائدات وأي نفقات عامة أخرى لم يتم تضمينها. تقع هذه التكاليف أسفل هذا الرقم، لذا يمكن للنسبة المئوية للربح الإجمالية التي تبدو صحية أن تنتهي بخسارة صافية بمجرد خصمها. لجعل النتيجة أقرب إلى الشكل الفعلي القائم على التكلفة، أدخل تكلفة وصول أو تكلفة محملة بالكامل بدلاً من سعر الشراء الأساسي — لكن حافظ على الأساس متسقاً كلما قارنت عنصراً واحداً بآخر.
تحويل بين النسبة المئوية للربح والهامش
المقياسان هما عرضان لرقم ربح واحد، لذا يتحول أحدهما إلى الآخر بالضبط. كتابة كليهما كعشريات (0.25 بدلاً من 25%):
$$\text{الهامش} = \frac{\text{النسبة}}{1 + \text{النسبة}} \qquad\text{و}\qquad \text{النسبة} = \frac{\text{الهامش}}{1 - \text{الهامش}}$$بالتعويض عن النسبة المئوية للربح 25% من الجدول أعلاه: \(\text{الهامش} = 0.25 / (1 + 0.25) = 0.25 / 1.25 = 0.20\)، أي 20%. الذهاب بالطريقة الأخرى من هامش 40%: \(\text{النسبة} = 0.40 / (1 - 0.40) = 0.40 / 0.60 = 0.667\)، أي حوالي 66.7%. لاحظ أن صيغة الهامش تنهار عند هامش 1 (100%)، وهو السبب الجبري لعدم قدرة الهامش على الوصول إلى 100%.
هذه العلاقات حسابية بحتة وتنطبق على أي عملة. ما يعتبر نسبة مئوية نموذجية أو مقبولة، في المقابل، يختلف على نطاق واسع حسب الصناعة ونوع المنتج والدول، وهذه الآلة الحاسبة لا تصدر حكماً بشأنها — إنها تُبلّغ فقط عن النسبة المئوية المترتبة على الرقمين اللذين أدخلتهما.
المصطلحات الرئيسية المعرّفة
- سعر التكلفة
- ما كلفك العنصر. في المحاسبة، هذا عادة ما يكون تكلفة البضائع المباعة (COGS) — سعر الشراء أو الإنتاج للوحدة. تذهب تكلفة الوصول أبعد وتضيف الشحن والرسوم والتأمين والمعالجة للحصول على العنصر إليك. تستخدم هذه الآلة الحاسبة أي رقم تدخله في حقل التكلفة.
- السعر البيعي
- الإيراد المستلم للعنصر، قبل ضريبة المبيعات أو ضريبة القيمة المضافة (انظر الملاحظة أدناه) وقبل أي خصومات لاحقة.
- الربح
- السعر البيعي − سعر التكلفة. مبلغ نقدي مطلق بنفس عملة المدخلات، موجب عند الربح وسالب عند الخسارة.
- النسبة المئوية للربح
- الربح ÷ سعر التكلفة × 100 — الربح معبراً عنه بالنسبة لما دفعته. هذا هو الرقم الذي تُبلّغ عنه هذه الآلة الحاسبة. ليس له حد أعلى.
- الهامش
- الربح ÷ السعر البيعي × 100 — الربح معبراً عنه كجزء من الإيراد. دائماً أقل من النسبة المئوية للربح في حالة البيع المربح، ودائماً أقل من 100%.
- الربح الإجمالي مقابل الربح الصافي
- الربح الإجمالي هو الإيراد ناقصاً التكلفة المباشرة للبضائع، وهو ما يعطيه السعر البيعي − سعر التكلفة هنا. الربح الصافي هو ما تبقى بعد خصم جميع التكاليف الباقية — نفقات التشغيل والرسوم والفائدة والاستهلاك والضرائب. لذا فإن الربح الصافي يساوي دائماً أو أقل من الربح الإجمالي، والنسبة المئوية للربح الإجمالية الموجبة لا تضمن نتيجة صافية موجبة.
- التعادل
- النقطة التي يكون فيها الربح صفراً. على عنصر واحد، يحدث التعادل عندما يساوي السعر البيعي التكلفة المدخلة، مما يعطي ربح 0%. على مستوى الأعمال، يعني التعادل أن إجمالي الإيراد يساوي إجمالي التكاليف بما في ذلك النفقات العامة، وهو يتطلب سعر بيع أعلى من تكلفة البضائع وحدها.
- الخسارة
- ربح سالب: السعر البيعي أقل من سعر التكلفة. يُعرّض كمبلغ ربح سالب ونسبة مئوية سالبة.
ملاحظة على ضريبة المبيعات وضريبة القيمة المضافة
لكي تكون النسبة المئوية ذات مغزى، يجب قياس التكلفة والسعر البيعي على نفس أساس الضريبة. الضريبة التي تجمعها من المشتري وتدفعها إلى السلطة الضريبية — ضريبة القيمة المضافة أو ضريبة السلع والخدمات أو ضريبة المبيعات الأمريكية — ليست إيرادك، لذا فإن الممارسة الشائعة هي إدخال السعر البيعي بدون هذه الضريبة، وبالمثل استبعاد أي ضريبة مدخلات قابلة للاسترجاع من التكلفة. إذا كانت ضريبة ما غير قابلة للاسترجاع حقاً بالنسبة لك، فإنها تصبح جزءاً من تكلفتك الحقيقية وتنتمي إلى رقم التكلفة. تختلف القواعد الخاصة بما يمكن استرجاعه حسب الدول وحالة التسجيل، لذا تحقق من كيفية معاملة النظام الضريبي الخاص بك لها؛ الخلط بين السعر الشامل للضريبة مع التكلفة غير الشاملة للضريبة سيؤدي إلى المبالغة في النسبة المئوية لربحك.
الأسئلة الشائعة
هل نسبة الربح هي نفسها هامش الربح؟ لا. نسبة الربح (الزيادة على التكلفة) هي الربح مقسوماً على التكلفة، بينما هامش الربح هو الربح مقسوماً على سعر البيع. في المثال السابق، هامش الربح \(= 25 \div 125 = 20\%\).
ماذا لو كانت النتيجة سالبة؟ النسبة السالبة تعني أن سعر البيع كان أقل من سعر التكلفة — أي أنك بعت بخسارة.
هل يمكنني استخدام أي عملة؟ نعم. النسبة المئوية لا ترتبط بوحدة معينة، لذا ما دام السعران بالعملة نفسها فإن النتيجة صحيحة.