ماذا تفعل هذه الحاسبة
تكشف لك حاسبة نسبة من الراتب القيمة الدقيقة لأي نسبة مئوية من راتبك. سواء كنت تقدّر قيمة زيادة في الراتب، أو مكافأة، أو اشتراكًا في صندوق تقاعد، أو خصمًا ضريبيًا، أو ما يذهب من دخلك إلى بند معيّن، فإن هذه الأداة تنجز الحساب في لحظة. وهي تعمل مع أي عملة، لأنها تتعامل مع الأرقام فقط.
كيفية الاستخدام
أدخل راتبك في الحقل الأول، والنسبة المئوية التي تريد حسابها في الحقل الثاني. ستعرض لك الحاسبة المبلغ الذي تمثّله هذه النسبة، إلى جانب المتبقي من الراتب بعد طرح هذا المبلغ. على سبيل المثال، يمكنك معرفة قيمة زيادة بنسبة 10%، أو كم يكلفك سنويًا اشتراك بنسبة 6% في خطة تقاعد أمريكية مثل 401(k) — ومع أن هذه الخطة خاصة بالولايات المتحدة، فإن الحساب نفسه يصلح لأي اقتطاع مماثل في بلدك.
شرح المعادلة
المعادلة الأساسية بسيطة: المبلغ = الراتب × النسبة ÷ 100. فالنسبة المئوية ما هي إلا جزء من مئة، لذا فإن قسمتها على 100 يحوّلها إلى مُعامل عشري. وبضرب هذا المُعامل في الراتب نحصل على الجزء المقابل له. أما المتبقي من الراتب فنحصل عليه بطرح هذا المبلغ من الراتب الأصلي.
$$\begin{gathered} \text{المبلغ} = \text{الراتب} \times \frac{\text{النسبة (\%)}}{100} \\[1.5em] \text{المتبقي} = \text{الراتب} - \text{المبلغ} \end{gathered}$$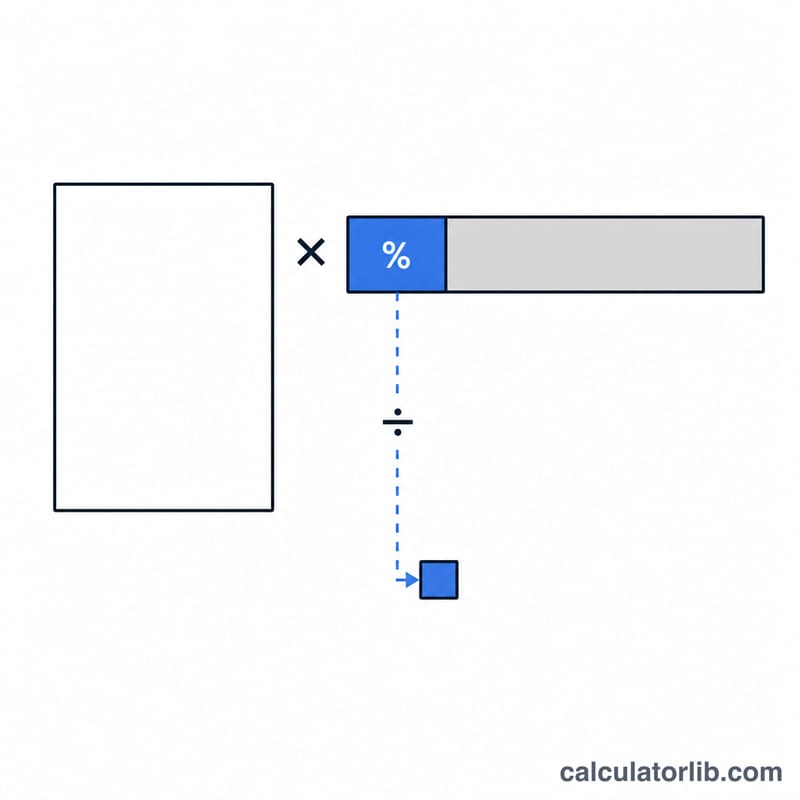
مثال تطبيقي
لنفترض أن راتبك 50,000 وتريد معرفة كم تساوي نسبة 10%. أدخِل الأرقام: $$50{,}000 \times 10 \div 100 = 5{,}000$$ إذًا فإن 10% من راتب قدره 50,000 تساوي 5,000، ويتبقى 45,000. وإذا أردت بدلًا من ذلك حساب نسبة 15%، فستكون النتيجة $$50{,}000 \times 15 \div 100 = 7{,}500$$
نسب الراتب الشائعة وما تمثله
تظهر نسب معينة من الراتب مرارًا وتكرارًا في الرواتب والمزايا والميزانيات. يسرد الجدول أدناه أكثرها توثيقًا والقاعدة التي ينطبق عليها ومن أين تأتي الأرقام. صفوف ضرائب الرواتب هذه عبارة عن قواعد اتحادية أمريكية (SSA/IRS) ولا تنطبق في دول أخرى — إذا كنت خارج الولايات المتحدة، فاستبدل معدلات المساهمة الوطنية الخاصة بك.
| النسبة المئوية | ما هي | تنطبق على | المصدر / المعيار |
|---|---|---|---|
| 6.2% | ضريبة الضمان الاجتماعي (OASDI)، حصة الموظف — يدفع صاحب العمل 6.2% مطابقة | الأجور الإجمالية، فقط حتى قاعدة الأجور السنوية للضمان الاجتماعي؛ الأرباح فوق القاعدة لا تخضع لضريبة OASDI | القانون الفيدرالي الأمريكي؛ قاعدة الأجور محددة سنويًا من قبل SSA |
| 1.45% | ضريبة Medicare، حصة الموظف — يدفع صاحب العمل أيضًا 1.45% | جميع الأجور الإجمالية؛ لا يوجد حد أقصى | القانون الفيدرالي الأمريكي (IRS) |
| 0.9% | ضريبة Medicare الإضافية — الموظف فقط، لا توجد مطابقة صاحب العمل | الأجور الإجمالية فوق حد معين من IRS يعتمد على حالة الإقرار | القانون الفيدرالي الأمريكي (IRS) |
| 7.65% | FICA المجمع (6.2% + 1.45%)، حصة الموظف | الأجور الإجمالية، مع تحديد جزء 6.2% بقاعدة الأجور | القانون الفيدرالي الأمريكي (SSA/IRS) |
| 3%–15% | نطاق التأجيل الاختياري 401(k) النموذجي للموظف؛ تقوم العديد من الخطط بالتسجيل التلقائي في الطرف الأدنى والتصعيد | الراتب الإجمالي (قبل الضريبة للتأجيلات التقليدية، بعد الضريبة لتأجيلات Roth) | ممارسة صناعية نموذجية؛ حد التأجيل السنوي بالدولار محدد من قبل IRS |
| 50% من أول 6% | صيغة صاحب العمل الشائعة — تساوي ما يصل إلى 3% من الراتب إذا أرجأ الموظف ما لا يقل عن 6% | الراتب الإجمالي | ممارسة صناعية نموذجية (خطة محددة؛ شائع أيضًا: 100% من أول 3%) |
| 3%–4% | زيادة الراتب السنوية النموذجية للجدارة / تكلفة المعيشة | راتب القاعدة الإجمالي الحالي | ممارسة صناعية نموذجية؛ تختلف حسب صاحب العمل والسنة والتضخم |
| 10%–15% | زيادة الراتب النموذجية المصحوبة بترقية إلى مستوى أعلى | راتب القاعدة الإجمالي الحالي | ممارسة صناعية نموذجية |
| 50% / 30% / 20% | تقسيم الميزانية: الاحتياجات / الرغبات / المدخرات وسداد الديون | الدخل الصافي بعد الضريبة (الخذ للمنزل)، وليس إجمالي — هذه هي القاعدة الوحيدة هنا المحددة على الصافي | إرشادات الميزانية الشهيرة، وليست معيار قانوني |
تحقق من الحدود والعتبات للسنة الضريبية الحالية. قاعدة أجور الضمان الاجتماعي وعتبات ضريبة Medicare الإضافية وحدود المساهمة 401(k) يتم تعديلها بشكل دوري (عادة ما يتم تعديل القاعدة والحدود السنوية كل عام). المعدلات أعلاه مستقرة منذ فترة طويلة، لكن سقوف الدولار المرتبطة بها لم تكن كذلك — تحقق دائمًا من الرقم المنشور للسنة التي تحسبها.
نسبة الراتب عبر السيناريوهات الشائعة
كل خلية أدناه هي ببساطة \(\text{الراتب} \times \frac{\text{النسبة المئوية}}{100}\). المبالغ سنوية، بأي عملة تدخلها — علامات الدولار توضيحية.
| الراتب السنوي | 1% | 3% | 5% | 10% | 15% | 20% |
|---|---|---|---|---|---|---|
| $40,000 | $400 | $1,200 | $2,000 | $4,000 | $6,000 | $8,000 |
| $60,000 | $600 | $1,800 | $3,000 | $6,000 | $9,000 | $12,000 |
| $80,000 | $800 | $2,400 | $4,000 | $8,000 | $12,000 | $16,000 |
| $100,000 | $1,000 | $3,000 | $5,000 | $10,000 | $15,000 | $20,000 |
| $150,000 | $1,500 | $4,500 | $7,500 | $15,000 | $22,500 | $30,000 |
كل عمود خطي. مضاعفة الراتب تضاعف المبلغ، ومضاعفة النسبة المئوية تضاعفها أيضًا — لا توجد أقواس أو عتبات أو خطوات تقريب في هذا الحساب. هذا يجعل 1% مرساة عقلية مفيدة: 1% من $80,000 هو $800، لذا 7% هو \(7 \times \$800 = \$5{,}600\)، و 12.5% هو \(12.5 \times \$800 = \$10{,}000\).
لكل شيك راتب. تشعر الأرقام السنوية بالتجريد، لذا اقسمها على عدد فترات الدفع الخاصة بك — 26 للدفع كل أسبوعين، 24 للدفع نصف شهري، 12 للدفع الشهري:
| المبلغ السنوي | كل أسبوعين (÷ 26) | شهري (÷ 12) |
|---|---|---|
| $1,200 | $46.15 | $100.00 |
| $3,000 | $115.38 | $250.00 |
| $4,000 | $153.85 | $333.33 |
| $8,000 | $307.69 | $666.67 |
| $15,000 | $576.92 | $1,250.00 |
لذا فإن الموظف الذي يكسب $80,000 والذي يرفع تأجيل التقاعد من 5% إلى 10% ينقل مبلغًا إضافيًا قدره $4,000 سنويًا، أو حوالي $153.85 من كل من 26 شيك راتب كل أسبوعين — قبل النظر في أي تأثير ضريبي لمساهمة قبل الضريبة.
تفسير النتيجة
يقوم هذا الحاسبة بعملية واحدة على الرقم الذي تكتبه:
$$\text{المبلغ} = \text{الراتب} \times \frac{\text{النسبة المئوية}}{100}$$
لا يعرف ما إذا كان الراتب الذي أدخلته إجمالي أم صافي، ولا يحتاج إلى معرفة ذلك — لكن أنت تحتاج إلى معرفة ذلك، لأن الإجابة ترث أي قاعدة أدخلتها. أدخل الأجور السنوية الإجمالية وتحصل على نسبة من الإجمالي. أدخل الدخل الصافي وتحصل على نسبة من الصافي. هذا مهم لأن الاتفاقيتين غير قابلتين للتبديل: خصومات الرواتب — الضرائب والتأجيلات المتقاعدة وأقساط التأمين — تُعرّف تقليديًا مقابل الأجور الإجمالية، بينما تُعرّف قواعد الميزانية المنزلية مثل تقسيم 50/30/20 مقابل الدخل بعد الضريبة. إذا قمت بتشغيل هدف توفير 20% مقابل الأجور الإجمالية وهدف 20% مقابل الصافي، فستنتج عن نفس الوظيفة أرقام بالدولار مختلفة جدًا.
الباقي ليس دخل الخذ للمنزل. الناتج الثاني هو فقط \(\text{الراتب} - \text{المبلغ}\) — ما تبقى بعد طرح هذه النسبة الواحدة. إنه ليس تقدير شيك راتب. تجمع شرائح الراتب الفعلية عدة خصومات في وقت واحد، وترتيب والمعاملة الضريبية تختلف: تأجيلات 401(k) التقليدية وأقساط التأمين الصحي تأتي خارج قبل الضريبة وبالتالي تقلل من الأجور التي يتم حساب ضريبة الدخل عليها، بينما مساهمات Roth وتحويلات الأجور والعديد من المزايا الطوعية تأتي خارج بعد الضريبة. طرح نسبة واحدة لا يخبرك بشيء عن التأثير المشترك للآخرين.
النسب المئوية المحددة تنكسر بالرواتب العالية. بعض الخصومات القائمة على النسبة المئوية تنطبق فقط حتى السقف. المثال الأوضح هو ضريبة الضمان الاجتماعي الأمريكية: 6.2% ينطبق فقط على الأجور حتى قاعدة الأجور السنوية، ويتوقف تماما فوقها. اضرب راتب أعلى بكثير من تلك القاعدة في 6.2% والنتيجة ستبالغ في تقدير الضريبة الفعلية، أحيانا بشكل كبير. نفس التحذير ينطبق على التأجيلات المتقاعدة، التي تستند إلى النسبة المئوية حتى تصل إلى حد أقصى سنوي بالدولار، وعلى أي مزايا بها حد أقصى للمساهمة. الحساب الحسابي الثابت بالنسبة المئوية دقيق فقط في النطاق حيث تنطبق النسبة المئوية فعلا على كل دولار.
ما هي هذه الأداة. إنها حساب — ضرب دقيق وغير مقرب — وليست حسابا ضريبيا أو حساب رواتب أو حساب استقطاع. الاستقطاع الفعلي يعتمد على حالة الإقرار والبدلات أو التصريحات المعادلة والدولة والدولة والولاية القضائية المحلية وسنة الأرباح المراكمة حتى الآن وقواعد صاحب العمل المحددة للخطة وقانون الضرائب في الدولة التي تعمل فيها. استخدم النتيجة لتحديد حجم مساهمة أو تأطير أو زيادة أو فحص سريع لخط على كشف راتب؛ استخدم نظام الرواتب أو جداول الضرائب الرسمية أو متخصص مؤهل لتحديد ما سيتم استقطاعه فعلا. هذا القسم معلومات عامة وليس نصيحة ضريبية أو رواتب أو مالية، وهو لا يوصي بأي نسبة مئوية يجب عليك شخصيًا المساهمة بها أو توفيرها.
الدخل والعمل: المملكة العربية السعودية
متوسط الدخل والبطالة في المملكة العربية السعودية مقارنة بالعالم، من البنك الدولي: مرجع للأرقام التي تُدخلها أعلاه.
- نصيب الفرد من الدخل القومي الإجمالي 2025
- 36,070 دولار أمريكي
- نصيب الفرد من الناتج المحلي، تعادل القوة الشرائية 2025
- 73,784 دولار دولي
- العالم: 25,704
- البطالة 2025
- 3.0%
- العالم: 4.8%
آخر تغيّر ارتفاع +0.2% 2025: 36,070 دولار أمريكي، مقابل 35,990 دولار أمريكي في 2024. تحسب CalculatorLib هذا التغيّر من الرقمين المنشورين.
في 2025، بلغ نصيب الفرد من الدخل القومي الإجمالي في المملكة العربية السعودية 36,070 دولار أمريكي سنويًا، أي نحو 3,006 دولار شهريًا. العالم: 14,244 دولار أمريكي
| السنة | نصيب الفرد من الدخل القومي (دولار) | نصيب الفرد من الناتج المحلي، تعادل القوة الشرائية (دولار دولي) | البطالة |
|---|---|---|---|
| 2025 | 36,070 | 73,784 | 3.0% |
| 2024 | 35,990 | 71,936 | 3.5% |
| 2023 | 36,330 | 71,624 | 4.0% |
| 2022 | 35,110 | 71,957 | 5.6% |
| 2021 | 30,480 | 62,690 | 6.6% |
| 2020 | 26,940 | 47,518 | 7.7% |
| 2019 | 29,140 | 59,560 | 5.6% |
| 2018 | 26,570 | 59,378 | 6.0% |
| 2017 | 23,130 | 53,120 | 5.9% |
| 2016 | 23,940 | 49,937 | 5.6% |
نصيب الفرد من الدخل القومي الإجمالي (طريقة أطلس) متوسط لكل الدخل في الاقتصاد وليس راتبًا نموذجيًا؛ ودولارات تعادل القوة الشرائية معدّلة وفق الأسعار المحلية.
المملكة العربية السعودية ودول أخرى
نصيب الفرد من الدخل القومي الإجمالي بالدولار الأمريكي الجاري (طريقة أطلس) — أحدث سنة منشورة لكل بلد.
- الولايات المتحدة 88,810 دولار أمريكي (2025)
- فرنسا 48,630 دولار أمريكي (2025)
- اليابان 38,340 دولار أمريكي (2025)
- كوريا الجنوبية 37,880 دولار أمريكي (2025)
- المملكة العربية السعودية 36,070 دولار أمريكي (2025)
- تركيا 16,300 دولار أمريكي (2025)
- روسيا 15,960 دولار أمريكي (2025)
- العالم 14,244 دولار أمريكي (2025)
- الصين 14,230 دولار أمريكي (2025)
- المكسيك 13,730 دولار أمريكي (2025)
- فيتنام 4,970 دولار أمريكي (2025)
- الهند 2,760 دولار أمريكي (2025)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2025 تم تحديث البيانات في 2026-10-18 · حديث
المصدر: The World Bank Group CC BY 4.0
الأرقام الشهرية محسوبة بواسطة CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
الدخل والعمل في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يمكنني استخدامها لحساب زيادة في الراتب؟ نعم. أدخِل راتبك الحالي ونسبة الزيادة لتعرف مقدار الزيادة بالقيمة المالية، ثم أضِفها إلى راتبك للحصول على الإجمالي الجديد.
هل تعمل مع أي عملة؟ بالتأكيد. الحساب لا يرتبط بعملة معيّنة، لذا تظهر النتيجة بالعملة التي أدخلتها.
كيف أعرف الراتب الجديد بعد إضافة النسبة؟ أضِف المبلغ المحسوب إلى راتبك الأصلي، أو تذكّر أن زيادة بنسبة \(P\%\) تعني ضرب راتبك في \((1 + P/100)\).