यह कैलकुलेटर क्या करता है
वेतन का प्रतिशत कैलकुलेटर आपको बताता है कि किसी भी वेतन का दिया गया प्रतिशत ठीक कितनी रकम बनता है। चाहे आप किसी सैलरी हाइक का अंदाज़ा लगा रहे हों, बोनस की गणना कर रहे हों, रिटायरमेंट में होने वाले योगदान या टैक्स कटौती का हिसाब लगा रहे हों, या यह देखना चाहते हों कि आपकी आय का कितना हिस्सा किसी ख़ास मद में जा रहा है — यह टूल पूरी गणना पलक झपकते कर देता है। चूँकि इसमें सिर्फ़ संख्याओं का काम है, इसलिए यह किसी भी मुद्रा (रुपया, डॉलर आदि) के साथ काम करता है।
इसका इस्तेमाल कैसे करें
पहले बॉक्स में अपना वेतन भरें और दूसरे में वह प्रतिशत जो आप निकालना चाहते हैं। कैलकुलेटर आपको वह रकम बताएगा जो यह प्रतिशत दर्शाता है, साथ ही यह भी कि उस रकम को घटाने के बाद कितना वेतन बचता है। उदाहरण के लिए, आप देख सकते हैं कि 10% की बढ़ोतरी से कितना जुड़ता है, या किसी रिटायरमेंट प्लान (जैसे अमेरिका का 401(k)) में 6% योगदान सालाना कितना पड़ता है।
फ़ॉर्मूला समझें
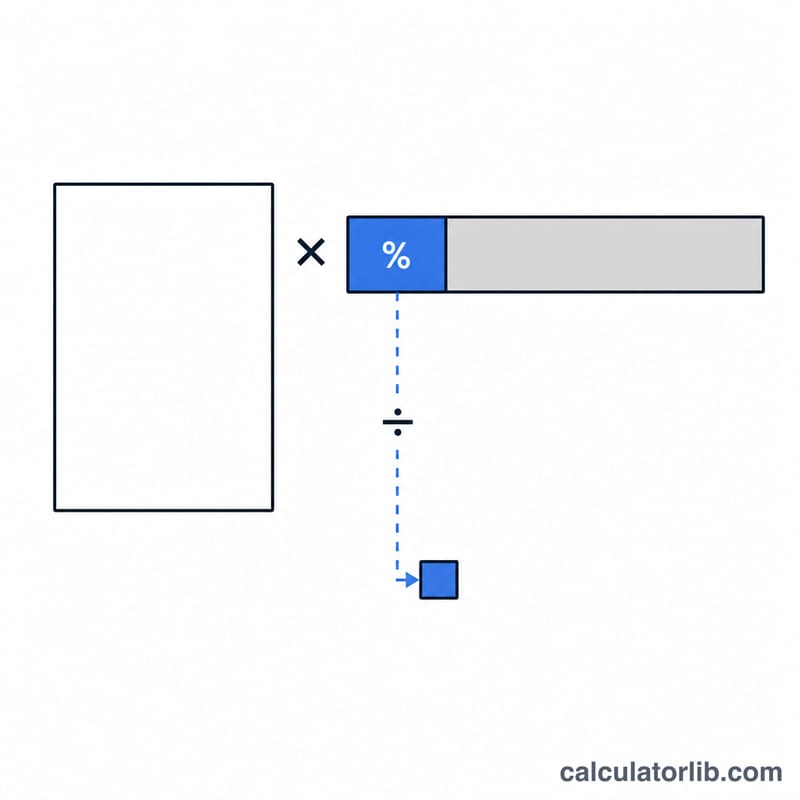
मूल फ़ॉर्मूला बेहद आसान है: $$\text{राशि} = \text{वेतन} \times \frac{\text{प्रतिशत}}{100}$$ प्रतिशत असल में 100 में से एक हिस्सा होता है, इसलिए प्रतिशत को 100 से भाग देने पर वह एक दशमलव गुणक बन जाता है। उस गुणक को वेतन से गुणा करने पर संबंधित हिस्सा मिल जाता है। बची हुई रकम जानने के लिए इस राशि को मूल वेतन में से घटा दें।
हल किया हुआ उदाहरण
मान लीजिए आपका वेतन $50,000 है और आप जानना चाहते हैं कि इसका 10% कितना होगा। संख्याएँ रखिए: $$50{,}000 \times \frac{10}{100} = 5{,}000$$ यानी $50,000 वेतन का 10% होता है $5,000, और बचता है $45,000। अगर आप 15% चाहते, तो नतीजा होता \(50{,}000 \times \frac{15}{100} = 7{,}500\)।
वेतन के सामान्य प्रतिशत और वे क्या दर्शाते हैं
वेतन के कुछ प्रतिशत पेरोल, लाभ और बजट में बार-बार आते हैं। नीचे दी गई तालिका सबसे व्यापक रूप से प्रलेखित लोगों को सूचीबद्ध करती है, वे किस आधार पर लागू होते हैं, और संख्या कहाँ से आती है। पेरोल कर की पंक्तियाँ संयुक्त राज्य अमेरिका के संघीय नियम (SSA/IRS) हैं और अन्य देशों में लागू नहीं होती हैं — यदि आप US के बाहर हैं, तो अपनी राष्ट्रीय योगदान दरें प्रतिस्थापित करें।
| प्रतिशत | यह क्या है | लागू होता है | स्रोत / मानक |
|---|---|---|---|
| 6.2% | सामाजिक सुरक्षा (OASDI) कर, कर्मचारी शेयर — नियोक्ता 6.2% का मिलान करता है | सकल वेतन, केवल वार्षिक सामाजिक सुरक्षा वेतन आधार तक; आधार से ऊपर की आय OASDI के लिए कर योग्य नहीं है | US संघीय कानून; वेतन आधार SSA द्वारा वार्षिक रूप से निर्धारित किया जाता है |
| 1.45% | मेडिकेयर कर, कर्मचारी शेयर — नियोक्ता भी 1.45% का भुगतान करता है | सभी सकल वेतन; कोई ऊपरी सीमा नहीं | US संघीय कानून (IRS) |
| 0.9% | अतिरिक्त मेडिकेयर कर — केवल कर्मचारी, नियोक्ता मिलान नहीं | IRS थ्रेशोल्ड के ऊपर सकल वेतन जो फाइलिंग स्थिति पर निर्भर करता है | US संघीय कानून (IRS) |
| 7.65% | संयुक्त FICA (6.2% + 1.45%), कर्मचारी शेयर | सकल वेतन, 6.2% हिस्सा वेतन आधार पर सीमित | US संघीय कानून (SSA/IRS) |
| 3%–15% | विशिष्ट कर्मचारी 401(k) वैकल्पिक स्थगन रेंज; कई योजनाएं निम्न अंत में स्वचालित रूप से नामांकित होती हैं और बढ़ती हैं | सकल वेतन (पारंपरिक स्थगन के लिए प्री-टैक्स, रोथ स्थगन के लिए पोस्ट-टैक्स) | विशिष्ट उद्योग अभ्यास; वार्षिक स्थगन डॉलर सीमा IRS द्वारा निर्धारित |
| पहले 6% का 50% | सामान्य नियोक्ता मिलान सूत्र — यदि कर्मचारी कम से कम 6% स्थगित करता है तो वेतन का 3% तक मूल्य | सकल वेतन | विशिष्ट उद्योग अभ्यास (योजना-विशिष्ट; सामान्य भी: पहले 3% का 100%) |
| 3%–4% | विशिष्ट वार्षिक योग्यता / जीवन यापन वेतन वृद्धि | वर्तमान सकल आधार वेतन | विशिष्ट उद्योग अभ्यास; नियोक्ता, वर्ष और मुद्रास्फीति के आधार पर भिन्न |
| 10%–15% | उच्च स्तर पर पदोन्नति के साथ विशिष्ट वेतन वृद्धि | वर्तमान सकल आधार वेतन | विशिष्ट उद्योग अभ्यास |
| 50% / 30% / 20% | बजट विभाजन: आवश्यकताएं / इच्छाएं / बचत और ऋण पुनर्भुगतान | कर-पश्चात (निवल) घर ले जाने वाला वेतन, सकल नहीं — यह यहाँ एकमात्र नियम है जो निवल पर परिभाषित है | लोकप्रिय बजट दिशानिर्देश, कानूनी मानक नहीं |
वर्तमान कर वर्ष के लिए सीमा और थ्रेशोल्ड की पुष्टि करें। सामाजिक सुरक्षा वेतन आधार, अतिरिक्त मेडिकेयर कर थ्रेशोल्ड और 401(k) योगदान सीमा समय-समय पर समायोजित की जाती हैं (वेतन आधार और स्थगन सीमा आमतौर पर हर साल)। ऊपर दी गई दरें लंबे समय से स्थिर हैं, लेकिन डॉलर की सीमा जिस पर वे संलग्न हैं, नहीं हैं — हमेशा आपके द्वारा गणना के लिए प्रकाशित आंकड़े की जांच करें।
सामान्य परिदृश्यों में वेतन का प्रतिशत
नीचे दिया गया हर सेल सरलता से \(\text{वेतन} \times \frac{\text{प्रतिशत}}{100}\) है। राशियाँ वार्षिक हैं, आप जो भी मुद्रा दर्ज करते हैं उसमें — डॉलर के संकेत चित्रात्मक हैं।
| वार्षिक वेतन | 1% | 3% | 5% | 10% | 15% | 20% |
|---|---|---|---|---|---|---|
| $40,000 | $400 | $1,200 | $2,000 | $4,000 | $6,000 | $8,000 |
| $60,000 | $600 | $1,800 | $3,000 | $6,000 | $9,000 | $12,000 |
| $80,000 | $800 | $2,400 | $4,000 | $8,000 | $12,000 | $16,000 |
| $100,000 | $1,000 | $3,000 | $5,000 | $10,000 | $15,000 | $20,000 |
| $150,000 | $1,500 | $4,500 | $7,500 | $15,000 | $22,500 | $30,000 |
हर स्तंभ रैखिक है। वेतन को दोगुना करने से राशि दोगुनी हो जाती है, और प्रतिशत को दोगुना करने से भी दोगुनी हो जाती है — इस गणना में कोई ब्रैकेट, थ्रेशोल्ड या रूंडिंग चरण नहीं हैं। यह 1% को एक उपयोगी मानसिक एंकर बनाता है: $80,000 का 1% $800 है, तो 7% है \(7 \times \$800 = \$5{,}600\), और 12.5% है \(12.5 \times \$800 = \$10{,}000\)।
प्रति पेचेक। वार्षिक आंकड़े अमूर्त महसूस होते हैं, इसलिए अपनी वेतन अवधियों की संख्या से विभाजित करें — पाक्षिक के लिए 26, अर्ध-मासिक के लिए 24, मासिक के लिए 12:
| वार्षिक राशि | पाक्षिक (÷ 26) | मासिक (÷ 12) |
|---|---|---|
| $1,200 | $46.15 | $100.00 |
| $3,000 | $115.38 | $250.00 |
| $4,000 | $153.85 | $333.33 |
| $8,000 | $307.69 | $666.67 |
| $15,000 | $576.92 | $1,250.00 |
तो एक कर्मचारी जो $80,000 कमा रहा है और अपनी सेवानिवृत्ति स्थगन को 5% से 10% तक बढ़ा रहा है, वह एक वर्ष में एक अतिरिक्त $4,000 को स्थानांतरित कर रहा है, या 26 पाक्षिक पेचेकों में से प्रत्येक से लगभग $153.85 — एक प्री-टैक्स योगदान के किसी भी कर प्रभाव पर विचार करने से पहले।
आपके परिणाम की व्याख्या
यह कैलकुलेटर आप जो संख्या दर्ज करते हैं उस पर एक ऑपरेशन करता है:
$$\text{राशि} = \text{वेतन} \times \frac{\text{प्रतिशत}}{100}$$
इसे पता नहीं है कि आपने जो वेतन दर्ज किया है वह सकल है या निवल, और इसे करने की आवश्यकता नहीं है — लेकिन आपको करनी चाहिए, क्योंकि उत्तर आप जो आधार प्रदान करते हैं उसे प्राप्त करता है। सकल वार्षिक वेतन दर्ज करें और आप सकल का एक प्रतिशत प्राप्त करते हैं। घर ले जाने वाला वेतन दर्ज करें और आप निवल का एक प्रतिशत प्राप्त करते हैं। यह महत्वपूर्ण है क्योंकि दोनों परंपराएं विनिमेय नहीं हैं: पेरोल कटौती — कर, सेवानिवृत्ति स्थगन, बीमा प्रीमियम — पारंपरिक रूप से सकल वेतन के विरुद्ध परिभाषित किए जाते हैं, जबकि घरेलू बजट नियम जैसे 50/30/20 विभाजन कर-पश्चात आय के विरुद्ध परिभाषित किए जाते हैं। सकल वेतन के विरुद्ध 20% बचत लक्ष्य चलाना और निवल वेतन के विरुद्ध 20% लक्ष्य एक ही नौकरी से बहुत अलग डॉलर की आकृति देता है।
शेष राशि घर ले जाने वाला वेतन नहीं है। दूसरा आउटपुट बस \(\text{वेतन} - \text{राशि}\) है — इस एक प्रतिशत को घटाने के बाद जो बचता है। यह पेचेक अनुमान नहीं है। वास्तविक पे स्टब एक साथ कई कटौतियों को ढेर करते हैं, और क्रम और कर उपचार अलग-अलग होते हैं: पारंपरिक 401(k) स्थगन और अधिकांश स्वास्थ्य बीमा प्रीमियम प्री-टैक्स आते हैं और इसलिए उन वेतनों को कम करते हैं जिन पर आयकर की गणना की जाती है, जबकि रोथ योगदान, वेतन कमी और कई स्वैच्छिक लाभ पोस्ट-टैक्स आते हैं। एक प्रतिशत को घटाने से आपको दूसरों के संयुक्त प्रभाव के बारे में कुछ नहीं बताया जाता है।
सीमित प्रतिशत उच्च वेतन पर टूट जाते हैं। कुछ प्रतिशत-आधारित कटौतियाँ केवल छत तक लागू होती हैं। सबसे स्पष्ट उदाहरण US सामाजिक सुरक्षा कर है: 6.2% केवल वार्षिक वेतन आधार तक के वेतन पर लागू होता है, और इससे ऊपर पूरी तरह बंद हो जाता है। उस आधार से अच्छी तरह ऊपर के वेतन को 6.2% से गुणा करें और परिणाम वास्तविक कर को कम आंकेगा, कभी-कभी काफी हद तक। समान सावधानी सेवानिवृत्ति स्थगन पर लागू होती है, जो प्रतिशत-आधारित होते हैं जब तक वे एक निश्चित वार्षिक डॉलर सीमा तक नहीं पहुँचते, और किसी भी लाभ के लिए अधिकतम योगदान के साथ। समान-प्रतिशत अंकगणित केवल उस सीमा में सटीक है जहाँ प्रतिशत वास्तव में हर डॉलर पर लागू होता है।
यह उपकरण क्या है। यह अंकगणित है — एक सटीक, गोल नहीं गणना — कर, पेरोल या कटौती गणना नहीं। वास्तविक कटौती दाखिल स्थिति, भत्तों या समकक्ष घोषणाओं, राज्य, प्रांतीय और स्थानीय क्षेत्राधिकार, साल-दर-तारीख तक की आय, योजना-विशिष्ट नियोक्ता नियमों, और जिस देश में आप काम करते हैं उसके कर कोड पर निर्भर करती है। योगदान का आकार, वृद्धि को फ्रेम, या पे स्टब पर एक लाइन की सत्यता-जांच करने के लिए परिणाम का उपयोग करें; निर्धारित करने के लिए पेरोल सिस्टम, आधिकारिक कर तालिकाएं, या योग्य पेशेवर का उपयोग करें कि वास्तव में क्या काटा जाएगा। यह खंड सामान्य जानकारी है, कर, पेरोल या वित्तीय सलाह नहीं, और यह इस बारे में कोई सिफारिश नहीं करता है कि आप व्यक्तिगत रूप से कितना प्रतिशत योगदान या बचत करें।
आय और रोज़गार: भारत
भारत में औसत आय और बेरोज़गारी, दुनिया की तुलना में, विश्व बैंक के अनुसार: ऊपर डाले गए आंकड़ों के लिए एक संदर्भ।
- प्रति व्यक्ति GNI 2025
- 2,760 USD
- प्रति व्यक्ति GDP, PPP 2025
- 11,748 अंतरराष्ट्रीय $
- दुनिया: 25,704
- बेरोज़गारी 2025
- 4.2%
- दुनिया: 4.8%
नवीनतम बदलाव बढ़ा +8.2% 2025: 2,760 USD, जबकि 2024 में 2,550 USD। CalculatorLib यह बदलाव दो प्रकाशित आँकड़ों से निकालता है।
2025 में भारत की प्रति व्यक्ति सकल राष्ट्रीय आय 2,760 अमेरिकी डॉलर प्रति वर्ष थी, यानी लगभग 230 अमेरिकी डॉलर प्रति माह। दुनिया: 14,244 USD
| वर्ष | प्रति व्यक्ति GNI (USD) | प्रति व्यक्ति GDP, PPP (अंतरराष्ट्रीय $) | बेरोज़गारी |
|---|---|---|---|
| 2025 | 2,760 | 11,748 | 4.2% |
| 2024 | 2,550 | 10,719 | 4.2% |
| 2023 | 2,490 | 9,853 | 4.2% |
| 2022 | 2,360 | 8,941 | 4.8% |
| 2021 | 2,170 | 7,819 | 6.4% |
| 2020 | 1,900 | 6,766 | 7.9% |
| 2019 | 2,070 | 6,945 | 6.5% |
| 2018 | 1,970 | 6,522 | 7.7% |
| 2017 | 1,790 | 5,968 | 7.6% |
| 2016 | 1,670 | 5,634 | 7.6% |
प्रति व्यक्ति GNI (एटलस पद्धति) अर्थव्यवस्था की सारी आय का औसत है, सामान्य वेतन नहीं; PPP डॉलर स्थानीय कीमतों के हिसाब से समायोजित होते हैं।
भारत और अन्य देश
प्रति व्यक्ति जीएनआई, वर्तमान अमेरिकी डॉलर में (एटलस पद्धति) — हर देश का नवीनतम प्रकाशित वर्ष।
- संयुक्त राज्य 88,810 USD (2025)
- फ़्रांस 48,630 USD (2025)
- जापान 38,340 USD (2025)
- दक्षिण कोरिया 37,880 USD (2025)
- सऊदी अरब 36,070 USD (2025)
- तुर्किये 16,300 USD (2025)
- रूस 15,960 USD (2025)
- विश्व 14,244 USD (2025)
- चीन 14,230 USD (2025)
- मैक्सिको 13,730 USD (2025)
- वियतनाम 4,970 USD (2025)
- भारत 2,760 USD (2025)
ताइवान के लिए अभी कोई प्रकाशित आँकड़ा नहीं है।
पंक्तियों के वर्ष अलग हो सकते हैं: हर आँकड़ा अपने वर्ष के साथ दिखाया गया है। हर देश के लिए विश्व बैंक का वही संकेतक।
नवीनतम आंकड़ा: 2025 डेटा अपडेट 2026-10-18 · ताज़ा
स्रोत: The World Bank Group CC BY 4.0
मासिक आंकड़े CalculatorLib ने इन्हीं आंकड़ों से निकाले हैं।
स्रोत का विवरण और कार्यप्रणाली
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
अक्सर पूछे जाने वाले सवाल
क्या मैं इसे सैलरी बढ़ोतरी के लिए इस्तेमाल कर सकता हूँ? हाँ। अपना मौजूदा वेतन और बढ़ोतरी का प्रतिशत डालें और देखें कि रकम में कितना इज़ाफ़ा होता है। इसे अपने वेतन में जोड़ने पर नया कुल वेतन मिल जाएगा।
क्या यह किसी भी मुद्रा के साथ चलता है? बिल्कुल। गणित मुद्रा पर निर्भर नहीं करता, इसलिए नतीजा उसी मुद्रा में आएगा जो आपने डाली है।
प्रतिशत जुड़ने के बाद नया वेतन कैसे निकालूँ? निकाली गई राशि को अपने मूल वेतन में जोड़ दें, या यूँ समझ लें कि P% की बढ़ोतरी आपके वेतन को \(\left(1 + \frac{P}{100}\right)\) से गुणा कर देती है।