50/30/20 बजट क्या है?
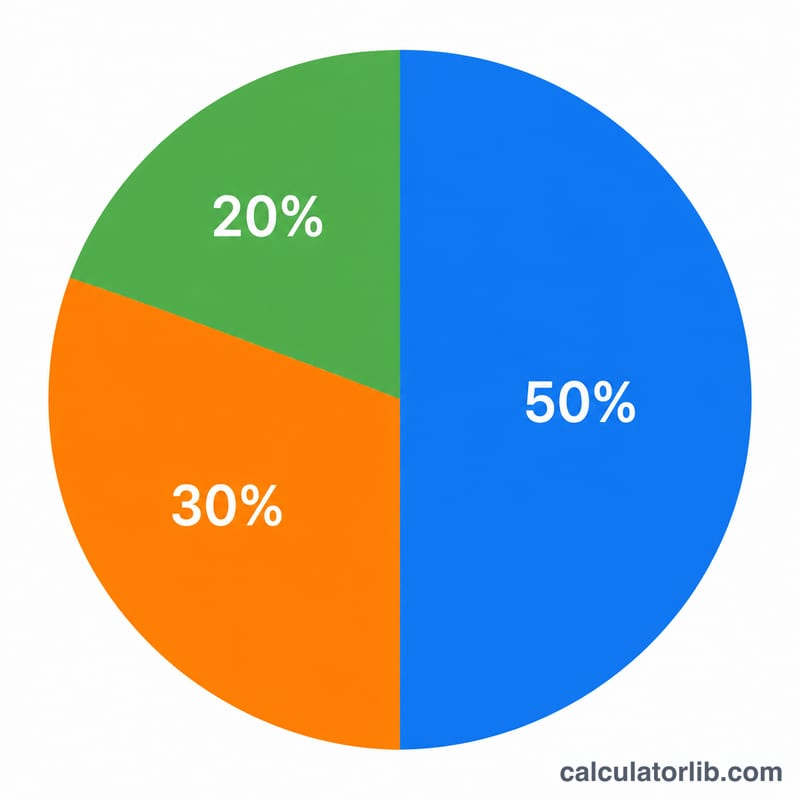
50/30/20 नियम पैसों के मैनेजमेंट का एक आसान और बेहद लोकप्रिय तरीका है। यह आपकी मंथली टेक-होम (नेट) इनकम को तीन हिस्सों में बाँटता है: 50% ज़रूरतों के लिए, 30% शौक और मनपसंद चीज़ों के लिए, और 20% बचत व कर्ज़ चुकाने के लिए। चूँकि यह तय रकम के बजाय प्रतिशत पर काम करता है, इसलिए हर इनकम और हर करेंसी (रुपया, डॉलर आदि) पर फिट बैठता है — बजट बनाने की शुरुआत के लिए यह एक यूनिवर्सल फॉर्मूला है।
इस कैलकुलेटर का इस्तेमाल कैसे करें
अपनी मंथली नेट इनकम डालें — यानी टैक्स और कटौतियों के बाद जो रकम असल में आपके बैंक खाते में आती है। कैलकुलेटर तुरंत बता देगा कि हर कैटेगरी में कितना पैसा लगाना है। अगर आपको हफ़्तेवार या सालाना भुगतान मिलता है, तो पहले उसे मंथली में बदलें (हफ़्ते की कमाई को लगभग \(4.33\) से गुणा करें, या सालाना नेट इनकम को \(12\) से भाग दें)।
फॉर्मूला आसान भाषा में
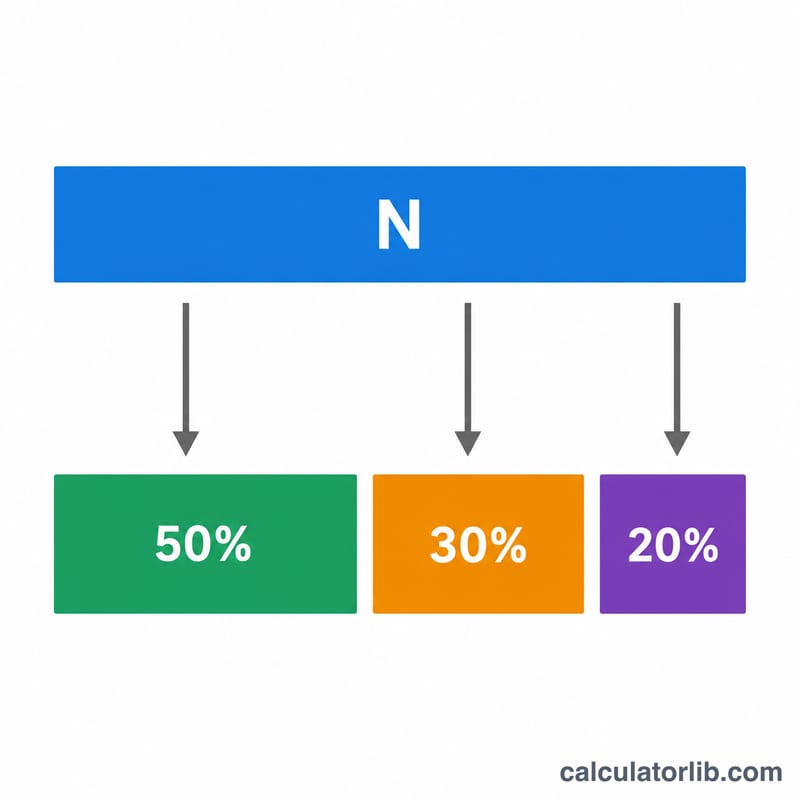
हिसाब बेहद सीधा है। अगर नेट इनकम \(N\) है तो:
$$\begin{gathered} \text{ज़रूरतें} = N \times 0.50 \\[0.6em] \text{शौक} = N \times 0.30 \\[0.6em] \text{बचत} = N \times 0.20 \end{gathered}$$तीनों कैटेगरी मिलाकर हमेशा आपकी नेट इनकम का 100% बनती हैं।
ज़रूरतें वे चीज़ें हैं जिन्हें टाला नहीं जा सकता: किराया या होम लोन की किस्त, राशन, बिजली-पानी के बिल, बीमा, और लोन की मिनिमम किस्तें। शौक लाइफस्टाइल से जुड़े खर्च हैं: बाहर खाना, सब्सक्रिप्शन, हॉबी और घूमना-फिरना। बचत में इमरजेंसी फंड, रिटायरमेंट के लिए जमा पैसा, और मिनिमम से ज़्यादा कर्ज़ चुकाना शामिल है।
उदाहरण से समझें
मान लीजिए आपकी मंथली नेट इनकम $4,000 है।
$$\begin{gathered} \text{ज़रूरतें} = 4{,}000 \times 0.50 = \$2{,}000 \\[0.6em] \text{शौक} = 4{,}000 \times 0.30 = \$1{,}200 \\[0.6em] \text{बचत} = 4{,}000 \times 0.20 = \$800 \end{gathered}$$यानी आपका लक्ष्य होना चाहिए कि ज़रूरी खर्च $2,000 से कम रहें, शौक पर खर्च $1,200 से कम रहे, और हर महीने $800 बचाकर रखें।
मुख्य बजट शब्दावली
ये शब्द 50/30/20 बजट कैलकुलेटर में पूरे उपयोग किए गए हैं। परिभाषाएँ सामान्य हैं; करों और लाभों का सटीक व्यवहार देश और नियोक्ता के अनुसार अलग होता है।
- शुद्ध आय (हाथ में आने वाला वेतन): वह राशि जो करों, सामाजिक बीमा या पेरोल योगदान, और आपके वेतन से कटने वाली कटौतियों जैसे स्वास्थ्य प्रीमियम या सेवानिवृत्ति योगदान के बाद वास्तव में आपके बैंक खाते में आती है। कैलकुलेटर में शुद्ध फ़ील्ड में यही संख्या माँगी जाती है।
- सकल आय: किसी भी कर या कटौती से पहले आपकी कुल कमाई। सकल वेतन हमेशा शुद्ध वेतन से अधिक होता है, इसलिए इसे कैलकुलेटर में दर्ज न करें, अन्यथा आपका बजट बढ़ा-चढ़ाकर दिखेगा।
- ज़रूरतें: आवश्यक खर्च जिनसे बचना कठिन है और जिन्हें जीने और काम करने के लिए चुकाना ज़रूरी है। सामान्य मदें: किराया या गृह ऋण की किस्त, उपयोगिता बिल, किराने का सामान, बुनियादी परिवहन (ईंधन, ट्रांज़िट पास, कार बीमा), स्वास्थ्य बीमा और ज़रूरी चिकित्सा खर्च, बाल देखभाल, और न्यूनतम ऋण भुगतान।
- इच्छाएँ: वैकल्पिक खर्च जो आपकी जीवनशैली बेहतर बनाते हैं, लेकिन जिन्हें बुनियादी जीवन पर असर डाले बिना कम किया या छोड़ा जा सकता है। सामान्य मदें: बाहर खाना, स्ट्रीमिंग और सदस्यताएँ, शौक, यात्रा और छुट्टियाँ, मनोरंजन, नए गैजेट, उन्नत फ़ोन योजनाएँ, और गैर-ज़रूरी कपड़े।
- बचत: आय का वह हिस्सा जिसे आप अभी खर्च करने के बजाय भविष्य के लिए अलग रखते हैं। सामान्य मदें: आपातकालीन निधि में योगदान, सेवानिवृत्ति खाते, निवेश, घर की डाउन पेमेंट के लिए बचत, और अन्य दीर्घकालिक लक्ष्य। 50/30/20 ढाँचे में इस श्रेणी में अतिरिक्त ऋण चुकौती भी शामिल है।
- न्यूनतम ऋण भुगतान बनाम अतिरिक्त ऋण चुकौती: न्यूनतम भुगतान वह सबसे छोटी राशि है जो आपका ऋणदाता हर महीने माँगता है (क्रेडिट कार्ड का न्यूनतम बकाया, आवश्यक ऋण किस्त)। इसे ज़रूरत माना जाता है, क्योंकि इसे चूकने पर जुर्माना लगता है। न्यूनतम से ऊपर जो भी राशि आप मूलधन जल्दी घटाने के लिए चुकाते हैं, वह अतिरिक्त ऋण चुकौती है और बचत (20%) श्रेणी में गिनी जाती है।
- आपातकालीन निधि: अप्रत्याशित खर्चों जैसे नौकरी जाना, चिकित्सा बिल, या तुरंत मरम्मत के लिए सुलभ खाते में अलग रखी गई नकदी। आमतौर पर बताया जाने वाला दिशानिर्देश आवश्यक खर्चों के तीन से छह महीने का है, हालाँकि सही राशि आपकी परिस्थितियों पर निर्भर करती है।
अपने बजट विभाजन की व्याख्या
कैलकुलेटर एक लक्ष्य आवंटन दिखाता है: आपकी शुद्ध आय का 50% ज़रूरतों के लिए, 30% इच्छाओं के लिए, और 20% बचत तथा अतिरिक्त ऋण चुकौती के लिए। उदाहरण के लिए, 4,000 प्रति माह की शुद्ध आय पर लक्ष्य होंगे: ज़रूरतों के लिए 2,000, इच्छाओं के लिए 1,200, और बचत के लिए 800। ये सीमाएँ और लक्ष्य हैं, न कि वास्तव में किए गए खर्च का रिकॉर्ड।
50/30/20 दिशानिर्देश को अमेरिकी सीनेटर एलिज़ाबेथ वॉरेन और उनकी बेटी अमेलिया वॉरेन टायगी ने अपनी 2005 की पुस्तक All Your Worth: The Ultimate Lifetime Money Plan में लोकप्रिय बनाया था। यह अमेरिकी संदर्भ को ध्यान में रखकर लिखा गया था, इसलिए जीवन-यापन की सामान्य लागत अन्य देशों और शहरों में अलग हो सकती है।
यदि आपकी ज़रूरतें 50% से अधिक हैं
यह आम है, खासकर महंगे आवास बाज़ारों में या कम आय पर। इसका अर्थ यह नहीं कि आप कुछ गलत कर रहे हैं; इसका अर्थ है कि डिफ़ॉल्ट विभाजन आपकी स्थिति में फिट नहीं बैठता। सामान्य उपायों में शामिल हैं:
- सबसे बड़े स्थिर खर्चों (आवास, परिवहन, बीमा) की समीक्षा करना ताकि समय के साथ उन्हें कम किया जा सके।
- अस्थायी रूप से इच्छाओं की श्रेणी में कटौती करना ताकि बचत यथासंभव लक्ष्य के करीब रह सके।
- जहाँ संभव हो वहाँ आय बढ़ाना।
- अपनी वास्तविक लागत को दर्शाने वाला अलग अनुपात चुनना।
सामान्य विविधताएँ
- 60/20/20: 60% ज़रूरतें, 20% इच्छाएँ, 20% बचत, जो उच्च स्थिर खर्चों के लिए उपयुक्त है।
- 70/20/10: 70% ज़रूरतें, 20% इच्छाएँ, 10% बचत, जिसका उपयोग कभी-कभी तब होता है जब आवश्यक खर्च बहुत अधिक हों, हालाँकि इससे बचत का बफ़र छोटा रह जाता है।
- 50/20/30 या इसी प्रकार: जब लक्ष्य बचत बढ़ाना या ऋण जल्दी चुकाना हो, तब बचत या ऋण चुकौती की ओर अधिक झुकाव।
नोट: 50/30/20 नियम एक सामान्य अनुमानित नियम है, न कि व्यक्तिगत वित्तीय सलाह। आपका आदर्श बजट आपकी आय की स्थिरता, ऋण, आश्रितों, स्थान और लक्ष्यों पर निर्भर करता है। अपनी स्थिति के लिए मार्गदर्शन हेतु किसी योग्य वित्तीय पेशेवर से परामर्श लेने पर विचार करें।
अक्सर पूछे जाने वाले सवाल
ग्रॉस इनकम लूँ या नेट? हमेशा नेट (टैक्स के बाद वाली) इनकम लें, क्योंकि असल में वही पैसा होता है जिसका आप बजट बना सकते हैं।
अगर मेरी ज़रूरतें 50% से ज़्यादा हो जाएँ तो? महँगे शहरों में ऐसा आम है। पहले शौक वाले खर्च में कटौती करें, या 50/30/20 को एक लक्ष्य मानकर धीरे-धीरे उसकी ओर बढ़ें।
20% की बचत कर्ज़ से पहले है या बाद में? बचत वाले हिस्से में मिनिमम किस्तों से ऊपर का कर्ज़ चुकाना, साथ ही बचत और निवेश दोनों शामिल हैं — सबसे पहले ऊँचे ब्याज वाले कर्ज़ को निपटाएँ।