50/30/20 Bütçe Yöntemi Nedir?
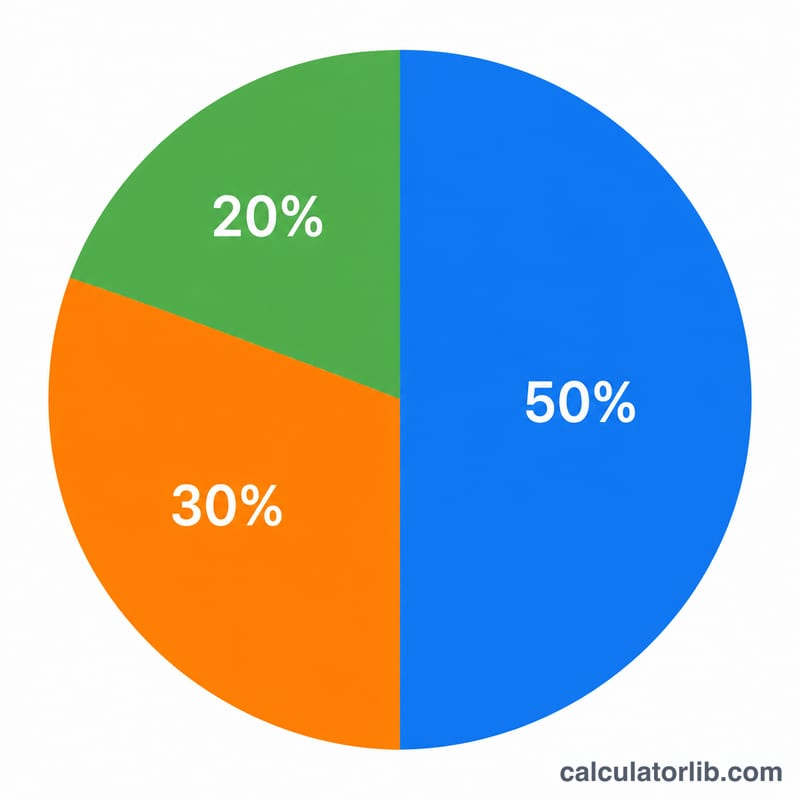
50/30/20 kuralı, kişisel finansını yönetmenin basit ve popüler bir yoludur. Aylık eline geçen (net) geliri üç bölüme ayırır: %50 ihtiyaçlar, %30 istekler ve %20 birikim ile borç ödemesi. Sabit tutarlar yerine yüzdelerle çalıştığı için her gelir düzeyine ve her para birimine uyum sağlar; bu da onu bütçe kurmaya başlamak için evrensel bir başlangıç noktası yapar.
Bu Hesaplayıcıyı Nasıl Kullanırsınız?
Aylık net gelirinizi girin; yani vergiler ve kesintilerden sonra hesabınıza fiilen yatan tutarı. Hesaplayıcı her kategoriye ne kadar ayırmanız gerektiğini anında gösterir. Maaşınızı haftalık ya da yıllık alıyorsanız önce aylığa çevirin (haftalık tutarı yaklaşık \(4{,}33\) ile çarpın ya da yıllık net geliri \(12\)'ye bölün).
Formül Nasıl İşliyor?
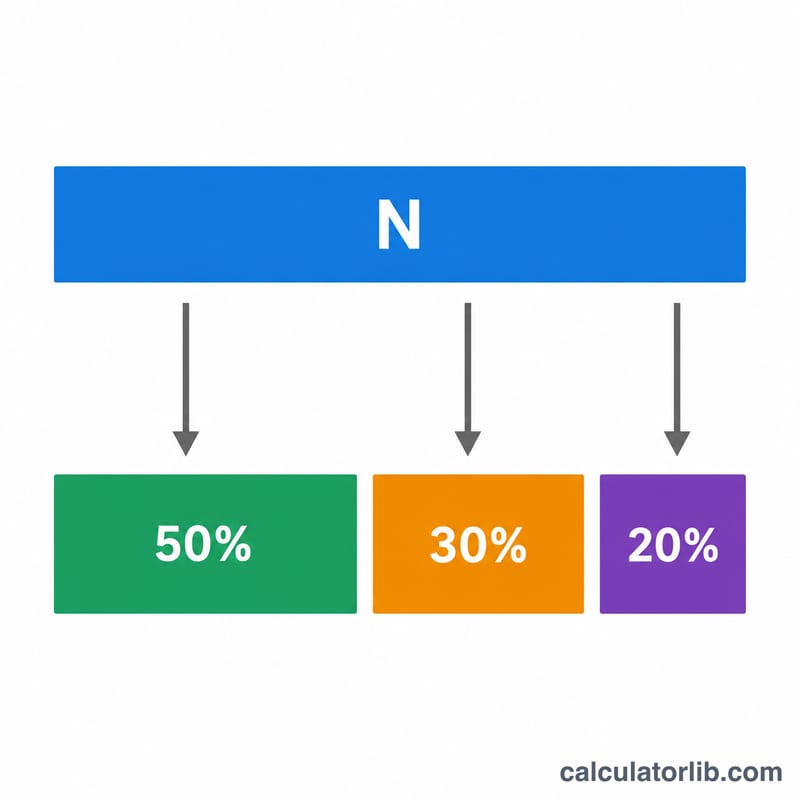
Hesap oldukça basittir. Net gelir \(N\) olduğunda:
$$\begin{gathered} \text{İhtiyaçlar} = N \times 0{,}50 \\[0.6em] \text{İstekler} = N \times 0{,}30 \\[0.6em] \text{Birikim} = N \times 0{,}20 \end{gathered}$$Üç kategori her zaman net gelirinizin %100'ünü oluşturur.
İhtiyaçlar, vazgeçemeyeceğiniz zorunlu giderlerdir: kira veya konut kredisi, market alışverişi, faturalar, sigorta ve asgari kredi ödemeleri. İstekler yaşam tarzıyla ilgili tercihlerdir: dışarıda yemek, abonelikler, hobiler ve tatil. Birikim ise acil durum fonunuzu, emeklilik birikimlerinizi ve asgariden fazla borç ödemelerini kapsar.
Örnek Hesaplama
Diyelim ki aylık net geliriniz 4.000 ₺.
$$\text{İhtiyaçlar} = 4.000 \times 0{,}50 = 2.000\ ₺$$$$\text{İstekler} = 4.000 \times 0{,}30 = 1.200\ ₺$$$$\text{Birikim} = 4.000 \times 0{,}20 = 800\ ₺$$Yani zorunlu harcamalarınızı 2.000 ₺'nin, keyfi harcamalarınızı 1.200 ₺'nin altında tutmayı hedefler ve her ay 800 ₺ kenara koyarsınız.
Temel Bütçe Terimleri
Bu terimler 50/30/20 bütçe hesaplayıcısının tamamında kullanılmaktadır. Tanımlar genel niteliktedir; vergi ve yan haklara ilişkin uygulama ülkeye ve işverene göre değişir.
- Net gelir (eline geçen maaş): Vergilerden, sosyal sigorta veya bordro katkı paylarından ve maaşınızdan kesilen sağlık primi veya emeklilik katkısı gibi bordro kesintilerinden sonra banka hesabınıza fiilen yatan tutar. Hesaplayıcının net alanında istediği rakam budur.
- Brüt gelir: Vergi ve kesintiler öncesindeki toplam kazancınız. Brüt ücret her zaman net ücretten yüksektir; hesaplayıcıya brüt tutarı girmeyin, aksi halde bütçeniz olduğundan fazla görünür.
- İhtiyaçlar: Kaçınması zor olan ve yaşamak ile çalışmak için ödemek zorunda olduğunuz temel giderler. Tipik kalemler: kira veya ev kredisi taksiti, faturalar (elektrik, su, doğalgaz, internet), market harcamaları, temel ulaşım (yakıt, toplu taşıma kartı, araba sigortası), sağlık sigortası ve zorunlu tıbbi giderler, çocuk bakımı ve asgari borç ödemeleri.
- İstekler: Yaşam kalitenizi artıran ancak temel yaşamı etkilemeden azaltabileceğiniz veya bırakabileceğiniz isteğe bağlı harcamalar. Tipik kalemler: dışarıda yemek, dijital yayın ve abonelikler, hobiler, seyahat ve tatiller, eğlence, yeni elektronik cihazlar, daha yüksek ücretli telefon paketleri ve gerekli olmayan giyim.
- Tasarruf: Geliri şimdi harcamak yerine gelecek için ayırdığınız kısım. Tipik kalemler: acil durum fonuna katkılar, emeklilik hesapları, yatırımlar, ev peşinatı için birikim ve diğer uzun vadeli hedefler. 50/30/20 yönteminde bu kategori, ek borç ödemelerini de kapsar.
- Asgari borç ödemeleri ile ek borç ödemesi: Asgari ödeme, borç veren kuruluşun her ay talep ettiği en küçük tutardır (kredi kartı asgari ödemesi, zorunlu kredi taksiti). Bu ödeme yapılmazsa cezalar doğduğu için ihtiyaç sayılır. Anapara borcunu daha hızlı azaltmak için asgari tutarın üzerinde ödediğiniz her tutar ek borç ödemesi olur ve tasarruf (%20) kategorisine dahil edilir.
- Acil durum fonu: İş kaybı, tıbbi faturalar veya acil onarımlar gibi beklenmedik giderleri karşılamak için erişilebilir bir hesapta ayrılan nakit. Sık anılan bir kılavuz, temel giderlerin üç ila altı aylık tutarıdır; ancak doğru tutar durumunuza bağlıdır.
Bütçe Dağılımınızı Yorumlamak
Hesaplayıcı bir hedef dağılım çıktısı verir: net gelirinizin %50'si ihtiyaçlara, %30'u isteklere ve %20'si tasarruf ile ek borç ödemesine ayrılır. Örneğin aylık 4.000 net gelirde hedefler; ihtiyaçlar için 2.000, istekler için 1.200 ve tasarruf için 800 olur. Bunlar üst sınırlar ve hedeflerdir; gerçek harcamalarınızın kaydı değildir.
50/30/20 kılavuzu, ABD Senatörü Elizabeth Warren ve kızı Amelia Warren Tyagi tarafından 2005 yılında yazılan All Your Worth: The Ultimate Lifetime Money Plan kitabıyla yaygınlaşmıştır. Kitap ABD koşulları düşünülerek yazılmıştır; bu nedenle tipik yaşam maliyetinin ne olduğu diğer ülkelerde ve şehirlerde farklılık gösterebilir.
İhtiyaçlarınız %50'yi aşarsa
Bu durum özellikle yüksek konut maliyetlerinin olduğu piyasalarda veya düşük gelirlerde yaygındır. Bu, bir şeyi yanlış yaptığınız anlamına gelmez; varsayılan dağılımın durumunuza uymadığı anlamına gelir. Yaygın yanıtlar şunlardır:
- Zamanla azaltmak için en büyük sabit giderleri (konut, ulaşım, sigorta) gözden geçirmek.
- Tasarrufun hedefe mümkün olduğunca yakın kalabilmesi için istekler kategorisini geçici olarak kısmak.
- Mümkünse gelirinizi artırmak.
- Gerçek maliyetlerinizi yansıtan farklı bir oran seçmek.
Yaygın varyasyonlar
- 60/20/20: %60 ihtiyaç, %20 istek, %20 tasarruf; daha yüksek sabit giderlere uygundur.
- 70/20/10: %70 ihtiyaç, %20 istek, %10 tasarruf; temel giderler çok yüksek olduğunda bazen kullanılır, ancak daha küçük bir tasarruf tamponu bırakır.
- 50/20/30 veya benzeri: Birikim yapmak veya borcu daha hızlı kapatmak hedeflendiğinde tasarrufa veya borç kapatmaya daha fazla ağırlık verir.
Not: 50/30/20 kuralı genel bir pratik kuraldır; kişiye özel finansal tavsiye değildir. İdeal bütçeniz gelir istikrarınıza, borçlarınıza, bakmakla yükümlü olduğunuz kişilere, yaşadığınız yere ve hedeflerinize bağlıdır. Durumunuza özgü rehberlik için yetkin bir finans uzmanına danışmayı düşünebilirsiniz.
Sıkça Sorulan Sorular
Brüt geliri mi yoksa net geliri mi kullanmalıyım? Net (vergi sonrası) geliri kullanın; çünkü gerçekte bütçeleyebileceğiniz para budur.
İhtiyaçlarım gelirimin %50'sinden fazlaysa ne olur? Yaşam maliyetinin yüksek olduğu yerlerde bu çok olağandır. Önce isteklerden kısmayı deneyin ya da 50/30/20'yi zaman içinde ulaşmayı hedeflediğiniz bir denge olarak görün.
%20'lik birikim borç öncesi mi sonrası mı? Birikim bölümü; asgarinin üzerindeki ek borç ödemelerini, birikim yapmayı ve yatırımı kapsar. Önceliği yüksek faizli borçlara verin.