¿Qué es el presupuesto 50/30/20?
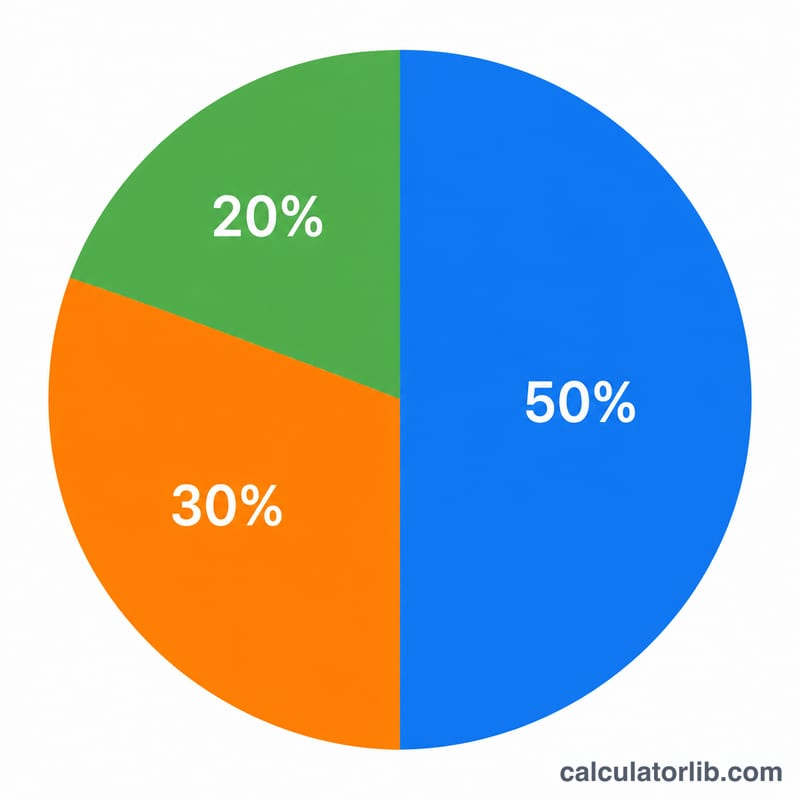
La regla 50/30/20 es un método sencillo y muy popular para organizar tus finanzas personales. Consiste en repartir tus ingresos netos mensuales en tres grupos: un 50% para necesidades, un 30% para gustos y un 20% para ahorro y pago de deudas. Como trabaja con porcentajes y no con cantidades fijas, se adapta a cualquier nivel de ingresos y a cualquier moneda, por lo que es un punto de partida universal para empezar a presupuestar.
Cómo usar esta calculadora
Introduce tus ingresos netos mensuales, es decir, el dinero que de verdad llega a tu cuenta una vez descontados impuestos y retenciones. La calculadora te muestra al momento cuánto deberías asignar a cada categoría. Si cobras por semana o de forma anual, conviértelo primero a una cifra mensual: multiplica el sueldo semanal por unos \(4{,}33\) o divide el neto anual entre \(12\).
La fórmula, paso a paso
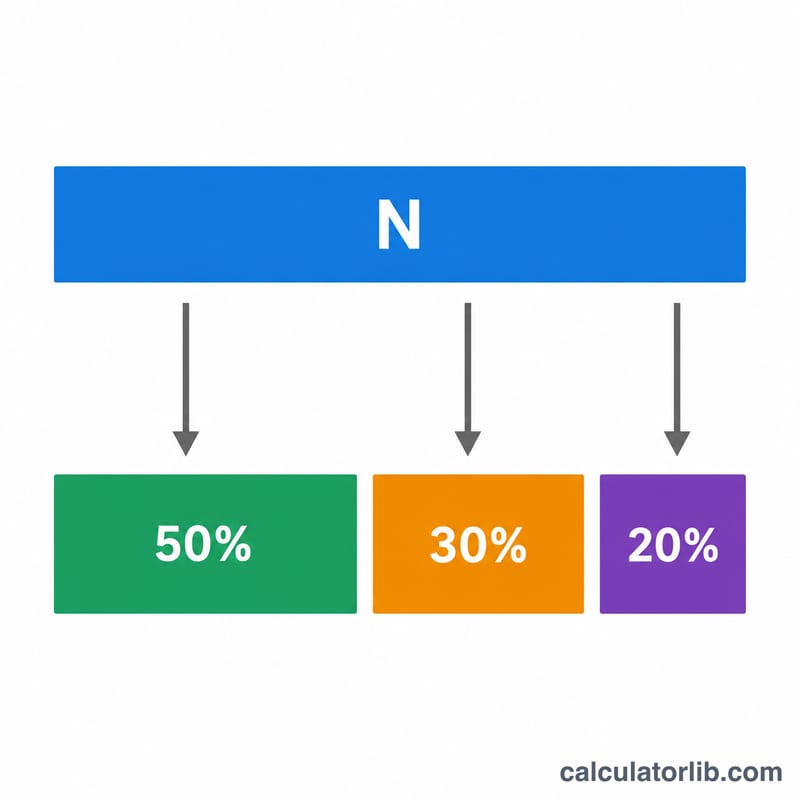
El cálculo no tiene misterio. A partir de tus ingresos netos \(N\):
$$\begin{gathered} \text{Necesidades} = N \times 0{,}50 \\[0.6em] \text{Gustos} = N \times 0{,}30 \\[0.6em] \text{Ahorro} = N \times 0{,}20 \end{gathered}$$Las tres categorías siempre suman el 100% de tu ingreso neto.
Las necesidades son los gastos imprescindibles que no puedes saltarte: alquiler o hipoteca, comida, suministros, seguros y las cuotas mínimas de tus préstamos. Los gustos son decisiones de estilo de vida: salir a comer, suscripciones, aficiones y viajes. El ahorro incluye tu fondo de emergencia, las aportaciones para la jubilación y el pago extra de deudas.
Ejemplo práctico
Imagina que tus ingresos netos mensuales son de 4.000 €.
$$\text{Necesidades} = 4.000 \times 0{,}50 = 2.000\ \text{€}$$$$\text{Gustos} = 4.000 \times 0{,}30 = 1.200\ \text{€}$$$$\text{Ahorro} = 4.000 \times 0{,}20 = 800\ \text{€}$$Así, el objetivo sería mantener los gastos esenciales por debajo de 2.000 €, los gastos discrecionales por debajo de 1.200 € y apartar 800 € cada mes.
Términos clave del presupuesto
Estos términos se usan en todo el calculador de presupuesto 50/30/20. Las definiciones son generales; el tratamiento exacto de impuestos y prestaciones varía según el país y el empleador.
- Ingreso neto (salario de bolsillo): La cantidad que realmente llega a tu cuenta bancaria después de impuestos, cotizaciones a la seguridad social o de nómina, y deducciones de nómina como primas de seguro médico o aportaciones para la jubilación descontadas de tu sueldo. Es el número que el calculador solicita en el campo neto.
- Ingreso bruto: Tus ingresos totales antes de cualquier impuesto o deducción. El salario bruto siempre es mayor que el neto, así que no lo introduzcas en el calculador o tu presupuesto quedará sobrestimado.
- Necesidades: Gastos esenciales que son difíciles de evitar y que debes pagar para vivir y trabajar. Ejemplos típicos: alquiler o hipoteca, servicios públicos, comestibles, transporte básico (combustible, abono de transporte, seguro del automóvil), seguro de salud y gastos médicos necesarios, cuidado infantil y pagos mínimos de deudas.
- Deseos: Gastos discrecionales que mejoran tu estilo de vida, pero que podrías reducir o eliminar sin afectar tu vida básica. Ejemplos típicos: comer fuera, servicios de streaming y suscripciones, pasatiempos, viajes y vacaciones, entretenimiento, gadgets nuevos, planes de teléfono mejorados y ropa no esencial.
- Ahorro: La parte de los ingresos que apartas para el futuro en lugar de gastarla ahora. Ejemplos típicos: aportaciones a un fondo de emergencia, cuentas de jubilación, inversiones, ahorro para el enganche de una vivienda y otras metas a largo plazo. En el marco 50/30/20, esta categoría también incluye el pago extra de deudas.
- Pagos mínimos de deuda frente a pago extra de deuda: El pago mínimo es la cantidad más pequeña que tu acreedor exige cada mes (pago mínimo de tarjeta de crédito, cuota obligatoria de un préstamo). Cuenta como necesidad porque no pagarlo acarrea penalizaciones. Cualquier cantidad que pagues por encima del mínimo para reducir el capital más rápido es pago extra de deuda y cuenta dentro de la categoría de ahorro (20%).
- Fondo de emergencia: Efectivo apartado en una cuenta accesible para cubrir gastos imprevistos, como la pérdida del empleo, facturas médicas o reparaciones urgentes. Una pauta comúnmente citada es de tres a seis meses de gastos esenciales, aunque la cantidad adecuada depende de tus circunstancias.
Interpretar la distribución de tu presupuesto
El calculador muestra una asignación objetivo: 50% de tu ingreso neto para necesidades, 30% para deseos y 20% para ahorro y pago extra de deudas. Por ejemplo, un ingreso neto de 4.000 al mes da como objetivos 2.000 para necesidades, 1.200 para deseos y 800 para ahorro. Estas cifras son techos y metas, no un registro de lo que realmente gastas.
La pauta 50/30/20 fue popularizada por la senadora estadounidense Elizabeth Warren y su hija Amelia Warren Tyagi en su libro de 2005 All Your Worth: The Ultimate Lifetime Money Plan. Se escribió pensando en el contexto de Estados Unidos, por lo que lo que se considera un costo de vida típico puede diferir en otros países y ciudades.
Si tus necesidades superan el 50%
Esto es común, sobre todo en mercados de vivienda de alto costo o con ingresos bajos. No significa que estés haciendo algo mal; significa que la distribución predeterminada no se ajusta a tu situación. Las respuestas habituales incluyen:
- Revisar los mayores gastos fijos (vivienda, transporte, seguros) para reducirlos con el tiempo.
- Recortar temporalmente la categoría de deseos para que el ahorro se mantenga lo más cerca posible del objetivo.
- Aumentar los ingresos cuando sea posible.
- Elegir una proporción distinta que refleje tus costos reales.
Variantes comunes
- 60/20/20: 60% necesidades, 20% deseos, 20% ahorro, que se adapta a costos fijos más altos.
- 70/20/10: 70% necesidades, 20% deseos, 10% ahorro, que a veces se usa cuando los costos esenciales son muy altos, aunque deja un colchón de ahorro más pequeño.
- 50/20/30 o similar: Desplaza más hacia el ahorro o la amortización de deudas cuando el objetivo es acumular ahorros o pagar deudas más rápido.
Nota: La regla 50/30/20 es una pauta general orientativa, no asesoramiento financiero personalizado. Tu presupuesto ideal depende de la estabilidad de tus ingresos, tus deudas, las personas a tu cargo, tu ubicación y tus metas. Considera consultar a un profesional financiero calificado para obtener orientación específica para tu situación.
Preguntas frecuentes
¿Debo usar el sueldo bruto o el neto? Utiliza el ingreso neto (después de impuestos), porque es el dinero con el que realmente puedes planificar tu presupuesto.
¿Y si mis necesidades superan el 50%? En zonas con un coste de vida alto es algo muy habitual. Intenta primero recortar en los gustos o toma el 50/30/20 como una meta que ir alcanzando poco a poco.
El 20% de ahorro, ¿es antes o después de las deudas? La categoría de ahorro engloba el pago de deudas por encima de las cuotas mínimas, además de crear ahorro e invertir; prioriza siempre las deudas con intereses más altos.