什麼是 50/30/20 預算法則?
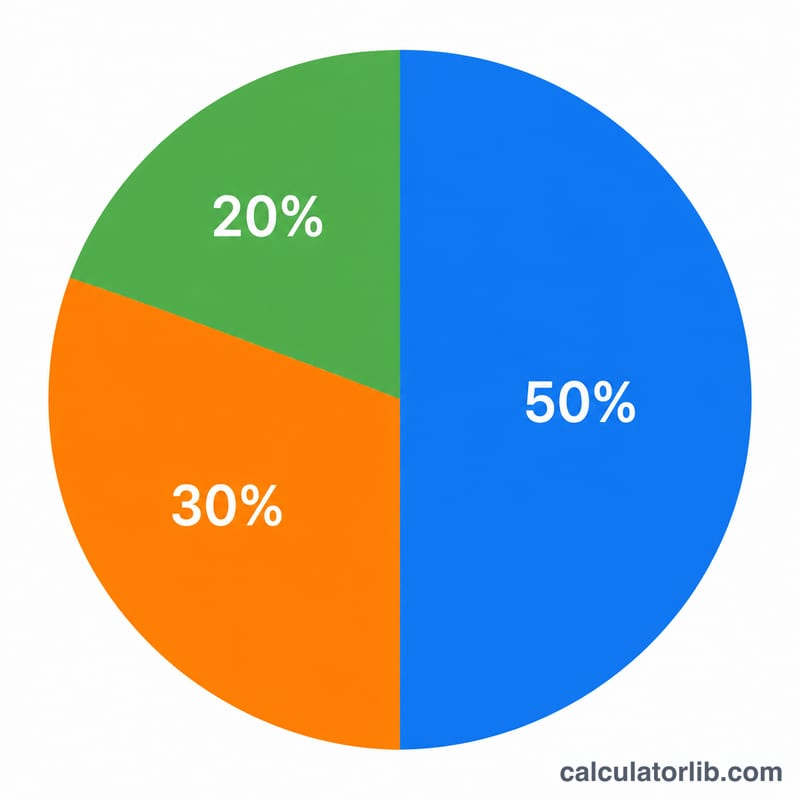
50/30/20 法則是一套簡單又廣受歡迎的個人理財架構,將你每月實領(稅後)收入分成三個部分:50% 用於必要支出、30% 用於想要花費、20% 用於儲蓄與還債。由於它以百分比而非固定金額來規劃,能適用於任何收入水準與任何幣別,因此不論你身在台灣或海外,都能作為建立預算的通用起點。
如何使用這個計算機
輸入你的每月淨收入,也就是扣除稅金與各項扣款後,實際入帳到銀行帳戶的金額。計算機會立即算出每一類別該分配多少。如果你是按週領薪或以年薪計算,請先換算成月收入(週薪約乘以 4.33,或將年度淨收入除以 12)。
公式說明
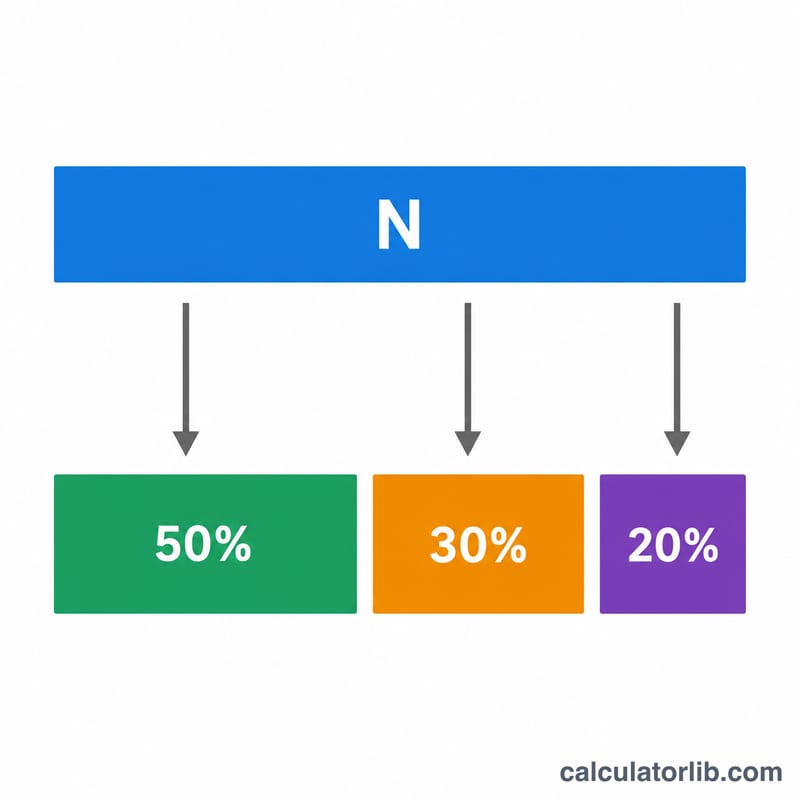
計算方式相當直接。假設淨收入為 \(N\):
$$\begin{gathered} \text{必要支出} = N \times 0.50 \\[0.6em] \text{想要花費} = N \times 0.30 \\[0.6em] \text{儲蓄} = N \times 0.20 \end{gathered}$$三個類別加總起來,永遠等於淨收入的 100%。
必要支出是無法省略的開銷:房租或房貸、日常採買、水電瓦斯、保險,以及貸款的最低應繳金額。想要花費則屬於生活風格上的選擇:外食、訂閱服務、興趣嗜好與旅遊。儲蓄則涵蓋緊急預備金、退休金提撥,以及額外的債務清償。
實際範例
假設你的每月淨收入為 $4,000。
$$\text{必要支出} = 4{,}000 \times 0.50 = \$2{,}000$$$$\text{想要花費} = 4{,}000 \times 0.30 = \$1{,}200$$$$\text{儲蓄} = 4{,}000 \times 0.20 = \$800$$也就是說,你的目標是把必要開銷控制在 $2,000 以內、非必要消費控制在 $1,200 以內,並每月存下 $800。
主要預算術語
這些術語適用於整個 50/30/20 預算計算機。定義屬於一般性說明;稅務與福利的實際處理方式因國家和雇主而異。
- 淨收入(實領薪資):在扣除稅款、社會保險或薪資繳款,以及從薪資中扣除的健康保險保費或退休金提撥等薪資扣款之後,實際存入你銀行帳戶的金額。這是計算機在淨額欄位中要求輸入的數字。
- 總收入:在扣除任何稅款或扣款之前的全部收入。總薪資一定高於淨薪資,因此請勿將其輸入計算機,否則你的預算會被高估。
- 必要支出(Needs):難以避免、為了生活與工作而必須支付的基本開支。常見項目包括:房租或房貸、水電瓦斯等公用事業費、食品雜貨、基本交通(燃油、交通月票、汽車保險)、健康保險與必要醫療費用、托育費,以及最低債務還款。
- 想要支出(Wants):可自由決定的消費,能提升生活品質,但在不影響基本生活的情況下可以減少或取消。常見項目包括:外食、串流影音與訂閱服務、嗜好、旅遊與度假、娛樂、新款電子產品、升級的手機方案,以及非必要的衣物。
- 儲蓄:你將收入中的一部分留給未來,而不是現在花掉。常見項目包括:緊急預備金提撥、退休帳戶、投資、為購屋頭期款而儲存的資金,以及其他長期目標。在 50/30/20 架構中,此類別也包含額外還債。
- 最低還款與額外還債:最低還款是你的貸款機構每月要求的最小金額(信用卡最低應繳額、貸款的必要分期付款)。由於未繳會產生罰款,它被視為必要支出。任何超過最低還款金額、用以更快減少本金的部分,即為額外還債,並計入儲蓄(20%)類別。
- 緊急預備金:存放在隨時可動用帳戶中的現金,用於支應失業、醫療費用或緊急修繕等意外支出。一般常見的建議是準備三到六個月的必要生活開支,但實際需要的金額取決於你的個人情況。
解讀你的預算分配
計算機會輸出一個目標配置:你淨收入的50%用於必要支出,30%用於想要支出,20%用於儲蓄與額外還債。例如,每月淨收入 4,000,目標金額為必要支出 2,000、想要支出 1,200、儲蓄 800。這些數字是上限與目標,而非你實際支出的紀錄。
50/30/20 準則由美國參議員伊莉莎白·華倫(Elizabeth Warren)與其女兒阿梅莉亞·華倫·蒂亞吉(Amelia Warren Tyagi)在 2005 年出版的著作 All Your Worth: The Ultimate Lifetime Money Plan 中推廣開來。此準則是以美國的情境為考量而撰寫,因此其他國家和城市對於一般生活成本的認定可能有所不同。
若你的必要支出超過 50%
這種情況很常見,尤其是在高房價地區或收入較低的情況下。這並不代表你做錯了什麼,而是表示預設的分配比例不符合你的狀況。常見的因應方式包括:
- 檢視最大的固定開支(住房、交通、保險),找出能逐步降低這些費用的方法。
- 暫時縮減想要支出,讓儲蓄盡可能接近目標。
- 在可能的情況下增加收入。
- 改選更符合你實際成本的比例。
常見變化版本
- 60/20/20:60% 用於必要支出,20% 用於想要支出,20% 用於儲蓄,適合固定開支較高的情況。
- 70/20/10:70% 用於必要支出,20% 用於想要支出,10% 用於儲蓄,有時在基本開支非常高時採用,但儲蓄緩衝較小。
- 50/20/30 或類似比例:當目標是累積儲蓄或更快還清債務時,將更多比例轉向儲蓄或還債。
注意:50/30/20 規則是一般性的經驗法則,並非個人化的財務建議。你理想的預算取決於收入穩定度、債務、受扶養人、居住地點與目標。建議諮詢合格的財務專業人員,以取得符合你個人狀況的指導。
常見問題
應該用稅前還是稅後收入?請使用稅後(淨)收入,因為那才是你真正能用來規劃的錢。
如果我的必要支出超過 50% 怎麼辦?在生活成本較高的都會區,這很常見。可以先試著縮減想要花費,或把 50/30/20 當成一個逐步調整、慢慢達成的目標。
20% 的儲蓄是在還債之前還是之後?儲蓄這一塊包含超過最低應繳金額的額外還款,以及累積存款與投資——建議優先償還高利率債務。