50/30/20の予算管理とは?
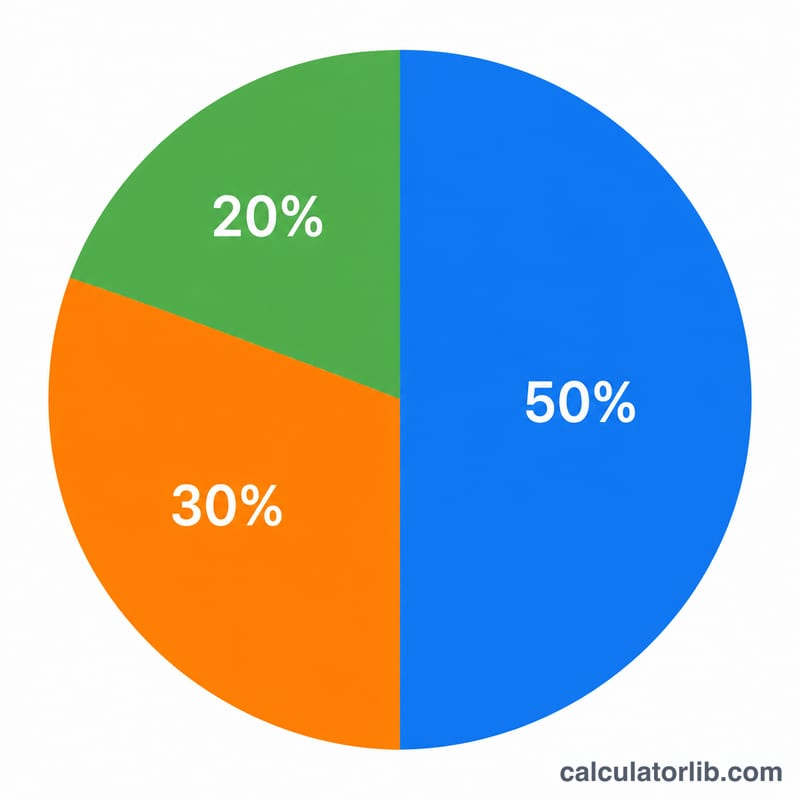
50/30/20ルールは、家計をシンプルに管理できる人気のフレームワークです。毎月の手取り収入を3つに分け、50%を「必要費(ニーズ)」、30%を「欲しいもの(ウォンツ)」、20%を「貯蓄・借金返済」に割り当てます。金額ではなく割合で考えるため、収入の多い少ないや通貨の種類を問わず使え、家計づくりの出発点として世界中で取り入れられています。
この計算ツールの使い方
毎月の手取り収入、つまり税金や社会保険料などが差し引かれて実際に口座へ振り込まれる金額を入力してください。各カテゴリーへの振り分け額がその場で表示されます。週払いや年単位で考えている場合は、まず月額に換算しましょう(週給なら約4.33倍、年間の手取りなら12で割ります)。
計算式の仕組み
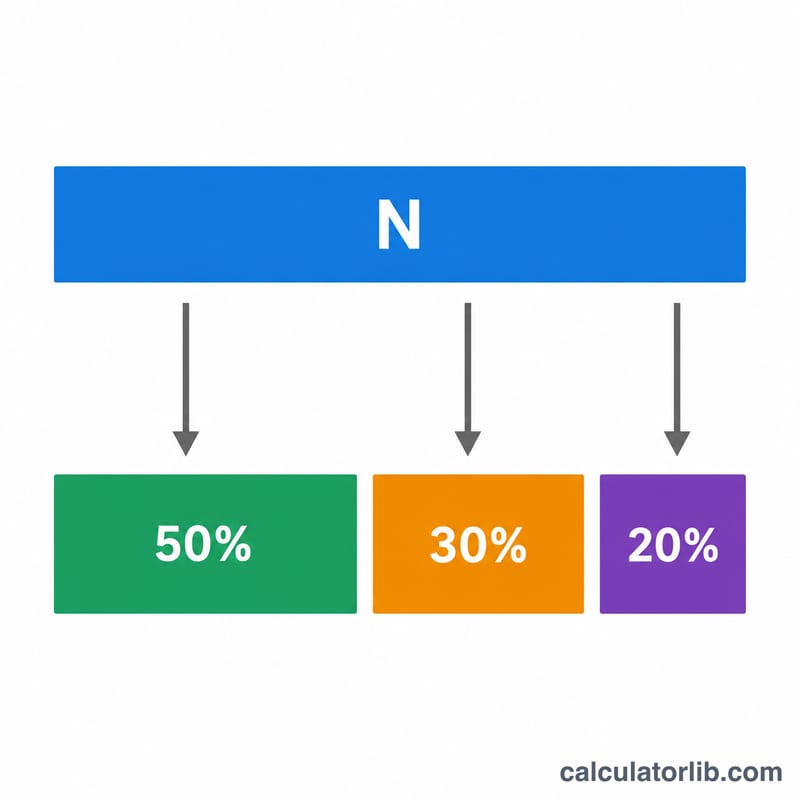
計算自体はとてもシンプルです。手取り収入を\(N\)とすると、
$$\begin{gathered} \text{必要費} = N \times 0.50 \\[0.6em] \text{欲しいもの} = N \times 0.30 \\[0.6em] \text{貯蓄} = N \times 0.20 \end{gathered}$$3つを合計すると、必ず手取り収入の100%になります。
必要費(ニーズ)は、削れない生活の土台となる支出です。家賃や住宅ローン、食費、水道光熱費、保険料、ローンの最低返済額などが該当します。欲しいもの(ウォンツ)は、暮らしを豊かにする選択的な支出。外食、サブスク、趣味、旅行などです。貯蓄は、緊急予備資金、老後資金や投資、最低額を超える繰り上げ返済をカバーします。
計算例
毎月の手取り収入が4,000ドルだとします。
$$\begin{aligned} \text{必要費} &= 4{,}000 \times 0.50 = 2{,}000\,\text{ドル} \\[0.6em] \text{欲しいもの} &= 4{,}000 \times 0.30 = 1{,}200\,\text{ドル} \\[0.6em] \text{貯蓄} &= 4{,}000 \times 0.20 = 800\,\text{ドル} \end{aligned}$$つまり、生活必需の支出は2,000ドル以内、自由に使うお金は1,200ドル以内に抑え、毎月800ドルを貯蓄・返済に回すのが目標になります。
主要な予算用語
これらの用語は50/30/20予算計算ツール全体で使われています。定義は一般的なものであり、税金や給付の正確な扱いは国や勤務先によって異なります。
- 手取り収入(実際に受け取る給与):税金、社会保険料または給与からの拠出金、給与天引きされる健康保険料や退職金拠出金などの控除を差し引いた後、実際に銀行口座に入金される金額です。これは計算ツールの手取り欄に入力する数字です。
- 総収入(額面収入):税金や控除が差し引かれる前の総収入です。額面給与は必ず手取りより多いため、計算ツールに入力すると予算が過大になってしまいます。
- 必要経費(ニーズ):生活し働くために支払う必要があり、避けることが難しい必須の支出です。典型的な項目は、家賃または住宅ローン、光熱費、食料品、基本的な交通費(燃料、交通パス、自動車保険)、医療保険と必要な医療費、育児費、そして最低限の借金返済です。
- 欲しいもの(ウォンツ):生活の質を高めるものの、基本的な生活に影響を与えずに減らしたりやめたりできる裁量的な支出です。典型的な項目は、外食、動画配信サービスやサブスクリプション、趣味、旅行やバケーション、娯楽、新しいガジェット、高級な携帯電話プラン、不要な衣類です。
- 貯蓄:今使わずに将来のために取り分けておく収入の一部です。典型的な項目は、緊急時用資金への積み立て、退職金口座、投資、住宅の頭金のための貯金、その他の長期的な目標です。50/30/20の枠組みでは、この区分には追加の借金返済も含まれます。
- 最低返済額と追加の借金返済:最低返済額とは、貸し手が毎月要求する最小の支払額(クレジットカードの最低支払額、ローンの必要な分割払い)です。支払わないと罰則が科されるため、必要経費に含まれます。元本をより早く減らすために最低額を超えて支払う金額は追加の借金返済であり、貯蓄(20%)の区分に含まれます。
- 緊急時用資金:失業、医療費、緊急の修理などの予期しない出費に備えて、すぐに引き出せる口座に取り分けておく現金です。一般的な目安は必要経費の3~6か月分ですが、適切な金額は個々の状況によって異なります。
予算配分の見方
計算ツールは目標配分を出力します。手取り収入の50%を必要経費、30%を欲しいもの、20%を貯蓄と追加の借金返済に充てるというものです。例えば、月々の手取り収入が4,000の場合、目標は必要経費2,000、欲しいもの1,200、貯蓄800となります。これらは上限と目標であり、実際の支出の記録ではありません。
50/30/20のガイドラインは、アメリカ合衆国の上院議員エリザベス・ウォーレンと娘のアメリア・ウォーレン・ティヤギが2005年の著書All Your Worth: The Ultimate Lifetime Money Planで広めたものです。これはアメリカの状況を念頭に置いて作られたため、一般的な生計費として何が該当するかは、他の国や都市では異なる場合があります。
必要経費が50%を超える場合
これは、特に住宅価格の高い地域や低所得の場合によく見られます。何か間違ったことをしているという意味ではなく、標準的な配分が自分の状況に合っていないということです。よくある対応策は次のとおりです。
- 住居費、交通費、保険などの最も大きな固定費を見直し、時間をかけて削減できないか検討する。
- 貯蓄をできるだけ目標に近づけるため、欲しいものの区分を一時的に減らす。
- 可能であれば収入を増やす。
- 実際の生活費を反映した別の比率を選ぶ。
一般的なバリエーション
- 60/20/20:必要経費60%、欲しいもの20%、貯蓄20%。固定費が高い場合に適しています。
- 70/20/10:必要経費70%、欲しいもの20%、貯蓄10%。必須の支出が非常に高い場合に使われることがありますが、貯蓄の余裕は小さくなります。
- 50/20/30など:貯蓄を増やすこと、または借金をより早く返済することが目標の場合に、貯蓄や借金返済の方へ配分を移します。
注意:50/30/20ルールは一般的な目安であり、個人に合わせた金融アドバイスではありません。理想的な予算は、収入の安定性、負債、扶養家族、居住地、目標によって異なります。ご自身の状況に合った指導を受けるには、資格を持つファイナンシャルプランナーなどの専門家に相談することを検討してください。
よくある質問
額面収入と手取り収入、どちらを使うべき? 実際にやりくりできるお金は手取りなので、税引き後の手取り収入を使ってください。
必要費が50%を超えてしまう場合は? 都市部など物価の高い地域ではよくあることです。まずは「欲しいもの」から見直すか、50/30/20をすぐに達成する数字ではなく、時間をかけて近づける目標として捉えましょう。
20%の貯蓄は借金返済の前?後? 貯蓄の枠には、最低返済額を超える繰り上げ返済に加え、貯蓄や投資も含まれます。まずは金利の高い借金の返済を優先するのがおすすめです。